📋 O que você vai aprender neste artigo
- O que este controle de adiantamento acompanha?
- O que combinar e registrar antes de entregar o dinheiro?
- Como organizar um adiantamento fictício de R$ 700?
- O que conferir nos documentos e nos pagamentos?
- Como tratar uma devolução parcial?
- Como evitar somar o adiantamento e as despesas duas vezes?
- Quando o exemplo pode ser considerado conferido?
- O que fazer se a documentação ou a devolução não fechar?
- Qual roteiro manter para os próximos adiantamentos?
- Fontes e referências
- Perguntas frequentes
Para organizar um adiantamento para despesas, registre o dinheiro entregue, reúna os comprovantes dos gastos e confira quanto foi utilizado, devolvido ou continua pendente. Este roteiro é para PJ, MEI e autônomos que organizam despesas do negócio. No exemplo fictício, R$ 700 adiantados resultam em R$ 520 de despesas conferidas e R$ 180 a explicar ou devolver.
⚡ Resumo rápido
- Identifique finalidade, valor, data e responsável pelo dinheiro entregue antes da despesa.
- Vincule os comprovantes ao adiantamento e confira os pagamentos correspondentes.
- Separe despesa conferida, devolução confirmada e valor que continua pendente.
- Mantenha a visão da saída de dinheiro sem somar novamente o adiantamento como outra despesa.
O que este controle de adiantamento acompanha?
Considere uma situação simples: o negócio entrega dinheiro antecipadamente a uma pessoa para realizar despesas identificadas. Depois, precisa conferir o destino desse valor. O objetivo do controle é ligar a entrega inicial às despesas e à eventual devolução, sem perder a informação de quanto saiu da conta de origem.
O roteiro não trata de antecipação salarial, empréstimo pessoal ou adiantamento de pagamento ao fornecedor. Também não define tributação, direitos trabalhistas ou a classificação contábil de cada operação. Esses assuntos dependem do caso e precisam ser confirmados com o responsável competente. Aqui, o foco é a organização gerencial dos registros e dos comprovantes.
O Sebrae orienta registrar vendas, recebimentos, despesas e pagamentos para organizar as finanças do pequeno negócio. A aplicação proposta neste artigo é acrescentar um vínculo entre o dinheiro antecipado e a documentação posterior. O guia de controle financeiro para MEI ajuda a situar essa rotina na organização completa da empresa.
O que combinar e registrar antes de entregar o dinheiro?
Identifique a finalidade, o valor, a data, a origem do dinheiro e quem ficará responsável por apresentar os registros. Descreva o que está previsto e como eventuais mudanças serão comunicadas. Um campo como “despesas diversas” pode ser insuficiente para entender, depois, a qual atividade o dinheiro se destinava.
Combine também a data de conferência e o procedimento para apresentar documentos e devolver o que não for utilizado, respeitando as regras aplicáveis ao negócio. Uma data acordada internamente não é apresentada aqui como prazo legal universal. O controle deve permitir acompanhar o combinado sem depender apenas da memória.
Antes de entregar o valor, confira a previsão de caixa. Ainda que parte do dinheiro possa voltar, ela não deve ser tratada como disponível na conta de origem enquanto estiver fora dela. Para enxergar os próximos compromissos, consulte o roteiro de previsão de caixa do negócio.
Como organizar um adiantamento fictício de R$ 700?
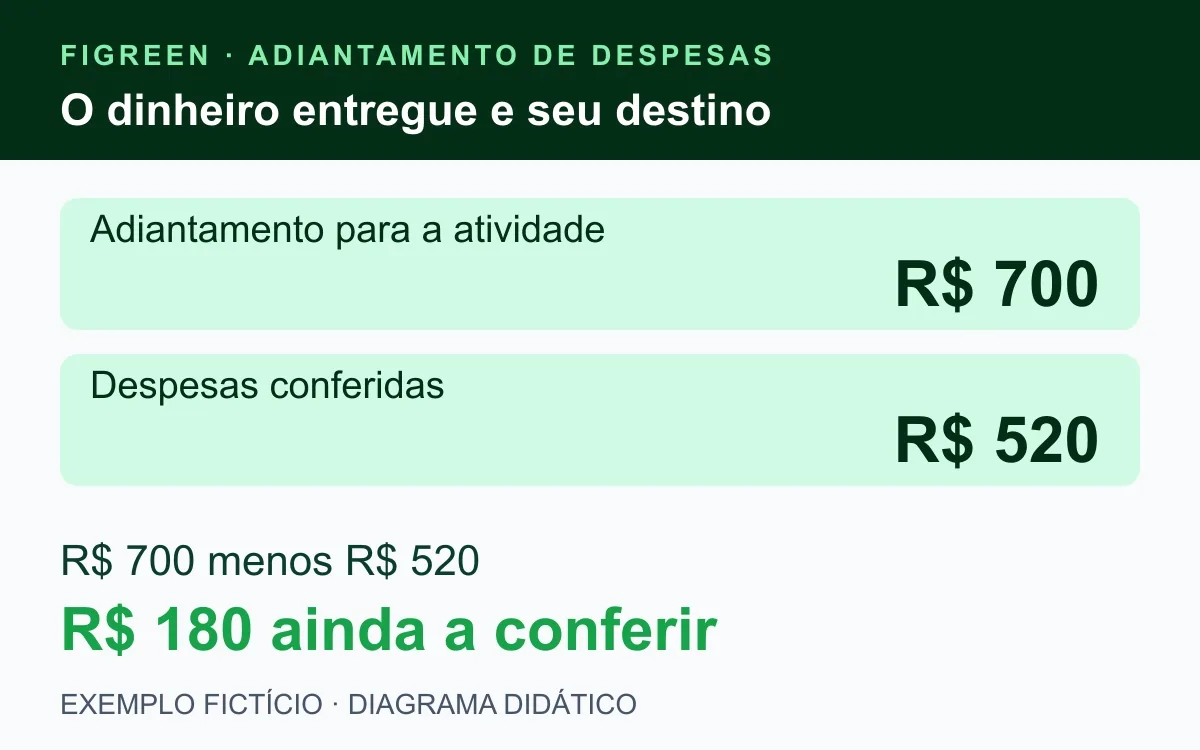
Exemplo inteiramente fictício: um pequeno negócio entrega R$ 700 para despesas de uma atividade específica. Ao final, recebe documentos conferidos de R$ 180 em transporte, R$ 260 em materiais de consumo e R$ 80 em entrega. A soma das despesas consideradas neste exercício é R$ 520.
Os valores são inventados para demonstrar a conferência e não representam preços, tarifas ou gastos reais. A análise documental e a aceitação de cada despesa dependem das regras da operação. O exemplo parte da hipótese de que esses três gastos já foram revisados e aceitos para o controle gerencial apresentado.
| Registro fictício | Valor |
|---|---|
| Dinheiro adiantado | R$ 700 |
| Transporte conferido | R$ 180 |
| Materiais conferidos | R$ 260 |
| Entrega conferida | R$ 80 |
| Total das despesas conferidas | R$ 520 |
| Diferença em relação ao adiantamento | R$ 180 |
A diferença é R$ 700 menos R$ 520 = R$ 180. Esse cálculo mostra o que ainda precisa ser explicado ou devolvido. Ele não comprova, sozinho, que o dinheiro já voltou, que está na conta da empresa ou que houve uma irregularidade. Cada estado precisa de confirmação própria.
O que conferir nos documentos e nos pagamentos?
Relacione cada documento à atividade, à data, ao fornecedor e ao valor correspondente. Confira se o arquivo está legível e se pertence à operação que você está revisando. Quando houver mais de um arquivo sobre o mesmo gasto, mantenha o vínculo entre eles para que não sejam somados como despesas diferentes.
Uma nota ou recibo identifica uma operação, mas pode não demonstrar, por si só, como o pagamento aconteceu. Confira a evidência de pagamento adequada ao caso e a origem usada. Se o próprio negócio pagou uma despesa diretamente por outro meio, ela não deve ser incluída novamente como uso daquele adiantamento sem revisar o vínculo.
Este artigo não determina qual documento é fiscalmente válido em toda situação. Guarde os documentos aplicáveis e confirme dúvidas com a contabilidade. No modelo de carta da administração incluído na ITG 1000, o CFC relaciona os registros de gestão à documentação de suporte adequada. A referência reforça a importância da evidência, sem transformar este roteiro em orientação de escrituração.
Para organizar os arquivos, uma identificação simples pode combinar a data, a atividade e uma referência do adiantamento. Evite expor dados pessoais além do necessário ou compartilhar documentos em locais sem controle. A pessoa que confere deve conseguir encontrar o arquivo correspondente sem precisar copiar dados de clientes para uma lista pública.
Como tratar uma devolução parcial?
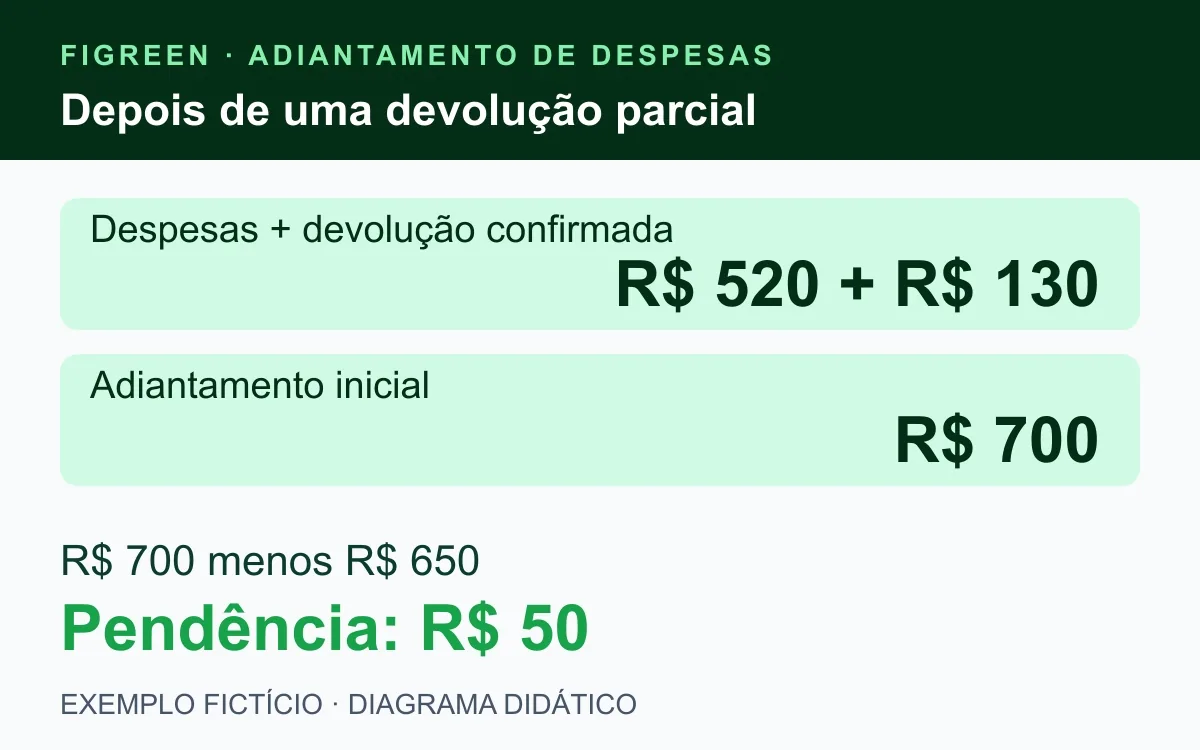
No exemplo, a pessoa devolveu R$ 130 e essa entrada já foi confirmada na conta de origem. A conciliação fica assim: R$ 700 adiantados menos R$ 520 de despesas conferidas menos R$ 130 devolvidos = R$ 50 pendentes.
Os R$ 50 não devem desaparecer só porque o valor é menor que o adiantamento inicial. Identifique o que está faltando: pode haver uma devolução ainda não confirmada, um documento em revisão ou outro ponto a esclarecer. São possibilidades de conferência, não uma conclusão automática sobre o caso.
Mantenha, portanto, três estados separados no acompanhamento: despesa conferida, devolução confirmada e pendência. Uma mensagem informando que a devolução foi feita não substitui a conferência na conta de destino. Se a movimentação ainda não estiver confirmada, preserve esse estado em vez de antecipar o encerramento.
Como evitar somar o adiantamento e as despesas duas vezes?
A conta de origem registra a saída de R$ 700 no momento da entrega. Os documentos de R$ 520 explicam parte do uso desse dinheiro. No controle gerencial deste exercício, somar R$ 700 e depois mais R$ 520 como se fossem duas despesas independentes produziria R$ 1.220, embora não tenha ocorrido esse gasto total.
Mantenha a saída de dinheiro visível e vincule a ela a prestação de contas. Se o método usa registros em contas ou locais separados, eles precisam se comunicar para que a transferência e a utilização não sejam tratadas como consumo adicional do mesmo valor. A forma de escrituração deve ser definida pela contabilidade; a regra de conferência é preservar a história e evitar duplicidade.
O mesmo cuidado vale quando o negócio já pagou diretamente um fornecedor ou quando aparece um comprovante repetido. Antes de autorizar outro pagamento, confirme se ele representa uma obrigação realmente em aberto. O roteiro sobre pagamento duplicado a fornecedor ajuda nessa investigação.
Quando o exemplo pode ser considerado conferido?
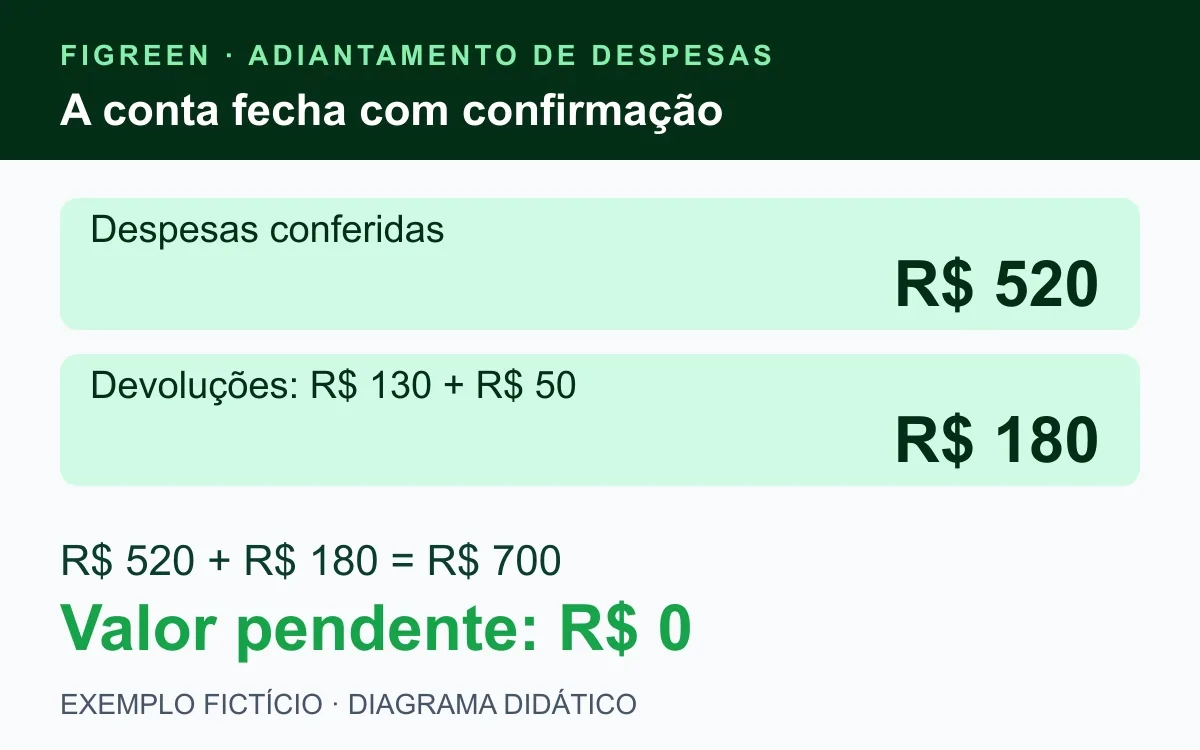
Suponha que os R$ 50 restantes sejam devolvidos depois e a entrada seja confirmada. A devolução total passa a R$ 130 + R$ 50 = R$ 180. Agora, R$ 520 de despesas conferidas mais R$ 180 devolvidos = R$ 700. O valor pendente do exercício chega a zero.
O acompanhamento da conta de origem também fecha: saída de R$ 700 menos entradas de devolução de R$ 180 = saída líquida de R$ 520. Essa é a ligação entre o dinheiro movimentado e as despesas do exemplo. Os R$ 180 devolvidos são parte do valor originalmente entregue, e não uma venda nova do negócio.
O Sebrae recomenda confrontar o saldo do controle financeiro com o extrato ou o fechamento do caixa. Use essa conferência para confirmar as movimentações, em vez de encerrar apenas pela igualdade de uma planilha. O guia de conciliação bancária explica a comparação com os registros da conta.
O que fazer se a documentação ou a devolução não fechar?
Registre a diferença, o motivo conhecido, a pessoa responsável pelo esclarecimento e a próxima data de acompanhamento. Não invente uma despesa para zerar a conta nem apague a entrega inicial. Se um documento estiver incorreto ou não pertencer à atividade, mantenha a referência da revisão e do que ainda precisa ser resolvido.
Se as despesas apresentadas ultrapassarem o valor adiantado, não presuma que a diferença já está aprovada para reembolso. Confira os documentos, o que foi combinado e o procedimento aplicável. O total maior exige análise; não representa uma autorização automática para um novo pagamento.
Ao identificar erro de registro, faça a correção com referência e motivo, preservando o histórico necessário. Uma alteração sem explicação pode fazer o saldo parecer correto hoje e dificultar a conferência posterior. O objetivo é tornar a situação compreensível para quem acompanha o negócio.
Qual roteiro manter para os próximos adiantamentos?
- Identifique: finalidade, responsável, valor, origem e data da entrega.
- Acompanhe: data combinada e documentos que ainda faltam.
- Confira: cada gasto, seu pagamento e o vínculo com a atividade.
- Concilie: despesas aceitas, devoluções confirmadas e diferença pendente.
- Finalize: registre a revisão, preserve as referências e acompanhe o que continuar em aberto.
Antes do fechamento do mês, destaque os adiantamentos ainda não conferidos. A lista não deve tratá-los automaticamente como dinheiro disponível nem como despesas já comprovadas. Leve as dúvidas e os documentos ao responsável pela contabilidade, junto dos demais registros de fechamento mensal.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais para organizar os registros financeiros do negócio. A revisão dos documentos e a confirmação das movimentações continuam sendo etapas próprias da sua rotina.
Fontes e referências
Conteúdo revisado em 21 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Sebrae Play: registro de vendas, recebimentos, despesas e pagamentos do MEI
- Sebrae RS: organização dos movimentos e conferência do saldo com extrato ou caixa
- CFC, ITG 1000, Anexo 1: documentação de suporte aos registros de gestão e controle interno
Perguntas frequentes
Este roteiro trata de adiantamento de salário?
Não. O exemplo considera dinheiro entregue para realizar despesas identificadas do negócio. Antecipação salarial, empréstimos e adiantamentos a fornecedores exigem análise própria.
Quanto falta explicar após R$ 700 adiantados e R$ 520 conferidos?
No exemplo fictício, a diferença é R$ 180. Ela precisa ser vinculada a uma devolução confirmada ou permanecer identificada até o esclarecimento adequado.
E se apenas R$ 130 tiverem sido devolvidos?
Com R$ 520 de despesas conferidas e R$ 130 devolvidos, os R$ 700 iniciais ainda deixam R$ 50 pendentes. A conta é R$ 700 menos R$ 520 menos R$ 130.
Devo somar os R$ 700 e os R$ 520 como duas despesas?
Não no controle gerencial deste exemplo. A entrega e os documentos estão ligados ao mesmo dinheiro. Somar os dois como gastos independentes criaria uma duplicidade de R$ 520.
A devolução do valor não utilizado é uma nova venda?
Não. No exercício, ela é o retorno de parte do dinheiro já entregue. Preserve esse vínculo para não aumentar artificialmente as vendas ou receitas do negócio.
Quando a pendência chega a zero no exemplo?
Depois de confirmar mais R$ 50 devolvidos, a devolução total chega a R$ 180. Esses R$ 180 mais R$ 520 de despesas conferidas completam os R$ 700 iniciais.
Conclusão
O adiantamento precisa ter um destino explicável. No exemplo, R$ 700 entregues fecham em R$ 520 de despesas conferidas e R$ 180 devolvidos. Enquanto faltarem documentos ou confirmação de retorno, mantenha a diferença identificada. Vincule os registros sem duplicar o gasto e preserve a visão do dinheiro que saiu da conta.
Organize os registros e confira as referências
Conheça a Figreen e confira os recursos atuais para acompanhar as finanças do negócio.
🌿 Criar conta gratuitaLeia também
Gestão Financeira
Controle Financeiro para MEI: Guia Completo e Passo a Passo em 2026
Fluxo de Caixa
Conciliação Bancária: O Que É e Como Automatizar
Gestão Financeira