📋 O que você vai aprender neste artigo
- O que definir antes de estimar os custos do projeto?
- Como dividir o projeto em etapas úteis?
- Como fica um orçamento inicial fictício de R$ 1.500?
- Como separar previsto, confirmado e pago?
- Como atualizar o custo esperado até o fim do projeto?
- Por que a previsão de pagamentos futuros é R$ 1.430?
- O que revisar quando uma etapa muda?
- Como evitar duplicidades e gastos esquecidos?
- Qual revisão fazer em cada etapa e no encerramento?
- Fontes e referências
- Perguntas frequentes
Para montar um orçamento de projeto por etapa, descreva a entrega, estime os gastos de cada parte e atualize a previsão conforme os valores forem confirmados. Acompanhe separadamente o que já foi pago e o que ainda exigirá dinheiro. Este roteiro é para PJ, MEI e autônomos e usa um projeto inteiramente fictício para explicar a organização.
⚡ Resumo rápido
- Defina a entrega do projeto e divida o trabalho em etapas que possam ser acompanhadas.
- Mantenha o orçamento original para comparar mudanças com a projeção atualizada.
- Separe o custo confirmado de cada etapa do dinheiro que já foi pago.
- Leve os vencimentos ainda abertos e as previsões futuras para o caixa do negócio.
O que definir antes de estimar os custos do projeto?
Escreva qual entrega está sendo planejada, o que faz parte dela e qual período será acompanhado. Um orçamento sem essa referência pode parecer correto mesmo depois de o trabalho aumentar. Acrescentar uma atividade, uma visita ou um material pode mudar tanto o gasto quanto a data necessária para pagar.
O Sebrae relaciona escopo, cronograma e custos ao explicar o planejamento de projetos de obra. A ideia de documentar essas referências também ajuda a organizar um pequeno projeto de serviço. O roteiro abaixo é gerencial e não substitui projeto técnico, contrato ou análise contábil aplicável à sua atividade.
Se o trabalho nasceu de uma proposta comercial, preserve o vínculo entre a entrega combinada e o planejamento interno. O guia de propostas de serviço e previsão de caixa ajuda a separar negociação de recebimento. Neste artigo, o foco é acompanhar os gastos necessários para realizar o trabalho.
Como dividir o projeto em etapas úteis?
Escolha partes que tenham significado na sua operação: preparação, execução e entrega são um ponto de partida possível. Outra atividade pode exigir etapas diferentes. A divisão precisa permitir localizar o gasto e entender o que falta fazer, sem criar uma lista tão detalhada que ninguém consiga mantê-la.
Em cada etapa, anote os recursos necessários, os valores estimados, a referência da estimativa e as datas previstas. Uma cotação consultada deve ter sua referência e suas condições registradas. Se ainda não houver informação suficiente, mantenha a estimativa identificada como tal, em vez de apresentá-la como preço confirmado.
Considere também o que será compartilhado com outros trabalhos. Um custo não pode entrar integralmente em vários projetos e depois novamente no orçamento geral como se fossem gastos distintos. Quando precisar distribuir um valor, use um critério compreensível e confira se as partes somam o total original.
Como fica um orçamento inicial fictício de R$ 1.500?
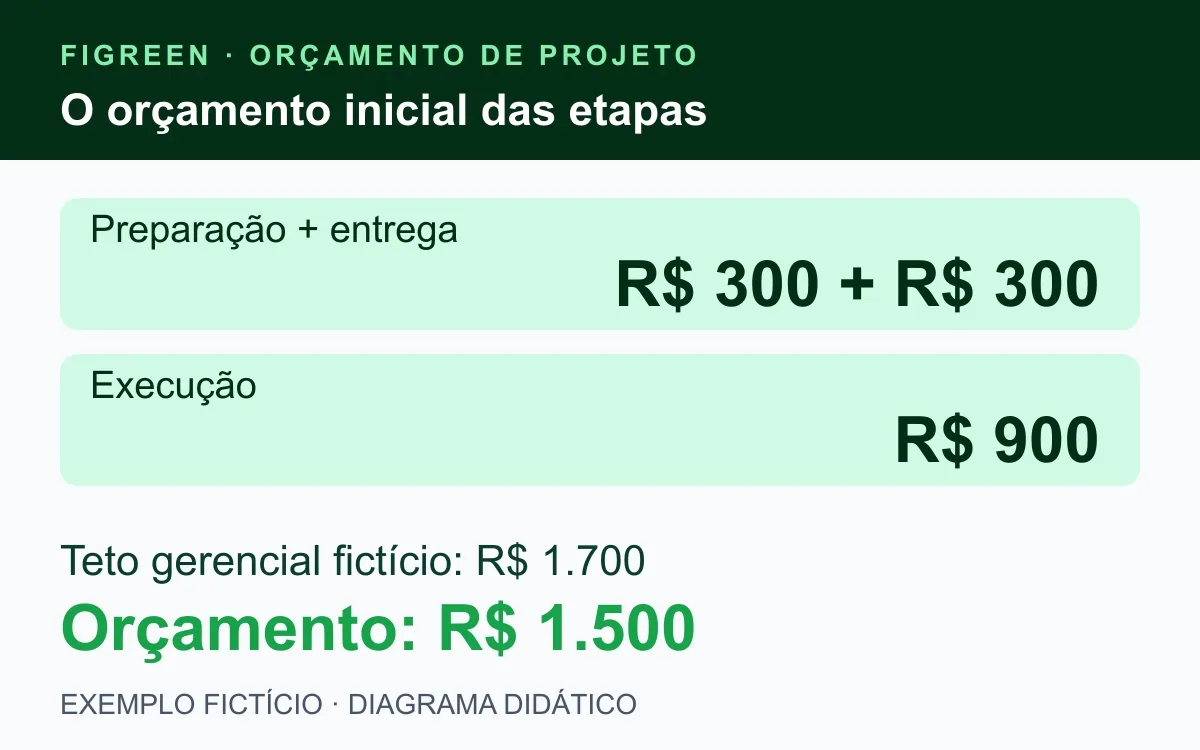
Exemplo inteiramente fictício: um pequeno negócio planeja três etapas de um trabalho. A preparação tem R$ 300 previstos, a execução R$ 900 e a entrega R$ 300. O orçamento inicial é R$ 300 + R$ 900 + R$ 300 = R$ 1.500.
Para este exercício, o negócio também escolhe um teto gerencial de R$ 1.700 para o conjunto acompanhado. A diferença de R$ 200 ainda não está destinada a um gasto específico. Esse teto e os demais valores foram inventados para demonstrar as contas; não representam preços de mercado, margem recomendada ou garantia de que um projeto real custará esse valor.
| Etapa fictícia | Orçamento inicial |
|---|---|
| Preparação | R$ 300 |
| Execução | R$ 900 |
| Entrega | R$ 300 |
| Total das etapas | R$ 1.500 |
O exemplo considera apenas as saídas definidas para essas etapas. Ele não calcula preço de venda ou lucro e não afirma incluir todos os custos possíveis de uma atividade. Antes de usar o método, identifique também impostos, custos gerais, trabalho próprio e outros elementos que precisem entrar na análise completa do seu negócio.
Como separar previsto, confirmado e pago?
Previsto é o valor que ainda está sendo estimado. Confirmado, neste roteiro, é o valor de um gasto cuja ocorrência e documentação já foram conferidas para o acompanhamento gerencial. Pago é o movimento financeiro efetivamente confirmado. São informações relacionadas, mas não equivalentes.
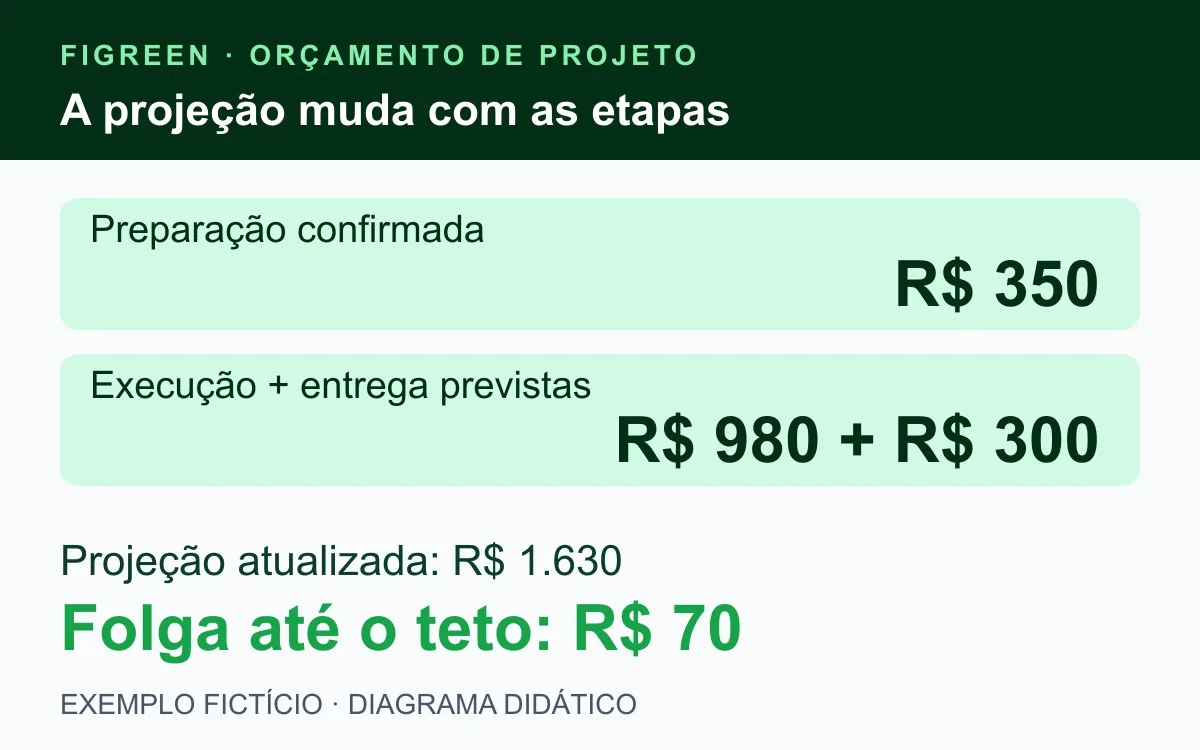
Na etapa de preparação do exemplo, o custo confirmado terminou em R$ 350. Desse total, R$ 200 já foram pagos e R$ 150 têm pagamento pendente. Portanto, a etapa custou R$ 350 no controle apresentado, embora apenas R$ 200 tenham saído até aquele momento.
Os R$ 150 a pagar não são uma quarta parcela adicional ao custo de R$ 350. Eles são a parte desse mesmo custo que ainda não foi paga. Mantenha a referência do documento, do pagamento parcial e do saldo aberto para não transformar uma diferença de estado em duplicação de gasto.
Como atualizar o custo esperado até o fim do projeto?
Depois da preparação, a execução foi reestimada de R$ 900 para R$ 980, enquanto a entrega permanece prevista em R$ 300. A projeção atualizada passa a usar R$ 350 confirmados da preparação mais R$ 980 e R$ 300 ainda estimados. São R$ 1.630 projetados para o conjunto.
A diferença para o orçamento original de R$ 1.500 é R$ 130. Ela vem de R$ 50 a mais na preparação e R$ 80 a mais previstos na execução. Em relação ao teto gerencial fictício de R$ 1.700, restam R$ 70 de folga. Essa folga depende de as previsões restantes se confirmarem.
Preserve a coluna do orçamento inicial e mantenha a projeção atualizada em outra coluna ou registro. Assim, você consegue explicar o que mudou. Substituir todos os valores antigos sem guardar a referência pode fazer um aumento desaparecer da comparação, embora o dinheiro necessário tenha crescido.
Por que a previsão de pagamentos futuros é R$ 1.430?
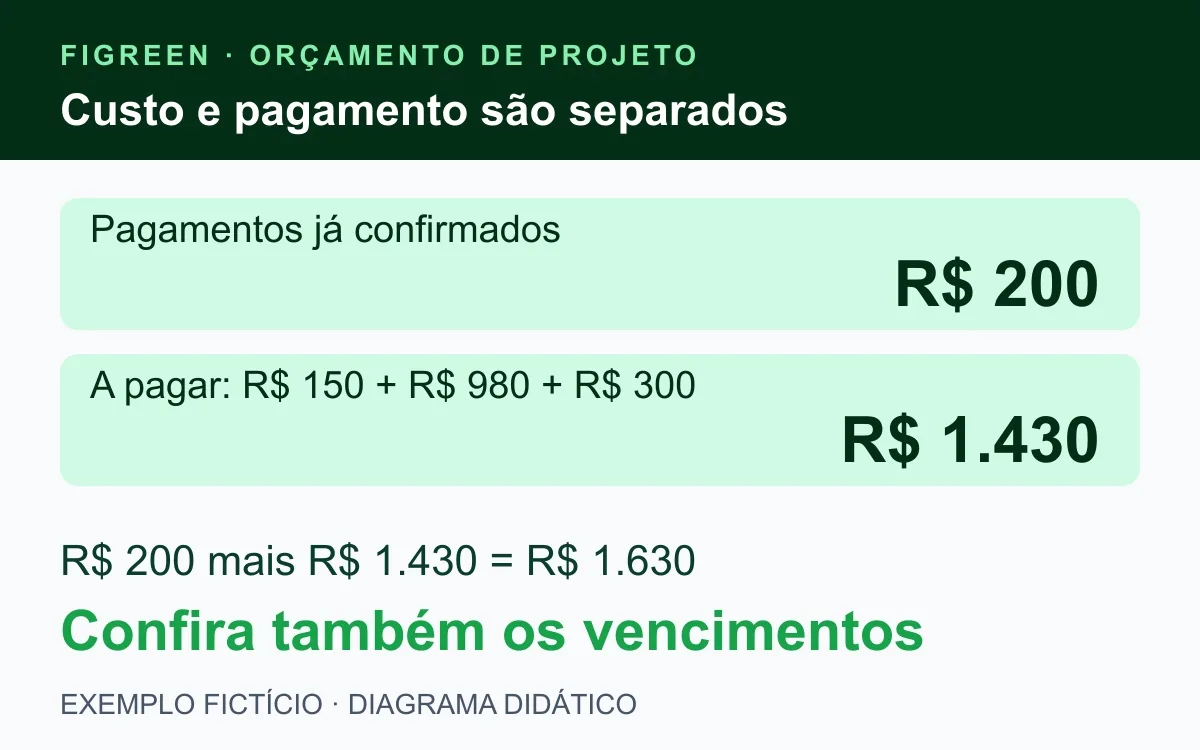
A projeção completa do exemplo é R$ 1.630, dos quais R$ 200 já foram pagos na preparação. Restam R$ 1.430 em pagamentos futuros no cenário considerado: R$ 150 da preparação, R$ 980 da execução e R$ 300 da entrega.
A conta fecha das duas formas: R$ 1.630 menos R$ 200 = R$ 1.430; e R$ 150 + R$ 980 + R$ 300 = R$ 1.430. Não use apenas os R$ 1.280 das duas etapas futuras como necessidade de dinheiro, porque isso esqueceria os R$ 150 já confirmados e ainda não pagos.
O Sebrae destaca que o fluxo de caixa precisa responder quanto e quando os recebimentos e pagamentos ocorrerão. Distribua, portanto, o saldo aberto e as previsões pelas datas correspondentes. O guia de fluxo de caixa para pequenas empresas ajuda a levar esses compromissos ao planejamento geral.
Não trate o teto de R$ 1.700 como dinheiro já disponível. Ele é uma referência de planejamento. Para saber se os pagamentos cabem nas datas, confira os recursos existentes e as entradas previstas do negócio, sem transformar um recebimento ainda incerto em dinheiro confirmado.
O que revisar quando uma etapa muda?
Identifique se a alteração veio de quantidade, preço consultado, prazo ou escopo. Registre a data da revisão e a referência que a sustenta. Uma projeção útil permite entender por que o gasto aumentou ou diminuiu, em vez de mostrar apenas um número novo.
Confira os efeitos nas outras etapas. Uma entrega antecipada pode exigir compra antes do previsto; uma mudança de material pode alterar quantidade e transporte. Não presuma que o ajuste afeta apenas a linha em que foi percebido. Revise também os compromissos já assumidos antes de decidir uma alternativa.
Se a projeção ultrapassar a referência escolhida, deixe a diferença explícita e avalie os ajustes possíveis com os responsáveis. Não reduza uma estimativa apenas para fazer o total caber. A mudança precisa corresponder a uma decisão ou informação real, e qualquer alteração no combinado com o cliente exige tratamento próprio.
Como evitar duplicidades e gastos esquecidos?
Vincule pedidos, documentos e pagamentos à etapa correspondente. Se uma compra já está contemplada no valor confirmado de uma etapa, o comprovante de pagamento explica sua quitação; ele não cria automaticamente outro custo. O mesmo cuidado vale para importações de extrato e lançamentos feitos manualmente.
Quando houver adiantamento para realizar despesas, preserve a ligação entre o dinheiro entregue e os comprovantes posteriores. O artigo sobre adiantamento para despesas e saldo explica essa conferência. Não some a entrega do dinheiro e seu uso como duas despesas independentes do projeto.
Antes de encerrar uma etapa, confira também os gastos que ainda não chegaram ao registro: documento aguardado, compra a confirmar ou serviço pendente de revisão. Identificar uma pendência não significa aprová-la ou presumir seu valor. Ela precisa aparecer como ponto de acompanhamento até ser esclarecida.
Qual revisão fazer em cada etapa e no encerramento?
- Confira a entrega: o trabalho acompanhado continua com o mesmo escopo?
- Confira os valores: o que ainda é estimativa e o que já foi confirmado?
- Confira os pagamentos: quanto saiu e quais saldos continuam abertos?
- Recalcule o final: some os valores confirmados e a previsão do que falta.
- Atualize as datas: leve os pagamentos futuros para o caixa geral.
No encerramento do projeto, compare os gastos confirmados com o orçamento inicial e explique as diferenças relevantes. Verifique documentos e pagamentos pendentes antes de marcar tudo como concluído. Uma etapa entregue pode continuar com obrigação financeira em aberto.
Para o fechamento do mês, mantenha esses registros junto dos demais compromissos do negócio. O roteiro de fechamento mensal para o contador ajuda a organizar as referências. O controle por projeto complementa essa visão e precisa continuar coerente com o total da empresa.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais para organizar as finanças do negócio. A divisão do trabalho em etapas e a revisão das estimativas continuam dependendo das informações reais do projeto.
Fontes e referências
Conteúdo revisado em 22 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Sebrae Play: relação entre escopo, cronograma, custos e acompanhamento em projetos de obra
- Sebrae Play: valores e datas dos recebimentos e pagamentos no fluxo de caixa
Perguntas frequentes
O orçamento de projeto é o preço cobrado do cliente?
Não necessariamente. Este roteiro acompanha gastos e pagamentos por etapa. Preço de venda, impostos, custos gerais e lucro exigem uma análise mais ampla.
Qual é o orçamento inicial do exemplo?
São R$ 1.500 fictícios: R$ 300 de preparação, R$ 900 de execução e R$ 300 de entrega. O teto gerencial de R$ 1.700 é uma referência separada.
Como a projeção passa a R$ 1.630?
A preparação foi confirmada em R$ 350, a execução reestimada em R$ 980 e a entrega mantida em R$ 300. A soma é R$ 1.630, ou R$ 130 acima do plano inicial.
Por que R$ 350 confirmados não significam R$ 350 já pagos?
No exemplo, a preparação tem custo confirmado de R$ 350, mas somente R$ 200 foram pagos. Os outros R$ 150 fazem parte do mesmo gasto e continuam a pagar.
Quanto ainda precisa ser pago no cenário fictício?
São R$ 1.430: R$ 150 da preparação, R$ 980 da execução e R$ 300 da entrega. Somando os R$ 200 já pagos, o total projetado chega a R$ 1.630.
Devo apagar o orçamento inicial quando atualizar os valores?
Não. Preserve a referência inicial e registre a projeção atualizada separadamente para explicar o que mudou e comparar o resultado final com o plano.
Conclusão
Acompanhar um projeto por etapa exige três perguntas: quanto estava previsto, quanto já foi confirmado e quando o dinheiro precisa sair. No exemplo, a projeção sobe de R$ 1.500 para R$ 1.630 e ainda prevê R$ 1.430 de pagamentos. Preserve a referência inicial, revise as etapas restantes e mantenha os compromissos ligados ao caixa do negócio.
Organize valores e acompanhe os compromissos
Conheça a Figreen e confira os recursos atuais para manter seus registros financeiros organizados.
🌿 Criar conta gratuitaLeia também
Fluxo de Caixa
Fluxo de Caixa para Pequenas Empresas: Guia Completo 2026
Gestão Financeira
Adiantamento para Despesas: Como Conferir Comprovantes e Saldo
Gestão Financeira