📋 O que você vai aprender neste artigo
- Por que duas entradas não significam dividir todas as contas ao meio?
- O que listar antes de montar os dois períodos?
- Como fica um mês com duas entradas de R$ 1.500?
- Por que pode faltar R$ 50 mesmo com diferença mensal positiva?
- Como levar um saldo anterior de R$ 50 para o cálculo?
- Como incluir alimentação e transporte sem esquecer dias?
- Separar dinheiro para uma conta significa que ela já foi paga?
- O que revisar se uma entrada ou uma conta mudar de data?
- Qual conferência fazer antes de usar o plano?
- Fontes e referências
- Perguntas frequentes
Se você recebe dinheiro em duas datas do mês, organize as contas pelo período em que precisam ser pagas e acompanhe o saldo que passa de uma etapa à outra. Dividir toda despesa em duas metades pode esconder um vencimento concentrado no começo. No exemplo fictício, o mês tem R$ 400 de diferença positiva, mas o primeiro período precisa de R$ 50 que já existiam antes.
⚡ Resumo rápido
- Distribua recebimentos e pagamentos pelas datas, sem dividir todas as contas automaticamente pela metade.
- Leve o saldo de cada período para o próximo, preservando o valor que já existia no início.
- Confira gastos do dia a dia e compromissos que vencem antes da segunda entrada.
- O roteiro é para pessoa física, com calendário e valores fictícios, sem regras trabalhistas ou recomendação de crédito.
Por que duas entradas não significam dividir todas as contas ao meio?
Uma conta vence em uma data específica, enquanto alimentação e transporte podem gerar saídas ao longo de vários dias. Repartir o total mensal em duas partes iguais não muda essas datas. O planejamento precisa mostrar quando o dinheiro entra e quando será necessário, preservando a visão do mês completo.
O Banco Central orienta estimar receitas e despesas e considerar compromissos já assumidos ao elaborar o orçamento. O roteiro abaixo acrescenta uma organização por períodos, para pessoa física. Ele não define quando um empregador deve pagar nem presume que receber em duas datas seja sempre uma divisão igual de salário.
Use as datas e os valores reais que se aplicam à sua rotina. O exercício considera um mês fictício de 30 dias, com entradas nos dias 1 e 16. Em um mês de 31 dias ou em um intervalo diferente, cubra também os dias adicionais, sem deixá-los fora do planejamento.
O que listar antes de montar os dois períodos?
Anote as entradas com suas datas esperadas e os pagamentos com seus vencimentos. Identifique também despesas do dia a dia e valores separados para outras finalidades. Um dinheiro disponível na conta pode já ter destino; por isso, confira o orçamento inteiro antes de decidir que tudo está livre para gastar.
Separe previsão de confirmação. Se uma entrada ainda não aconteceu, ela continua sendo esperada, mesmo que faça parte da rotina. Quando receber, confira o movimento e atualize o saldo. Evite lançar a mesma entrada manualmente e depois somá-la outra vez ao importar o extrato.
A CVM recomenda registrar ganhos e despesas e organizá-los por categorias para conhecer o destino do dinheiro. Para montar essa base, consulte a lista de categorias de gastos pessoais. A divisão em períodos funciona melhor quando os registros do mês já têm significado claro.
Como fica um mês com duas entradas de R$ 1.500?
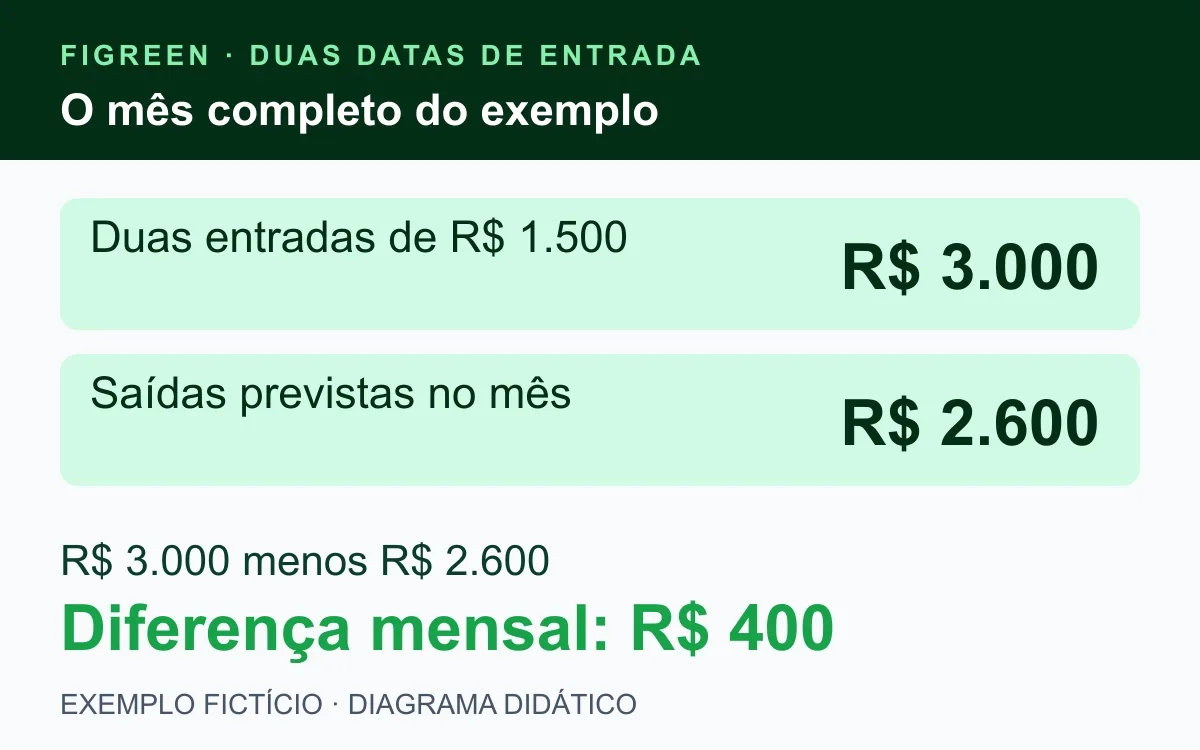
Exemplo inteiramente fictício: uma pessoa espera receber R$ 1.500 no dia 1 e R$ 1.500 no dia 16, totalizando R$ 3.000. No primeiro período, dos dias 1 a 15, estão previstos R$ 1.100 de aluguel, R$ 100 de internet e R$ 350 de alimentação e transporte. A soma é R$ 1.550.
No segundo período, dos dias 16 a 30, há uma mensalidade de curso de R$ 500, energia de R$ 200 e mais R$ 350 de alimentação e transporte. São R$ 1.050. Os valores foram inventados para o cálculo e não representam preços reais, uma proporção recomendada ou as necessidades de qualquer família.
| Período fictício | Entradas e saídas |
|---|---|
| Dias 1 a 15 | Entrada: R$ 1.500 Saídas: R$ 1.550 |
| Dias 16 a 30 | Entrada: R$ 1.500 Saídas: R$ 1.050 |
| Mês completo | Entradas: R$ 3.000 Saídas: R$ 2.600 Diferença: R$ 400 |
Os R$ 350 de cada período são duas previsões distintas de gastos, totalizando R$ 700 no mês. Não some novamente os R$ 700 como uma terceira despesa. O exercício também não inclui outros pagamentos, juros ou rendimentos.
Por que pode faltar R$ 50 mesmo com diferença mensal positiva?
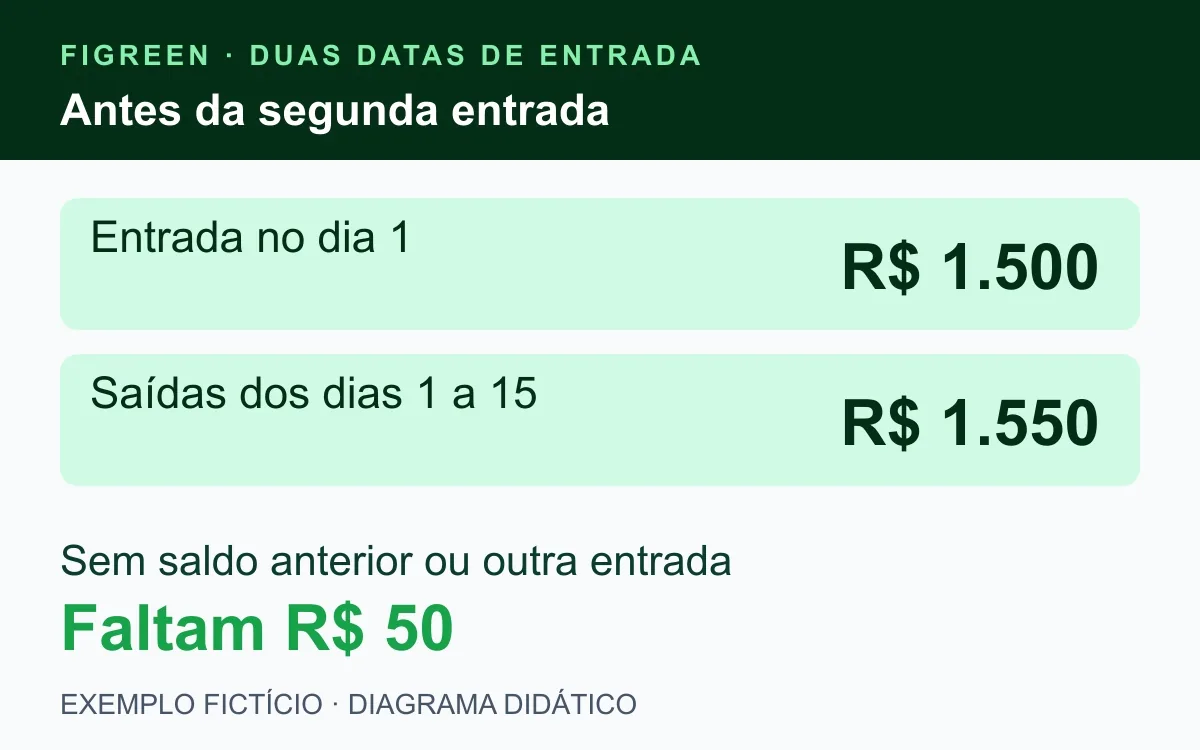
A primeira entrada é R$ 1.500, mas as saídas previstas antes da segunda entrada somam R$ 1.550. Sem saldo anterior e sem outro recebimento nesse intervalo, faltam R$ 50. O saldo do mês inteiro não resolve automaticamente uma necessidade de dinheiro anterior ao dia 16.
No segundo período, a entrada de R$ 1.500 supera as saídas de R$ 1.050 em R$ 450. Juntando as duas diferenças, R$ 450 menos R$ 50 resulta nos R$ 400 positivos do mês. Essa conta mostra a distribuição desigual entre as etapas, sem afirmar que o primeiro conjunto de pagamentos possa ser realizado com dinheiro inexistente.
Quando encontrar uma diferença assim no seu plano, identifique-a antes do vencimento e avalie as alternativas reais. O roteiro não recomenda usar limite bancário nem adiar uma obrigação por conta própria. Ele mostra o valor e o momento que precisam de atenção.
Como levar um saldo anterior de R$ 50 para o cálculo?
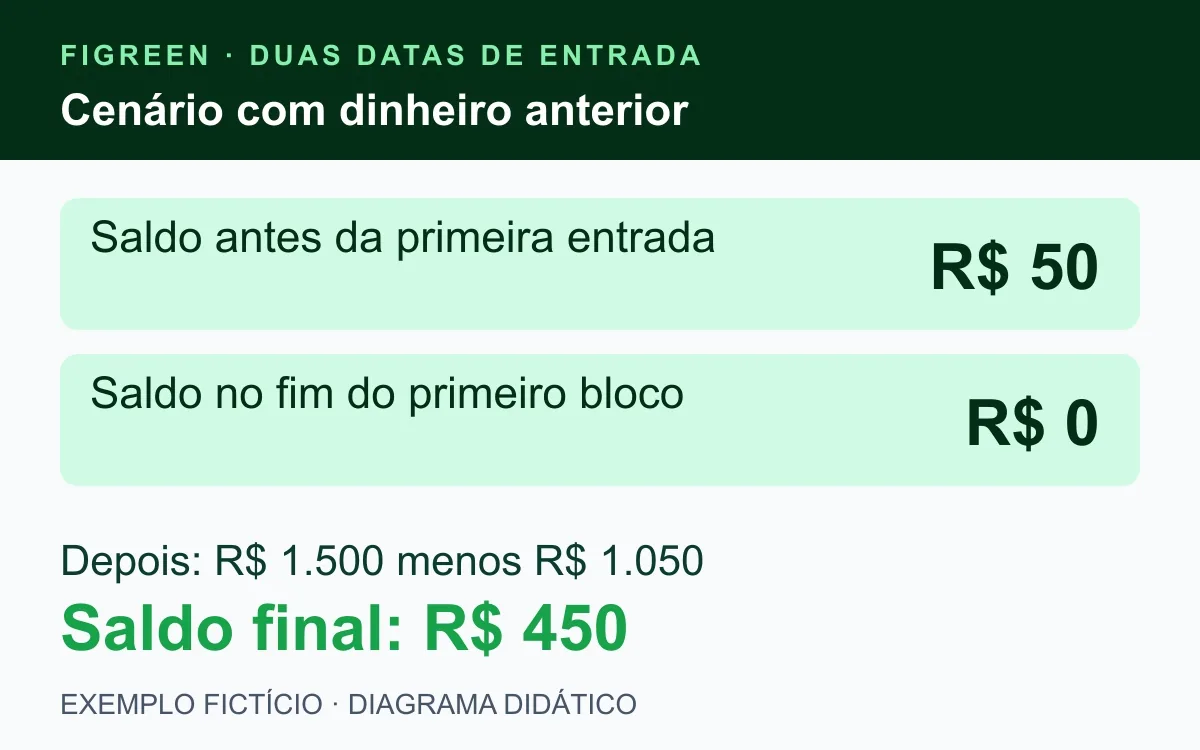
Em uma segunda simulação, a pessoa já tem R$ 50 disponíveis no início, antes da entrada do dia 1. Somando R$ 50 com R$ 1.500, dispõe de R$ 1.550 para os pagamentos do primeiro período. Depois das saídas previstas, o saldo fica em zero.
Com zero passando para o segundo período, entram R$ 1.500 no dia 16. Após as saídas de R$ 1.050, restam R$ 450. O saldo final não é igual à diferença mensal de R$ 400 porque inclui os R$ 50 que já existiam no começo.
A conferência completa é R$ 50 iniciais mais R$ 3.000 de entradas, menos R$ 2.600 de saídas, igual a R$ 450. Não registre os R$ 50 antigos como uma nova renda do mês. O artigo sobre saldo inicial no orçamento pessoal explica essa separação.
Como incluir alimentação e transporte sem esquecer dias?
Distribua os gastos do dia a dia pelos intervalos reais em que ocorrerão. Uma compra concentrada no começo pode exigir mais dinheiro naquela etapa, mesmo que o consumo se estenda por mais dias. A previsão de pagamento deve refletir esse desembolso, sem usar o mesmo valor como despesa em dois períodos.
Se o planejamento é feito por calendário, marque o início e o fim de cada bloco. Um período de 16 a 31 tem um dia a mais do que o de 16 a 30 usado no exemplo. Quando as necessidades mudam, revise a quantia prevista em vez de copiar o número fictício deste artigo.
Para acompanhar grupos de gastos em intervalos menores, veja o guia de limite semanal de gastos. Ele complementa a organização por datas, mantendo todos os dias dentro do orçamento.
Separar dinheiro para uma conta significa que ela já foi paga?
Não. Reservar uma quantia ajuda a identificar seu destino, mas o pagamento ainda precisa ser confirmado quando ocorrer. Se você separa R$ 500 para a mensalidade do segundo período, mantenha essa destinação visível sem dar baixa no compromisso antes de pagá-lo.
Ao pagar, atualize o estado do compromisso e a saída efetiva. Não desconte R$ 500 como gasto ao separar e depois mais R$ 500 no pagamento, se ambas as linhas representarem o mesmo evento no seu orçamento. A forma de organizar depende do método escolhido, mas o total precisa ser conferível.
Se o dinheiro for transferido para outra conta pessoal sua, confira as duas contas em conjunto. Essa mudança de lugar não cria uma renda nova. O guia de transferências entre contas pessoais ajuda a evitar essa duplicidade.
O que revisar se uma entrada ou uma conta mudar de data?
Atualize o calendário e recalcule os saldos a partir da alteração. Uma mudança no recebimento pode afetar contas que pareciam cobertas, e um novo vencimento pode concentrar pagamentos em outro intervalo. Não altere apenas o total do mês sem conferir os períodos intermediários.
Se você negociar uma mudança de vencimento, confirme as condições e a data em que ela terá efeito antes de usá-la no plano. A existência de uma possibilidade de mudança não significa que o pagamento atual já ganhou outro prazo.
No fechamento do primeiro período, compare o previsto com os movimentos confirmados e leve o saldo correto adiante. A revisão do orçamento no meio do mês ajuda a refazer a conta com o que realmente aconteceu, em vez de manter uma sobra apenas no papel.
Qual conferência fazer antes de usar o plano?
Confira primeiro as datas e depois as somas. Identifique o saldo inicial, mantenha os compromissos já assumidos e verifique se todo gasto está contado uma única vez. Um planejamento útil permite explicar o saldo de cada etapa e sua ligação com o mês completo.
- Os dois recebimentos têm valores e datas identificados?
- Os pagamentos anteriores à segunda entrada estão cobertos?
- O saldo inicial e o saldo transportado estão separados da renda nova?
- Todos os dias e os gastos cotidianos foram considerados?
- As alterações de valor ou data atualizaram os períodos seguintes?
Para estruturar o acompanhamento completo, consulte o guia de controle financeiro pessoal. Duas datas de entrada podem ser organizadas em um único plano, desde que o caminho do saldo entre elas continue visível.
🚀 Experimente grátis agora
Conheça a Figreen e mantenha uma rotina de organização dos seus registros financeiros. Confira as condições atuais no cadastro.
Fontes e referências
Conteúdo revisado em 20 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Banco Central: Caderno de Educação Financeira, edição 2026, módulo 2
- CVM, Portal do Investidor: Para onde vai o seu dinheiro
Perguntas frequentes
Devo dividir todas as contas pela metade se recebo duas vezes?
Não automaticamente. Distribua recebimentos e pagamentos pelas datas reais e inclua os gastos do dia a dia em cada intervalo.
Por que faltam R$ 50 no primeiro período do exemplo?
Porque a entrada é R$ 1.500 e as saídas anteriores à segunda entrada somam R$ 1.550. Sem saldo anterior ou outra entrada, existe uma diferença de R$ 50.
Quanto sobra no mês fictício?
As entradas de R$ 3.000 menos as saídas de R$ 2.600 deixam R$ 400 de diferença mensal. Isso não elimina a necessidade de conferir as datas intermediárias.
Por que o saldo final é R$ 450 na segunda simulação?
Porque ela começa com R$ 50 já existentes. Esses R$ 50 mais R$ 3.000 de entradas, menos R$ 2.600 de saídas, resultam em R$ 450.
Separar uma quantia significa que a conta já foi paga?
Não. Mantenha a destinação identificada e confirme o pagamento quando ocorrer, sem descontar a mesma despesa duas vezes.
O exemplo determina as datas de pagamento de salário?
Não. As datas 1 e 16 são fictícias e servem para o exercício. Use as datas e condições que efetivamente se aplicam à sua rotina.
Conclusão
O mês pode fechar positivo e ainda exigir atenção em uma etapa anterior. No exemplo, a diferença mensal é R$ 400, mas a primeira parte precisa de R$ 50 anteriores para cobrir seus pagamentos. Organize as datas, transporte o saldo correto e mantenha os gastos contados uma única vez, sem transformar dinheiro antigo em renda nova.
Organize as datas e acompanhe o mês inteiro
Conheça a Figreen e mantenha seus registros financeiros organizados.
🌿 Criar conta gratuitaLeia também
Finanças Pessoais
Saldo Inicial no Orçamento Pessoal: Como Começar Sem Duplicar Receita
Finanças Pessoais