📋 O que você vai aprender neste artigo
- O que o saldo inicial responde no orçamento pessoal?
- Qual data escolher para começar o controle?
- Como encontrar o saldo inicial de cada conta?
- Como fica um exemplo de saldo inicial em duas contas?
- Quais erros costumam duplicar valores no começo?
- Como conferir se o saldo está correto depois dos lançamentos?
- Saldo correto significa que todo o dinheiro pode ser gasto?
- Fontes e referências
- Perguntas frequentes
Saldo inicial é o valor que já existe nas contas incluídas no controle na data em que você começa. Registre esse ponto de partida separado das receitas novas, depois acompanhe as entradas e saídas seguintes. Assim, o dinheiro guardado antes do período não aparece como se tivesse sido recebido outra vez. Este guia é para pessoa física, nas contas pessoais e da casa, com um exercício inteiramente fictício.
⚡ Resumo rápido
- Escolha uma data de início e confira os saldos no mesmo momento.
- O dinheiro que já existia é o ponto de partida, não uma receita nova do período.
- Registre uma única vez os movimentos posteriores à data escolhida.
- Este guia é para pessoa física. Todos os números e situações do exemplo são fictícios.
O que o saldo inicial responde no orçamento pessoal?
Ele responde a uma pergunta simples: com quanto dinheiro você começou o acompanhamento? A receita responde a outra: quanto entrou durante o período acompanhado? Uma pessoa pode iniciar o controle com dinheiro que veio de meses anteriores, mesmo sem ter recebido nada no dia em que abriu a planilha ou o aplicativo. Separar as duas informações evita uma leitura errada do mês.
Imagine abrir um caderno novo e anotar tudo o que está na carteira. Essa primeira anotação descreve o que você tem naquele momento. Ela não prova que ganhou aquele valor hoje. No controle das contas, a lógica é parecida: o saldo inicial estabelece uma referência para conferir os movimentos que virão depois.
O Banco Central apresenta o orçamento como ferramenta de planejamento e acompanhamento das receitas e despesas. A aplicação prática deste artigo é uma proposta editorial da Figreen para organizar o começo do registro, sem substituir orientações contábeis ou tributárias.
Qual data escolher para começar o controle?
Escolha uma data que você consiga conferir nos extratos das contas pessoais. Pode ser o início de um mês ou o dia em que decidiu começar. O importante é usar o mesmo corte em todas as contas incluídas. Anote também se o saldo corresponde ao começo ou ao fim daquele dia, para saber quais movimentos já estão dentro do valor inicial.
Se você usa o saldo do fim do dia, não registre novamente os pagamentos daquele mesmo dia como se tivessem ocorrido depois do ponto de partida. Se prefere acompanhar o mês completo, recupere o saldo de abertura e os movimentos desde o começo. São duas formas possíveis de organizar o registro; misturá-las produz diferenças difíceis de explicar.
Você não precisa reconstruir anos de extratos para começar um acompanhamento útil. Pode manter documentos antigos em uma pasta e estabelecer um corte atual confiável. A partir dele, cada novo movimento deve ter data, descrição e valor. Para estruturar a rotina, veja o guia de controle financeiro pessoal.
Como encontrar o saldo inicial de cada conta?
Faça uma lista das contas que realmente entrarão no acompanhamento. Por exemplo: a conta em que recebe salário, outra conta pessoal usada para pagamentos e o dinheiro em espécie que deseja controlar. Confira cada valor na data escolhida e mantenha uma identificação simples, suficiente para você distinguir as contas sem expor números completos em documentos compartilhados.
Não some o limite do cartão ou do cheque especial como se fosse dinheiro próprio. Se houver saldo negativo, preserve o sinal e registre a situação com clareza. Valores bloqueados ou ainda pendentes de confirmação também precisam ficar identificados, em vez de serem tratados como saldo livre para novas compras.
Antes de somar, defina o alcance do exercício. Aqui, o saldo consolidado reúne somente as contas pessoais escolhidas para o controle cotidiano. Não é um levantamento completo do patrimônio, não avalia investimentos e não calcula a capacidade de endividamento. A lista precisa dizer o que está incluído para que a comparação futura use o mesmo conjunto.
Como fica um exemplo de saldo inicial em duas contas?
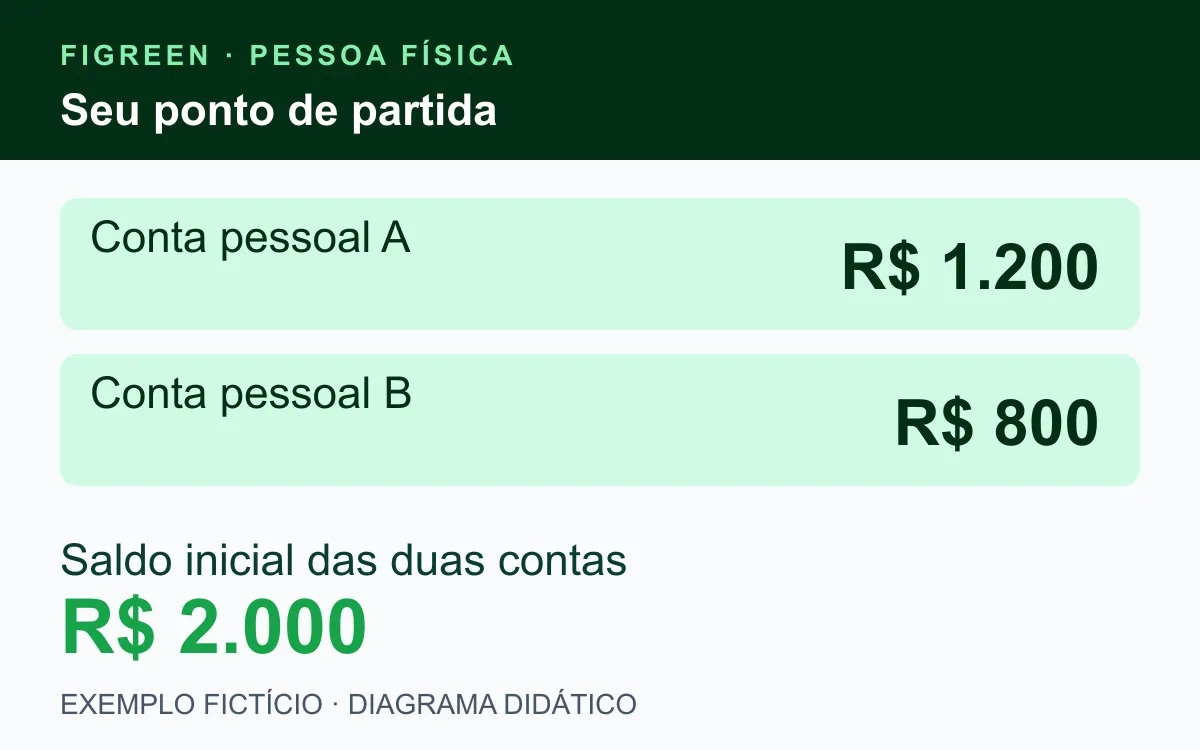
Exemplo inteiramente fictício: no ponto de partida, a Conta A tem R$ 1.200 e a Conta B tem R$ 800. As duas pertencem à mesma pessoa e fazem parte do mesmo controle pessoal. O saldo inicial consolidado é R$ 2.000. Até aqui, nenhuma receita do novo período foi registrada.
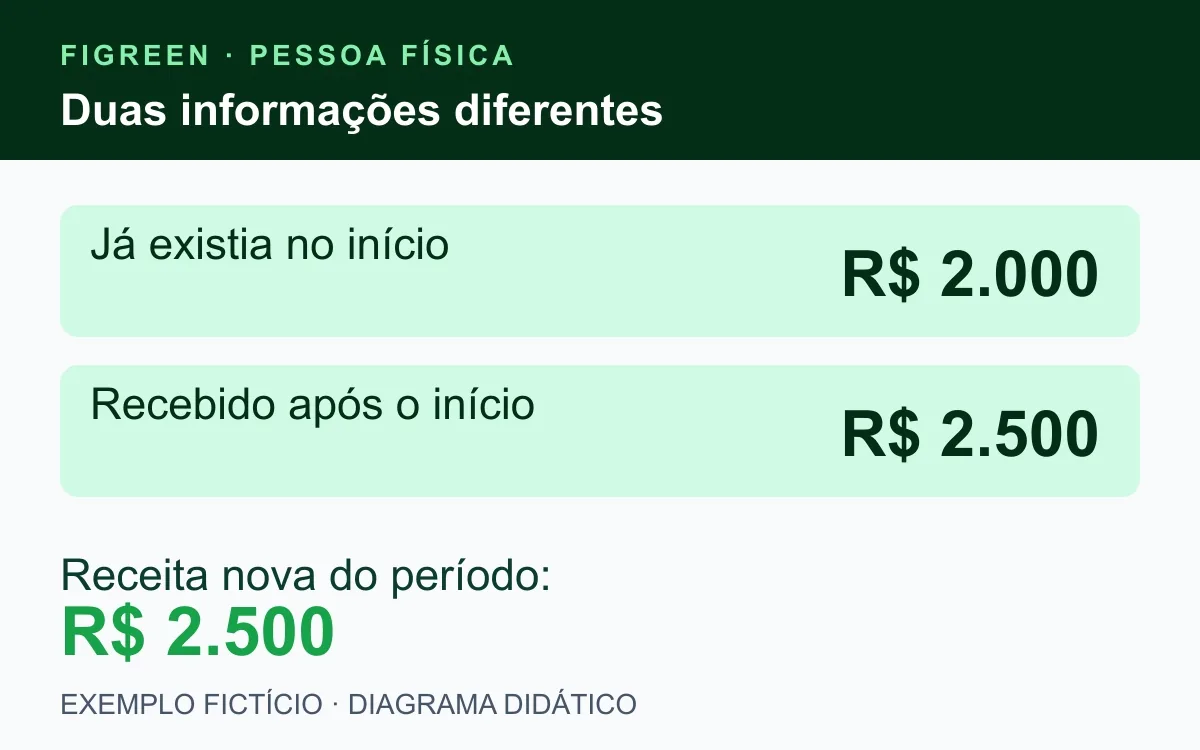
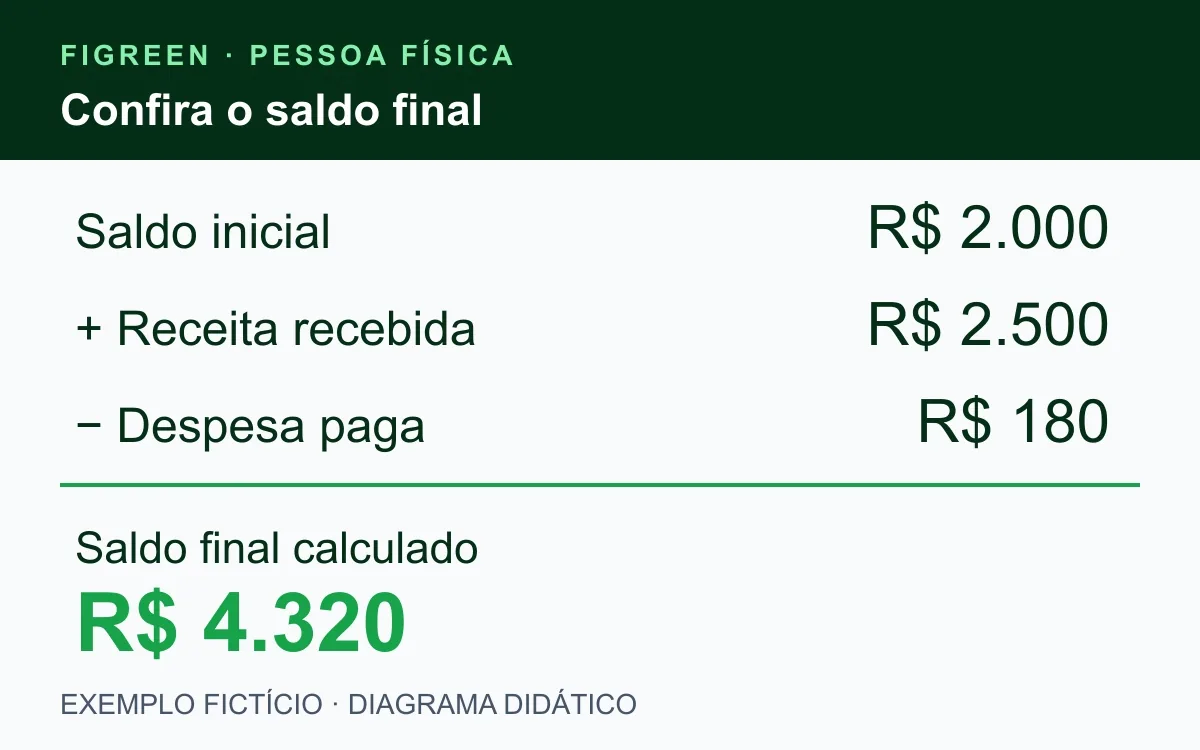
Depois do início, essa pessoa recebe R$ 2.500 de salário na Conta A e paga R$ 180 de supermercado. Neste exercício simplificado, sem outros movimentos, o saldo consolidado passa a R$ 4.320. A conta é R$ 2.000 mais R$ 2.500 menos R$ 180. A receita nova acompanhada foi de R$ 2.500, embora o saldo final seja maior que esse valor.
| Registro fictício | Valor |
|---|---|
| Saldo inicial das duas contas | R$ 2.000 |
| Receita recebida após o início | R$ 2.500 |
| Despesa paga após o início | R$ 180 |
| Saldo final calculado | R$ 4.320 |
Se os R$ 2.000 fossem classificados como receita nova, o relatório mostraria R$ 4.500 de entradas, apesar de só R$ 2.500 terem sido recebidos no período. O saldo da conta até poderia parecer correto, mas a leitura da renda ficaria distorcida. Por isso, confira tanto o saldo quanto a classificação dos registros.
Quais erros costumam duplicar valores no começo?
Um erro possível é informar o saldo atual e depois importar todos os movimentos anteriores que já formaram esse saldo. Outro é registrar manualmente uma entrada que também aparece na importação do extrato. A prevenção é definir o corte antes de preencher e conferir a lista de movimentos, não apenas o total final.
- Saldo de abertura mais histórico completo: os movimentos precisam começar depois do momento de abertura escolhido.
- Mesma conta em duas linhas: confirme se nomes diferentes não estão representando a mesma origem de dinheiro.
- Recebimento repetido: compare data, valor e descrição antes de acrescentar um registro semelhante.
- Movimento entre contas próprias: quando as duas estão no mesmo controle, acompanhe a saída e a entrada sem tratar a movimentação interna como uma nova renda.
Há situações que exigem classificação diferente, como dinheiro recebido de outra pessoa, pagamento de um cliente ou movimentação entre pessoa física e empresa. Não use a regra das contas próprias para encobrir esses casos. Este exercício fica restrito ao orçamento pessoal; movimentos da empresa pedem controle separado e orientação adequada.
Como conferir se o saldo está correto depois dos lançamentos?
Compare cada conta individualmente com o extrato no mesmo momento de referência. Se uma delas não bate, procure primeiro movimentos ausentes, repetidos, com valor diferente ou lançados em data inadequada. Uma diferença positiva e outra negativa de mesmo valor podem indicar um movimento interno registrado apenas de um lado.
Evite criar uma receita genérica só para fazer o número fechar. Esse ajuste pode esconder a causa e comprometer a comparação dos próximos períodos. Se você descobrir que o ponto de partida foi informado errado, documente a correção com data e motivo, mantendo a diferença entre corrigir uma referência e receber dinheiro novo.
No exemplo fictício, a conferência consolidada termina em R$ 4.320. Esse valor precisa ser compatível com a soma dos saldos das contas acompanhadas, considerando os mesmos movimentos e a mesma data. O resultado não representa uma promessa de sobra nem uma recomendação de valor a manter em conta.
Saldo correto significa que todo o dinheiro pode ser gasto?
O saldo descreve uma posição. Para decidir sobre novas despesas, você ainda precisa olhar as contas que vencerão e o dinheiro destinado a objetivos. Uma conta a pagar na semana seguinte pode não ter saído do banco, mas já compromete parte do planejamento. Mantenha a previsão separada do registro de pagamentos realizados.
A CVM, no Portal do Investidor, distingue o registro do que já aconteceu da projeção de renda e gastos futuros. Seu orçamento pode aproveitar os dois: uma base conferida para entender a situação atual e uma previsão para organizar as próximas decisões. Veja também a revisão do orçamento no meio do mês.
Para dar continuidade, organize as categorias dos gastos pessoais e a lista de contas e parcelas que ainda vencem. Começar com o saldo correto não elimina imprevistos, mas deixa uma referência verificável para acompanhar o que mudou.
🚀 Experimente grátis agora
Conheça a Figreen e escolha uma rotina de acompanhamento que ajude a manter suas contas organizadas. Confira as condições atuais no cadastro.
Fontes e referências
Conteúdo revisado em 17 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Banco Central do Brasil: Caderno de Educação Financeira, edição 2026, módulos 2 e 3
- CVM, Portal do Investidor: Passo 03, Planeje os seus gastos
Perguntas frequentes
Saldo inicial entra como receita do mês?
Neste controle pessoal, ele fica separado das receitas novas. Representa o dinheiro que já existia no ponto de partida escolhido.
Posso começar no meio do mês?
Sim. Escolha uma data conferível e registre somente os movimentos posteriores ao corte. Para acompanhar o mês inteiro, use o saldo de abertura e recupere o histórico correspondente.
Devo somar o limite do cartão ao saldo inicial?
Não. Limite de crédito não é dinheiro próprio disponível. Mantenha as obrigações e o planejamento de pagamentos identificados separadamente.
Por que o saldo final pode ser maior que a receita do período?
Porque você pode ter começado com dinheiro de períodos anteriores. No exemplo fictício, R$ 2.000 iniciais mais R$ 2.500 recebidos menos R$ 180 pagos resultam em R$ 4.320.
E se eu encontrar uma diferença na conferência?
Compare cada conta com o extrato e procure movimentos ausentes, repetidos, com valor ou data diferentes. Documente uma eventual correção do ponto de partida.
Este exemplo serve para misturar contas pessoais e empresariais?
Não. O público deste guia é pessoa física e o exercício reúne somente contas pessoais. Mantenha os movimentos da empresa separados e busque orientação adequada para sua classificação.
Conclusão
Escolha a data de início, confira o que já existe e mantenha esse valor separado das receitas novas. Depois acompanhe os movimentos uma única vez e compare os saldos com os registros de origem. Essa sequência simples cria um ponto de partida confiável para o orçamento pessoal, sem inventar renda para ajustar a conta.
Seu controle começa com uma referência clara
Conheça a Figreen e mantenha uma rotina de conferência das suas contas.
🌿 Criar conta gratuitaLeia também
Finanças Pessoais
Categorias de Gastos Pessoais: Lista Pronta para Organizar o Orçamento
Finanças Pessoais