📋 O que você vai aprender neste artigo
- Qual é a diferença entre recarga paga e crédito disponível?
- O que conferir na operadora antes de planejar?
- Como somar as recargas pagas no mês?
- Como a recarga afeta o dinheiro disponível?
- Como conferir o saldo de créditos sem duplicar o gasto?
- Como acompanhar validade e benefícios sem criar uma previsão falsa?
- Como organizar recargas de mais de uma pessoa?
- O que revisar se o gasto ultrapassa o planejado?
- Qual checklist usar na próxima conferência?
- Fontes e referências
- Perguntas frequentes
Para organizar a recarga de celular no orçamento, registre o valor pago e a data do pagamento. Depois acompanhe, em um controle separado, o saldo de créditos e sua validade. Usar créditos que você já comprou não representa um novo pagamento daquela mesma recarga. Este roteiro é para pessoas e famílias, público PF, que utilizam celular pré-pago. Todos os valores e movimentos do exemplo são fictícios, sem representar oferta de operadora.
⚡ Resumo rápido
- Registre a recarga pela data em que foi paga.
- Separe dinheiro disponível e saldo de créditos do celular.
- Confira débitos, condições da oferta e prazo de validade.
- Não conte o uso dos créditos como outro pagamento da mesma recarga.
Qual é a diferença entre recarga paga e crédito disponível?
A recarga paga informa quanto dinheiro você destinou ao serviço. O saldo de créditos informa o que a operadora mostra como disponível para uso, conforme as condições aplicáveis. As duas informações se relacionam, mas respondem a perguntas diferentes: quanto saiu do orçamento e quanto ainda existe no controle do telefone.
Para pagar aluguel, alimentação ou transporte, confira o dinheiro disponível nas suas contas e na carteira. Não some automaticamente o saldo do celular a esse valor como se ele estivesse livre para qualquer despesa. Este artigo não presume resgate de créditos em dinheiro nem define direitos de restituição de uma situação específica.
O mesmo cuidado vale para bônus e franquias. Um benefício mostrado no aplicativo não deve ser lançado como renda recebida na conta bancária. Registre sua existência para entender o serviço, mas confira suas condições antes de concluir que ele substitui uma recarga futura.
O que conferir na operadora antes de planejar?
Consulte o saldo, a validade dos créditos e os detalhes da oferta utilizada. Confira se há pacote contratado, como ele é cobrado e quais benefícios estão disponíveis. Separe o que é crédito em reais do que é franquia de dados, minutos ou outro benefício, pois as unidades e as condições podem ser diferentes.
Na página sobre cobrança, a Anatel informa que a validade dos créditos pré-pagos deve ser comunicada antes da aquisição. A agência também orienta sobre o recurso gratuito para consultar créditos e validade em tempo real, disponível no atendimento digital e telefônico. Use os canais da prestadora para conferir sua situação concreta.
Não deduza a validade de um crédito apenas pelo dia em que fez a última recarga. Confira a informação apresentada pela operadora e as regras aplicáveis. Da mesma forma, não trate automaticamente o fim de um benefício ou de uma franquia como prova de que todo o saldo em reais acabou. Esclareça o que cada informação significa no seu serviço.
Como somar as recargas pagas no mês?
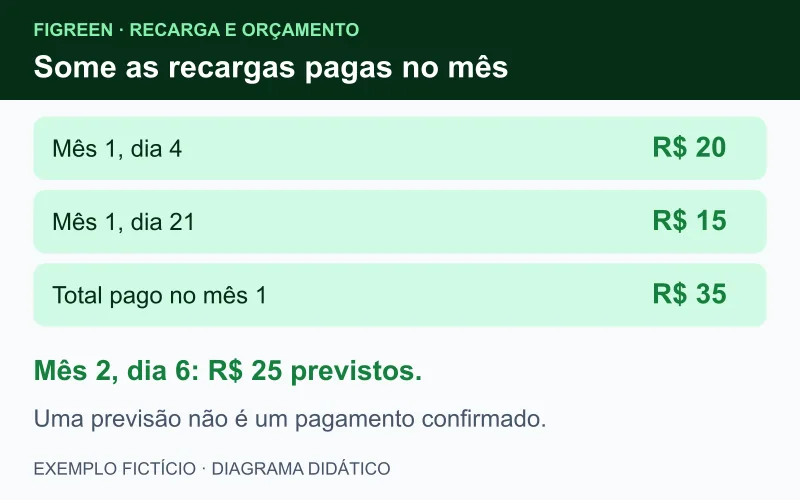
No cenário fictício, uma pessoa paga R$ 20 no dia 4 e R$ 15 no dia 21 do primeiro mês. Os pagamentos são imediatos e entram integralmente como créditos, sem taxas, bônus ou outros componentes. O gasto financeiro considerado com recargas nesse mês é R$ 20 + R$ 15 = R$ 35.
Uma terceira recarga de R$ 25 está prevista para o dia 6 do segundo mês. Ela aparece no planejamento futuro, mas não faz parte dos R$ 35 já pagos no primeiro. Se for realizada como previsto, as recargas dos dois meses somarão R$ 60. Não antecipe a confirmação de um pagamento apenas porque ele foi planejado.
| Data fictícia | Pagamento |
|---|---|
| Mês 1, dia 4 | R$ 20 |
| Mês 1, dia 21 | R$ 15 |
| Total do mês 1 | R$ 35 |
| Mês 2, dia 6 | R$ 25 previstos |
Esse calendário não é recomendação de valor ou frequência. O gasto real depende das condições contratadas e do seu uso. Para organizar datas junto dos demais compromissos, veja o guia de contas e parcelas do mês.
Como a recarga afeta o dinheiro disponível?
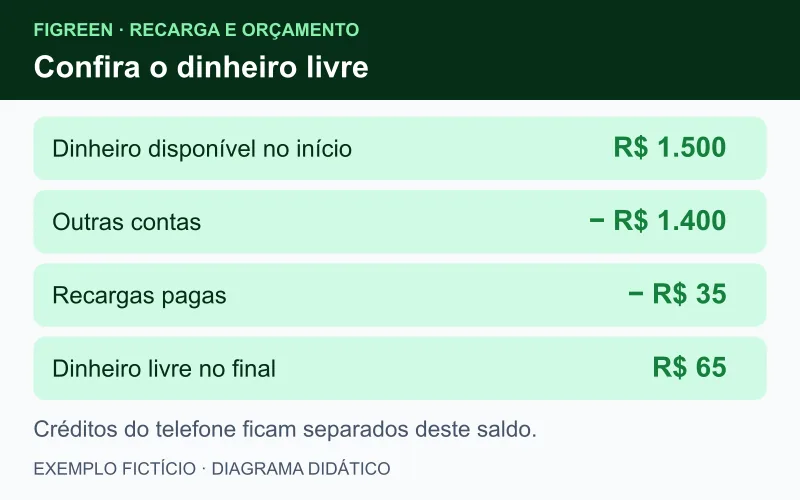
A simulação começa com R$ 1.500 disponíveis para o recorte do primeiro mês. Há R$ 1.400 de outras contas e as duas recargas, que somam R$ 35. Sem novas entradas, o dinheiro livre ao final fica em R$ 1.500 - R$ 1.400 - R$ 35 = R$ 65.
Esse cálculo usa pagamentos, não o quanto de internet foi consumido. Mesmo que sobrem créditos no telefone, os R$ 35 já saíram do dinheiro disponível no exemplo. Por outro lado, usar depois os créditos comprados não deve reduzir novamente o saldo financeiro como se você tivesse pago mais R$ 35.
O Banco Central orienta registrar os gastos e projetar despesas e ganhos para entender as sobras ou faltas do orçamento. Coloque as recargas nessa visão junto de alimentação, moradia e outros pagamentos. Um gasto pequeno isolado pode se tornar relevante quando se repete ou se soma a outras linhas da família.
Os R$ 65 não comprovam que todas as necessidades estejam cobertas. O cenário exclui imprevistos e novas compras. Para começar uma visão mais completa, consulte o guia de controle financeiro pessoal e confira as datas de cada saída.
Como conferir o saldo de créditos sem duplicar o gasto?
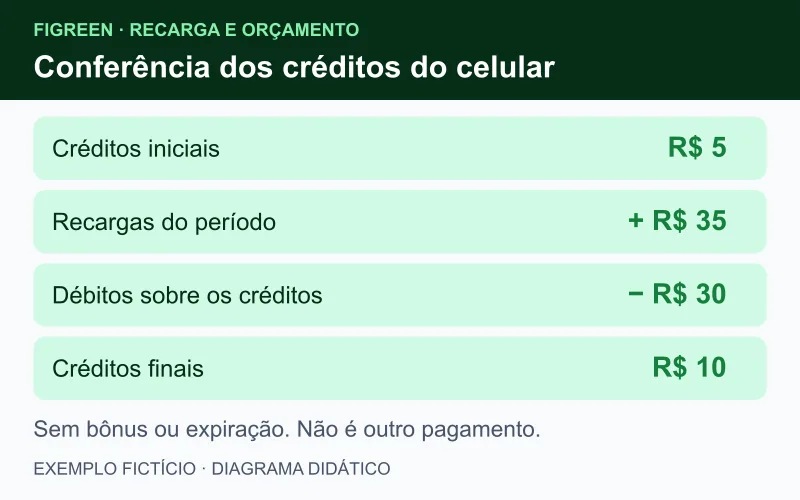
Agora olhe apenas o controle do telefone fictício. A pessoa começa com R$ 5 de créditos, recebe R$ 20 da primeira recarga e tem R$ 18 debitados pelo uso ou pelas cobranças previstas na sua oferta. O saldo passa a R$ 7. Depois entram os R$ 15 da segunda recarga, levando o saldo a R$ 22; novos débitos de R$ 12 deixam R$ 10.
A conferência do período é R$ 5 + R$ 35 - R$ 30 = R$ 10 em créditos. O exercício supõe que todos esses créditos estejam válidos e disponíveis conforme a oferta, sem expiração, bônus, estorno ou ajuste. Os R$ 18 e R$ 12 são débitos fictícios, não preços reais de serviços.
No orçamento de dinheiro, as recargas do período continuam sendo R$ 35. Não some também os R$ 30 debitados no celular como outra saída financeira. Eles representam uso de créditos já adquiridos, incluindo parte do saldo que existia antes do recorte. Este guia usa uma visão gerencial de pagamentos, sem pretender definir outro método de contabilização.
No final do exemplo, há R$ 65 de dinheiro livre e R$ 10 no controle de créditos do telefone. Mostre os saldos separados. Chamar o conjunto de R$ 75 disponíveis para pagar qualquer conta esconderia que uma parte está vinculada ao serviço.
Como acompanhar validade e benefícios sem criar uma previsão falsa?
Registre a data em que consultou o saldo e o prazo informado pela prestadora. Identifique separadamente créditos em reais, franquias e benefícios, quando existirem. Não transforme uma quantidade de dados em dinheiro por uma conversão inventada nem atribua aos benefícios um valor que possa ser gasto em outras contas.
Se um pacote tiver renovação ou outra forma de cobrança, confira como ela funciona na oferta que você usa. Um débito sobre créditos já existentes é diferente de um pagamento novo com dinheiro. Caso haja uma nova cobrança efetivamente paga por outro meio, ela precisa aparecer uma vez no orçamento, com identificação suficiente para ser conferida.
Não programe recargas só para seguir uma frequência que você ainda não verificou. Examine o histórico e a necessidade prevista, sem presumir que o saldo de hoje durará até determinada data. Informações sobre validade e revalidação devem ser confirmadas na operadora e nas orientações atuais da Anatel.
Como organizar recargas de mais de uma pessoa?
Identifique para quem foi cada recarga e quem efetivamente pagou. Um registro como recarga da linha de uso pessoal, com data e comprovante, costuma ser mais útil do que várias saídas chamadas apenas de celular. Mantenha os dados necessários em um controle privado, sem divulgar números ou informações de outras pessoas.
Quando uma pessoa paga por outra, esclareça se houve ajuda sem devolução ou se haverá reembolso. Uma devolução apenas combinada não é dinheiro já recebido. Na visão do grupo familiar, escolha um critério consistente para não contar o pagamento e a transferência entre os participantes como dois gastos com o serviço.
O guia de rateio de gastos compartilhados ajuda nessa organização. Para a linha individual, continue consultando o saldo de créditos separadamente, pois o comprovante do pagamento de uma recarga não informa sozinho o saldo atual da operadora.
O que revisar se o gasto ultrapassa o planejado?
Compare os valores pagos por período e procure a explicação: mais recargas, mudança de uso, outra linha incluída ou cobrança adicional. Consulte os detalhes fornecidos pela prestadora quando não reconhecer um débito. Não invente a causa da diferença apenas para fazer o controle fechar.
Se houver contestação, guarde os comprovantes e protocolos e acompanhe a resposta pelos canais adequados. Uma restituição em análise não deve entrar como dinheiro confirmado. Se ocorrer crédito no telefone ou devolução financeira, identifique qual foi a forma efetiva antes de atualizar seus saldos.
Reveja também o limite que reservou para o serviço e o calendário das demais contas. Uma redução no valor recarregado não garante, por si, economia sustentável ou atendimento da sua necessidade de comunicação. A decisão deve considerar uso e condições reais, sem depender de uma oferta fictícia deste exemplo.
Qual checklist usar na próxima conferência?
- Localizar os pagamentos e seus comprovantes.
- Somar as recargas de cada período.
- Separar previsto e efetivamente pago.
- Consultar créditos, débitos e validade na operadora.
- Distinguir crédito em reais, franquia e benefício.
- Evitar repetir no orçamento o uso de créditos já pagos.
- Conferir outras linhas e eventuais reembolsos.
- Revisar a necessidade futura junto das demais contas.
O controle fica mais claro quando cada número tem um significado. Pague e registre a recarga, acompanhe o crédito no lugar adequado e revise o planejamento com informações confirmadas. Para organizar o limite de despesas do mês, veja também categorias de gastos pessoais.
🚀 Experimente grátis agora
Na área pessoal da Figreen, você pode registrar gastos com descrição, valor e data. Use esse controle para acompanhar as recargas pagas no orçamento e consulte separadamente os créditos e a validade nos canais da operadora.
Fontes e referências
Conteúdo revisado em 3 de novembro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Anatel: Cobrança, seção Pré-pago, informação de validade e consulta gratuita de créditos; conteúdo principal consultado em 03/11/2026
- Banco Central: registro de gastos e projeção de despesas e ganhos no orçamento; conteúdo principal consultado em 03/11/2026
Perguntas frequentes
Quanto foi pago em recargas no primeiro mês do exemplo?
R$ 35: uma recarga fictícia de R$ 20 no dia 4 e outra de R$ 15 no dia 21. A recarga de R$ 25 prevista para o segundo mês pertence a outro período.
Os R$ 30 debitados no celular entram como mais um pagamento?
Não no controle de pagamentos usado no exemplo. São débitos sobre créditos já adquiridos, e não outra saída de dinheiro da mesma recarga.
Como o saldo do telefone chegou a R$ 10?
O cenário fictício parte de R$ 5 em créditos, acrescenta R$ 35 de recargas e desconta R$ 30 de débitos. Supõe todos os créditos válidos, sem bônus, expiração ou outros ajustes.
Posso somar créditos do celular ao dinheiro livre?
Mantenha os saldos separados. No exemplo, há R$ 65 de dinheiro livre e R$ 10 em créditos vinculados ao serviço, sem presumir disponibilidade desse crédito para pagar outras contas.
Onde conferir a validade dos créditos?
Consulte a prestadora pelos canais disponíveis. A Anatel orienta que a validade seja informada antes da compra e que haja consulta gratuita de créditos e validade em tempo real.
Conclusão
Organize a recarga pelo valor e pela data do pagamento, mantendo o saldo de créditos em um acompanhamento separado. No exemplo fictício, R$ 35 foram pagos no primeiro mês, restam R$ 65 de dinheiro livre após as demais contas e há R$ 10 em créditos no telefone. Os débitos sobre créditos já comprados não são outro pagamento da mesma recarga.
Organize os gastos de comunicação
Conheça a Figreen e acompanhe os pagamentos no seu orçamento pessoal.
🌿 Criar conta gratuita