📋 O que você vai aprender neste artigo
- Quando faz sentido dividir um gasto entre projetos?
- O que registrar antes de calcular as parcelas?
- Como fica um exemplo fictício com horas de uso?
- Como somar os gastos diretos com a parcela comum?
- Onde costuma aparecer a dupla contagem?
- Como tratar uma diferença de arredondamento?
- O que acontece se o critério ou as quantidades mudarem?
- Ratear R$ 600 significa realizar três pagamentos?
- O rateio mostra o lucro de cada projeto?
- Qual conferência fazer antes de usar o relatório?
- Fontes e referências
- Perguntas frequentes
Para fazer um rateio de gastos compartilhados, identifique o valor de origem, escolha uma base de distribuição e confira se as parcelas somam exatamente esse valor. O detalhamento ajuda a analisar projetos sem transformar um gasto em vários pagamentos novos. Este roteiro é para PJ e pequenos negócios, com um exemplo gerencial inteiramente fictício, dentro de uma única empresa.
⚡ Resumo rápido
- Identifique o gasto original e separe o que pertence diretamente a um projeto.
- Escolha uma base de distribuição que tenha relação com o uso e registre o critério.
- Confira se as partes e os totais dos projetos fecham sem repetir a linha compartilhada.
- Mantenha a análise gerencial ligada ao documento e ao pagamento real.
Quando faz sentido dividir um gasto entre projetos?
Um gasto pode atender a mais de um trabalho. Se ele ficar apenas em uma linha geral, a análise de cada projeto pode não mostrar sua participação no uso da estrutura. Ao mesmo tempo, lançar o valor inteiro em todos os projetos aumenta artificialmente o total. O rateio gerencial organiza a distribuição sem alterar a origem do gasto.
O Sebrae distingue custos diretamente identificáveis daqueles que exigem distribuição para serem atribuídos a produtos ou serviços. A aplicação deste artigo usa um recurso compartilhado e uma base mensurável para demonstrar a conta. Ela não estabelece um método obrigatório de custeio, tratamento fiscal ou lançamento contábil.
Comece pelo que já pode ser identificado diretamente. Se um material foi adquirido e usado somente no projeto A, mantenha essa referência em A em vez de colocá-lo no bloco comum sem necessidade. Distribua apenas o que realmente compõe o conjunto compartilhado que você decidiu analisar.
O que registrar antes de calcular as parcelas?
Anote a referência do documento, o período, o valor total a distribuir, os projetos participantes e a base escolhida. Registre também de onde vieram as quantidades usadas no cálculo. Isso permite que outra pessoa confira a distribuição sem depender de uma porcentagem cuja origem ninguém conhece.
O período das quantidades deve ser compatível com o gasto. Usar horas de um mês para distribuir um recurso de outro período pode distorcer a análise. Se os registros ainda estiverem incompletos, identifique o resultado como provisório e descreva o que precisa de confirmação.
Defina qual pergunta a análise pretende responder. Horas de uso podem fazer sentido para um recurso utilizado por tempo, mas não demonstram automaticamente o consumo de qualquer outro serviço. Um critério precisa ser avaliado para o gasto específico, e não escolhido apenas porque deixa uma parcela menor para determinado projeto.
Como fica um exemplo fictício com horas de uso?
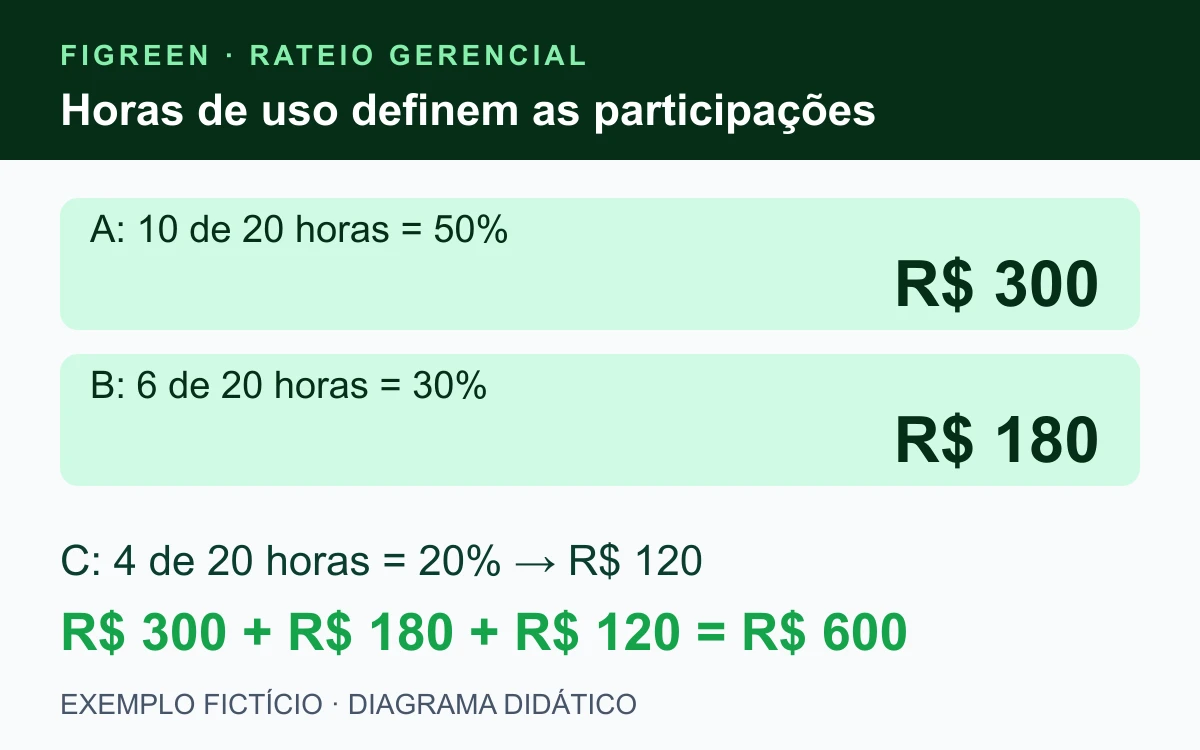
Exemplo inteiramente fictício: um pequeno negócio tem R$ 600 de locação de um equipamento compartilhado no período. O uso registrado é de dez horas no projeto A, seis horas em B e quatro horas em C. São vinte horas no total. Os valores não representam preço de mercado ou contrato real.
Para o exercício, a empresa escolheu distribuir esse gasto proporcionalmente às horas de uso registradas. A participação de A é 10 ÷ 20 = 50%; a de B é 6 ÷ 20 = 30%; e a de C é 4 ÷ 20 = 20%. As participações somam 100%.
| Projeto fictício | Base e parcela do gasto comum |
|---|---|
| A | 10 de 20 horas: 50% R$ 600 × 50% = R$ 300 |
| B | 6 de 20 horas: 30% R$ 600 × 30% = R$ 180 |
| C | 4 de 20 horas: 20% R$ 600 × 20% = R$ 120 |
| Total | 20 horas e 100% R$ 300 + R$ 180 + R$ 120 = R$ 600 |
A fórmula utilizada é parcela do projeto = valor comum × quantidade do projeto ÷ quantidade total. Neste exemplo, dividir R$ 600 pelas vinte horas produz R$ 30 por hora como fator de distribuição. Esse fator não é preço de venda da hora, produtividade ou margem do serviço.
Como somar os gastos diretos com a parcela comum?
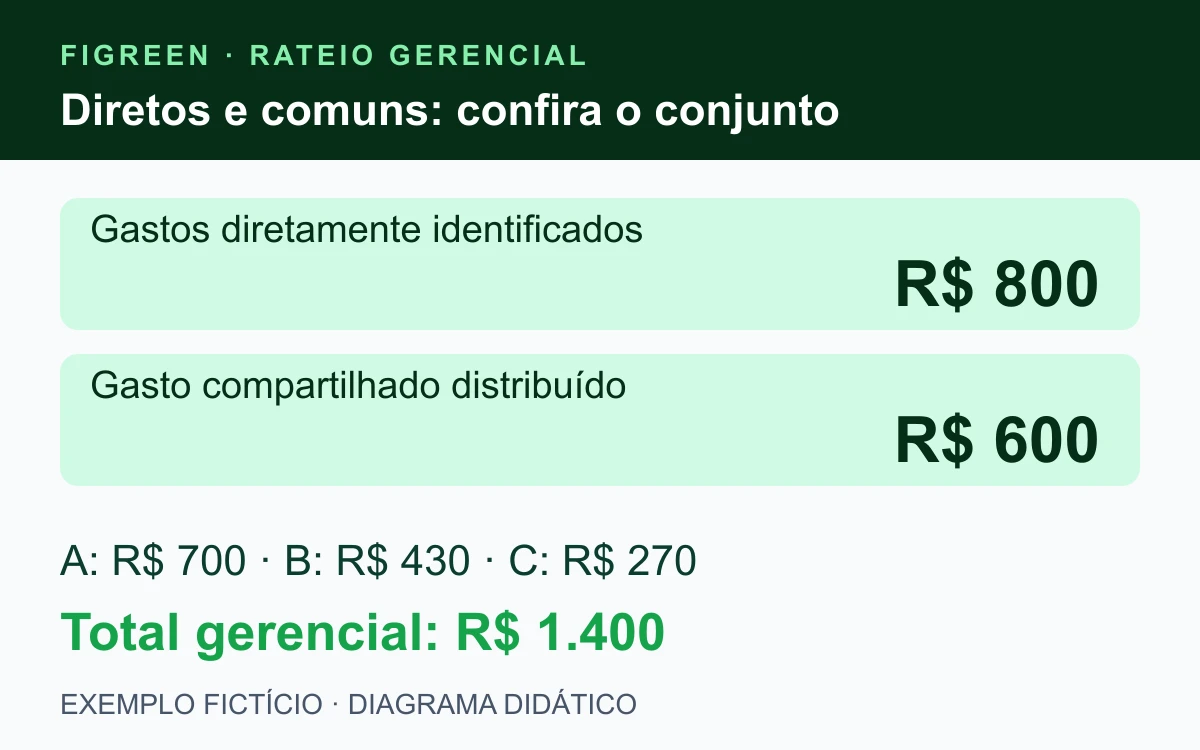
No mesmo exercício, A tem R$ 400 de gastos diretamente identificados, B tem R$ 250 e C tem R$ 150. Eles somam R$ 800 e não incluem a locação de R$ 600. Não há outros gastos nesse recorte. A separação evita que um valor já atribuído diretamente reapareça dentro do bloco comum.
Depois da distribuição, A fica com R$ 400 + R$ 300 = R$ 700. B fica com R$ 250 + R$ 180 = R$ 430. C fica com R$ 150 + R$ 120 = R$ 270. A soma dos projetos é R$ 700 + R$ 430 + R$ 270 = R$ 1.400.
A conferência pela origem é R$ 800 de gastos diretos mais R$ 600 compartilhados, também R$ 1.400. Os dois caminhos devem chegar ao mesmo total. O guia de orçamento de projeto por etapa ajuda a ligar essa análise ao restante do planejamento.
Onde costuma aparecer a dupla contagem?
Uma apresentação pode mostrar o gasto comum na visão geral e suas parcelas na visão dos projetos. Isso é possível como detalhamento, desde que as duas visões não sejam somadas como conjuntos independentes. A linha original explica de onde vieram as partes; ela não cria um gasto adicional.
Se alguém somar os R$ 1.400 dos projetos e acrescentar novamente a locação de R$ 600, chegará a R$ 2.000. A diferença de R$ 600 é exatamente a repetição do valor já distribuído. O total correto do recorte continua R$ 1.400.
Use referências que permitam sair da parcela e localizar o documento de origem. Se o controle mantiver uma linha comum separada, identifique que ela já foi distribuída na visão analítica. A conferência depende tanto do critério de soma quanto da precisão de cada multiplicação.
Como tratar uma diferença de arredondamento?
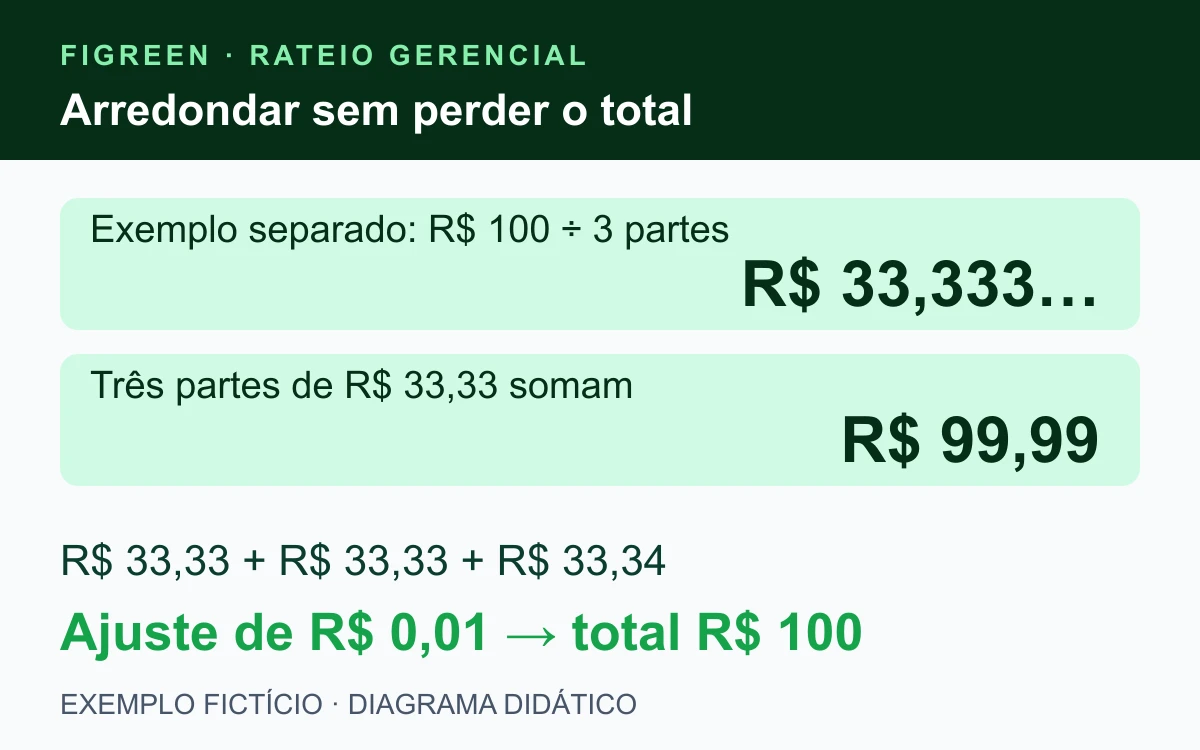
Considere agora um exemplo independente e fictício: R$ 100 serão divididos igualmente entre três partes. Cada divisão produz R$ 33,333... Antes de apresentar valores monetários em centavos, é preciso definir como fechar o total sem criar ou eliminar dinheiro na distribuição.
Três partes de R$ 33,33 somam R$ 99,99. Neste exercício separado, foi adotada a convenção de acrescentar o centavo residual à última parte. As parcelas ficam R$ 33,33, R$ 33,33 e R$ 33,34, totalizando R$ 100.
Essa convenção foi escolhida apenas para demonstrar o fechamento. Documente o critério usado na sua análise, mantenha a base original e confira o total final. O ajuste de arredondamento não deve ser confundido com uma nova despesa de R$ 0,01 ou com mudança do documento original.
O que acontece se o critério ou as quantidades mudarem?
Preserve a versão anterior e registre o motivo da revisão. Em um cenário alternativo da locação de R$ 600, uma conferência corrige as horas para oito em A, oito em B e quatro em C. O total permanece vinte horas, mas as participações passam a 40%, 40% e 20%.
As parcelas passam a R$ 240, R$ 240 e R$ 120, somando os mesmos R$ 600. Com os gastos diretos anteriores, A passa a R$ 640, B a R$ 490 e C permanece em R$ 270. O conjunto ainda soma R$ 1.400. A revisão muda a distribuição, não o gasto total.
A nova versão substitui a anterior para a análise revisada. Não some as parcelas antigas e novas como se fossem duas locações. Identificar a data e a informação corrigida permite explicar por que a participação de um projeto aumentou enquanto outra diminuiu.
Ratear R$ 600 significa realizar três pagamentos?
Não necessariamente. No exemplo, há uma única obrigação de R$ 600 com o fornecedor do equipamento, enquanto os projetos A, B e C são referências internas do negócio. As parcelas gerenciais não demonstram três transferências bancárias nem devem ser criadas como pagamentos extras além da obrigação original.
O Sebrae orienta acompanhar valores e datas de recebimentos e pagamentos no fluxo de caixa. Mantenha a data da obrigação e a confirmação da saída ligadas ao documento real. O fluxo de caixa deve refletir as movimentações, preservando a relação com o detalhamento gerencial.
Se uma operação real tiver parcelas, adiantamento ou condições diferentes, acompanhe cada movimento conforme seus documentos. A distribuição por projeto não altera sozinha o vencimento nem confirma um pagamento. Também não representa autorização para cobrança entre empresas distintas.
O rateio mostra o lucro de cada projeto?
Não neste exercício. Foram demonstrados apenas gastos diretos e uma locação compartilhada, sem receitas, tributos e outros componentes do resultado. O total de R$ 700 em A, por exemplo, não é seu preço de venda e não informa se o projeto gera lucro.
Além disso, uma distribuição gerencial depende da base escolhida. Ela torna o critério visível, mas não garante medição exata de todo consumo. Revise se o direcionador continua relacionado ao recurso analisado quando a operação mudar.
Para classificar custos e despesas no conjunto do negócio, use o guia de custos fixos e variáveis como ponto de organização. O tratamento contábil e tributário deve ser conferido conforme a operação e seus documentos, sem concluir que o rateio didático determina esse tratamento.
Qual conferência fazer antes de usar o relatório?
- Origem: o valor comum está ligado a um documento e período?
- Base: o critério tem relação com o recurso e pode ser explicado?
- Quantidades: os projetos cobrem o conjunto sem repetir uso?
- Partes: percentuais somam 100% e parcelas somam o valor original?
- Total: o detalhamento não repete a linha comum na soma geral?
- Histórico: revisões e arredondamentos estão identificados?
- Caixa: a análise continua ligada às obrigações e pagamentos reais?
Um rateio útil permite refazer a conta e entender suas premissas. Mantenha o vínculo com a origem, explique o critério e confira as somas antes de comparar projetos. A clareza da distribuição é tão importante quanto o total apresentado.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais para organizar os registros financeiros do negócio. O rateio do artigo é uma análise gerencial didática e não pressupõe distribuição automática por projeto no produto.
Fontes e referências
Conteúdo revisado em 26 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Sebrae SC: distinção entre custos diretos e indiretos na análise do negócio; consultado em 26/10/2026
- Sebrae Play: valores e datas de pagamentos e recebimentos; consultado em 26/10/2026
Perguntas frequentes
O artigo trata de dividir contas pessoais entre moradores?
Não. O foco é PJ e pequenos negócios distribuindo gerencialmente um gasto entre projetos internos de uma única empresa.
As horas de uso são um critério obrigatório?
Não. Elas foram escolhidas para o recurso fictício do exemplo. A base precisa ser avaliada conforme o gasto, os dados e a finalidade da análise.
Como os R$ 600 são distribuídos no cenário inicial?
A recebe R$ 300 por dez de vinte horas; B recebe R$ 180 por seis horas; C recebe R$ 120 por quatro horas. As partes somam R$ 600.
Por que os projetos somam R$ 1.400?
São R$ 800 diretamente identificados e R$ 600 comuns. Depois da distribuição, A soma R$ 700, B R$ 430 e C R$ 270.
Como fechar R$ 100 divididos em três partes iguais?
No exemplo independente, a convenção declarada atribui R$ 33,33, R$ 33,33 e R$ 33,34. Assim, o ajuste residual de um centavo mantém R$ 100 no total.
O rateio cria pagamentos adicionais ao fornecedor?
Não por si só. No exercício há uma obrigação de R$ 600; as três parcelas são referências gerenciais internas e não novas saídas bancárias.
Conclusão
Defina origem, período e base antes de distribuir um gasto. No exemplo, dez, seis e quatro horas levam a parcelas de R$ 300, R$ 180 e R$ 120, fechando os R$ 600 comuns. Com os R$ 800 diretos, o conjunto permanece em R$ 1.400. Confira partes, arredondamentos e revisões sem repetir o gasto ou criar pagamentos extras.
Mantenha as referências e os totais organizados
Conheça a Figreen e confira os recursos atuais para a organização financeira do seu negócio.
🌿 Criar conta gratuitaLeia também
Gestão Financeira
Orçamento de Projeto: Como Controlar Custos por Etapa
Fluxo de Caixa