📋 O que você vai aprender neste artigo
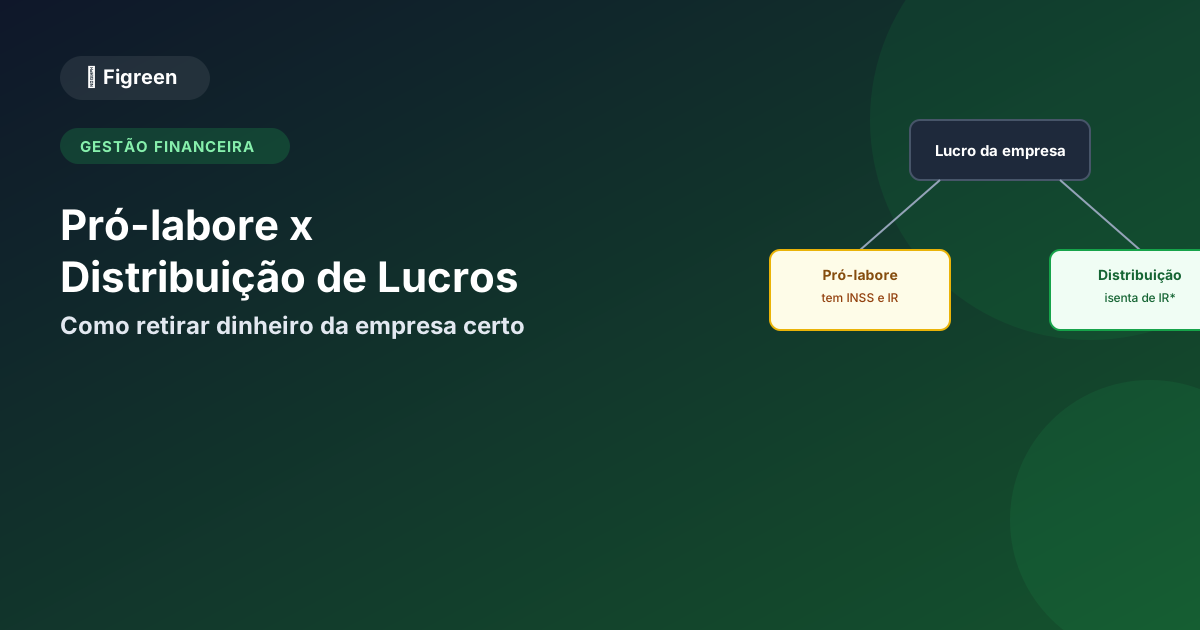
Pró-labore é a remuneração mensal do sócio pelo trabalho que ele exerce na empresa, com desconto de INSS. Distribuição de lucros é a divisão do resultado da empresa entre os sócios, sem INSS e isenta de Imposto de Renda até um limite mensal. São formas diferentes de tirar dinheiro da empresa, com regras e tributação diferentes, e confundir as duas é um dos erros mais comuns de quem administra um negócio próprio.
O que é pró-labore
Pró-labore é a remuneração que o sócio recebe pelo trabalho de gestão ou operação que exerce na empresa, como se fosse um salário. Sobre ele incidem INSS (11% do sócio, até o teto do INSS) e, quando o valor ultrapassa a faixa de isenção, Imposto de Renda. Desde 2026, pela Lei 15.270/2025, rendimentos mensais de até R$ 5.000 ficam isentos de IR na fonte, com redução progressiva até R$ 7.350.
O que é distribuição de lucros
Distribuição de lucros é a divisão do resultado (lucro) apurado pela empresa entre os sócios, proporcional à participação de cada um. Diferente do pró-labore, não tem desconto de INSS e, respeitando os limites da lei, é isenta de Imposto de Renda para o sócio que recebe.
As diferenças na prática
| Aspecto | Pró-labore | Distribuição de lucros |
|---|---|---|
| O que remunera | O trabalho do sócio na empresa | A participação no resultado da empresa |
| INSS | 11% do sócio, até o teto | Não tem |
| Imposto de Renda | Isento até R$ 5.000/mês, tabela progressiva acima disso | Isento até R$ 50 mil/mês por sócio, 10% acima disso |
| Obrigatoriedade | Obrigatório para sócio que trabalha na empresa | Só existe se houver lucro apurado a distribuir |
| Base de cálculo | Valor definido em contrato/ata, compatível com a função | Lucro contábil apurado no balanço |
O que mudou com a Lei 15.270/2025
A partir de 1º de janeiro de 2026, a Lei 15.270/2025 mudou a regra da distribuição de lucros para quem retira valores altos. Distribuições de uma mesma empresa para a mesma pessoa física que ultrapassem R$ 50 mil no mês passam a sofrer retenção de 10% de Imposto de Renda na fonte, incidente sobre o valor total distribuído naquele mês, não só sobre o que passou de R$ 50 mil.
A lei também criou o Imposto de Renda Pessoa Física Mínimo (IRPFM), para quem tem renda anual total acima de R$ 600 mil (somando salário, pró-labore e dividendos), com alíquota progressiva chegando a 10% para quem recebe mais de R$ 1,2 milhão por ano. Lucros apurados até 2025, com distribuição aprovada formalmente até 31 de dezembro daquele ano, ficam isentos da nova regra mesmo se pagos depois de 2026.
💡 Isso afeta a maioria das pequenas empresas?
Na prática, não. R$ 50 mil de distribuição de lucro por mês, por sócio é um valor alto, fora da realidade da maioria dos pequenos negócios. A regra nova importa principalmente para sócios de empresas de maior porte ou lucratividade elevada. Para a maioria dos MEIs e pequenas empresas, a distribuição de lucros continua isenta na prática.
Como decidir a proporção entre os dois
Não existe uma proporção fixa definida em lei, mas a lógica prática é: o pró-labore deve ser compatível com a função exercida e com o que o mercado pagaria por um cargo equivalente. O restante do lucro, depois de pagos todos os custos e despesas, pode ser distribuído.
- Defina o pró-labore olhando para o que um profissional contratado receberia na mesma função.
- Registre em contrato social ou ata o valor definido, para ter respaldo formal.
- Apure o lucro real do período (receita menos custos, despesas e o próprio pró-labore).
- Distribua o lucro apurado proporcionalmente à participação de cada sócio.
A armadilha de só distribuir lucro
Como a distribuição de lucros não tem INSS, existe a tentação de zerar o pró-labore e tirar tudo como distribuição. Isso é um risco: a Receita Federal e o INSS podem entender que houve pró-labore disfarçado de distribuição para fugir da contribuição previdenciária, gerando autuação, multa e cobrança retroativa. O pró-labore precisa refletir de verdade o trabalho exercido pelo sócio.
Como o Figreen ajuda a organizar isso
No Figreen, pró-labore e distribuição de lucros podem ser lançados em categorias separadas, o que facilita ver no DRE quanto saiu de cada tipo de retirada e levar esse histórico organizado direto para o contador.
- ✅ Categorias separadas para pró-labore e distribuição de lucros
- ✅ Histórico de retiradas por sócio, mês a mês
- ✅ DRE automático mostrando o resultado antes e depois das retiradas
🚀 Experimente grátis agora
Organize pró-labore e distribuição de lucros no Figreen e tenha esse controle sempre pronto para o seu contador.
Perguntas frequentes
Qual a diferença entre pró-labore e distribuição de lucros?
Pró-labore remunera o trabalho do sócio, com INSS. Distribuição de lucros divide o resultado da empresa, sem INSS e isenta de IR até R$ 50 mil por mês desde 2026.
Pró-labore é obrigatório?
Sim, para todo sócio que trabalha na empresa. Não ter pró-labore compatível é motivo de autuação por sonegação de contribuição previdenciária.
Distribuição de lucros ainda é isenta de Imposto de Renda em 2026?
Sim, até R$ 50 mil por mês por sócio. Acima disso, a Lei 15.270/2025 aplica retenção de 10% de IR sobre o valor total distribuído no mês.
O que é o Imposto de Renda Pessoa Física Mínimo (IRPFM)?
Tributação mínima para renda anual total acima de R$ 600 mil, com alíquota chegando a 10% acima de R$ 1,2 milhão por ano.
Como decidir a proporção entre pró-labore e distribuição de lucros?
O pró-labore deve ser compatível com a função e o mercado. O restante do lucro apurado pode ser distribuído entre os sócios.
Sistema financeiro ajuda a controlar pró-labore e distribuição de lucros?
Sim. Um sistema como o Figreen categoriza cada retirada separadamente e mostra o total de cada uma no DRE.
Conclusão
Pró-labore e distribuição de lucros não competem entre si, são duas peças diferentes da mesma engrenagem: uma remunera o trabalho, a outra divide o resultado. Entender a diferença, manter o pró-labore compatível com a função e ficar de olho na regra nova de 2026 para valores altos evita dor de cabeça com o Fisco e mantém as contas da empresa e do sócio separadas do jeito certo.
Separe pró-labore e distribuição sem confusão.
Use o Figreen para categorizar cada retirada e ver o resultado real da empresa.
🌿 Criar conta gratuita