📋 O que você vai aprender neste artigo
- O que colocar na rotina financeira do pet?
- Como distinguir rotina, cuidado previsto e imprevisto?
- Como fica um exemplo fictício de três períodos?
- Como calcular quanto separar até a data?
- Como conferir o efeito no orçamento da família?
- Separar dinheiro já significa pagar uma despesa?
- O que muda se o valor previsto aumentar?
- Como acompanhar compras e pagamentos reais?
- Qual conferência fazer no próximo período?
- Fontes e referências
- Perguntas frequentes
Para montar um orçamento do pet, liste os gastos recorrentes, identifique os cuidados já previstos e confira quando cada pagamento deve acontecer. Depois, calcule quanto precisa separar sem comprometer as demais contas. Este roteiro é para pessoa física e famílias, com valores inteiramente fictícios. Ele organiza o dinheiro e não define tratamentos, produtos ou a frequência dos cuidados de um animal.
⚡ Resumo rápido
- Liste a rotina do pet sem duplicar gastos já registrados na casa.
- Separe cuidados conhecidos dos acontecimentos ainda imprevisíveis.
- Calcule o que falta reservar com saldo inicial e número real de separações.
- Revise valores e datas sem tratar uma transferência interna como nova despesa.
O que colocar na rotina financeira do pet?
Comece pelo que já acontece na sua casa: alimentação, itens de higiene e outros gastos efetivamente necessários à rotina do animal. Use os registros dos últimos períodos para entender valores e datas. Não parta de um custo mensal universal, porque necessidades, condições de saúde e organização doméstica variam.
O Banco Central orienta organizar o orçamento pessoal a partir das receitas e despesas, com planejamento e acompanhamento. Aplicado ao pet, isso significa tornar esses gastos visíveis junto das contas da família. O controle não precisa esconder o cuidado dentro de uma categoria tão ampla que ninguém consiga explicar seu total.
Registre apenas uma vez cada compra. Se a alimentação do pet veio na mesma compra do supermercado, você pode separar a parte correspondente para analisar melhor, mantendo o total pago coerente. Não some novamente a nota inteira em outra categoria e depois acrescente o item do pet por fora.
Como distinguir rotina, cuidado previsto e imprevisto?
A rotina reúne o que você já consegue estimar a partir do uso e dos registros. Um cuidado previsto tem uma finalidade e uma data de referência conhecidas, ainda que o valor precise de confirmação. Um imprevisto envolve uma necessidade que não estava definida no calendário. Essas divisões ajudam a organizar o planejamento financeiro.
A definição do que o animal precisa, e em qual momento, cabe ao profissional responsável pelo atendimento. Este artigo não sugere intervalo de consultas, vacinas, exames ou substituição de alimentação. Use as orientações adequadas ao caso real para identificar quais pagamentos entram no seu calendário e confirmar as condições.
Uma despesa conhecida para daqui a alguns meses não precisa aparecer como surpresa no dia do vencimento. Ao mesmo tempo, separar dinheiro para algo conhecido não garante cobertura de qualquer emergência. Mantenha claras as finalidades e a disponibilidade real, sem presumir que uma quantia serve para tudo ao mesmo tempo.
Como fica um exemplo fictício de três períodos?
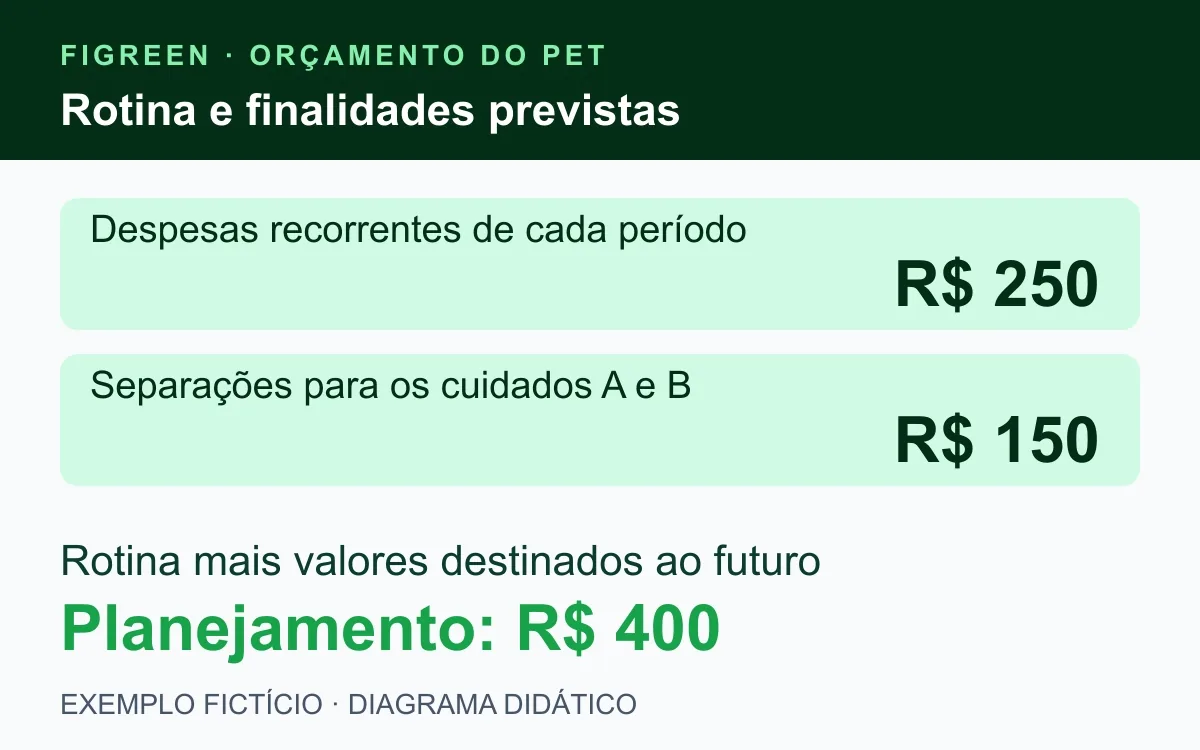
Exemplo inteiramente fictício: uma família estima R$ 180 de alimentação, R$ 40 de higiene e R$ 30 de outros itens recorrentes por período mensal. A rotina soma R$ 250. Esses valores foram inventados para explicar a conta e não representam preço médio, recomendação de produto ou orçamento de um fornecedor.
Além da rotina, há duas finalidades identificadas como cuidado A e cuidado B, sem associá-las a procedimentos clínicos. A tem valor previsto de R$ 240 e R$ 60 já separados. B tem valor previsto de R$ 270 e nenhum saldo inicial. As datas fictícias permitem fazer três separações iguais antes dos pagamentos.
| Finalidade fictícia | Valor e organização |
|---|---|
| Rotina mensal | R$ 180 + R$ 40 + R$ 30 R$ 250 por período |
| Cuidado A | Previsto R$ 240; já separado R$ 60 Faltam R$ 180 |
| Cuidado B | Previsto R$ 270; saldo inicial zero Faltam R$ 270 |
| Separações para A e B | R$ 60 + R$ 90 R$ 150 por período |
| Planejamento de cada período | Rotina R$ 250 + separações R$ 150 R$ 400 |
O planejamento mensal de R$ 400 combina a rotina de R$ 250 com as destinações de R$ 150 para as duas finalidades. Isso não significa que os R$ 400 serão pagos a fornecedores em todos os meses. Uma parte permanece separada para os pagamentos previstos mais adiante.
Como calcular quanto separar até a data?
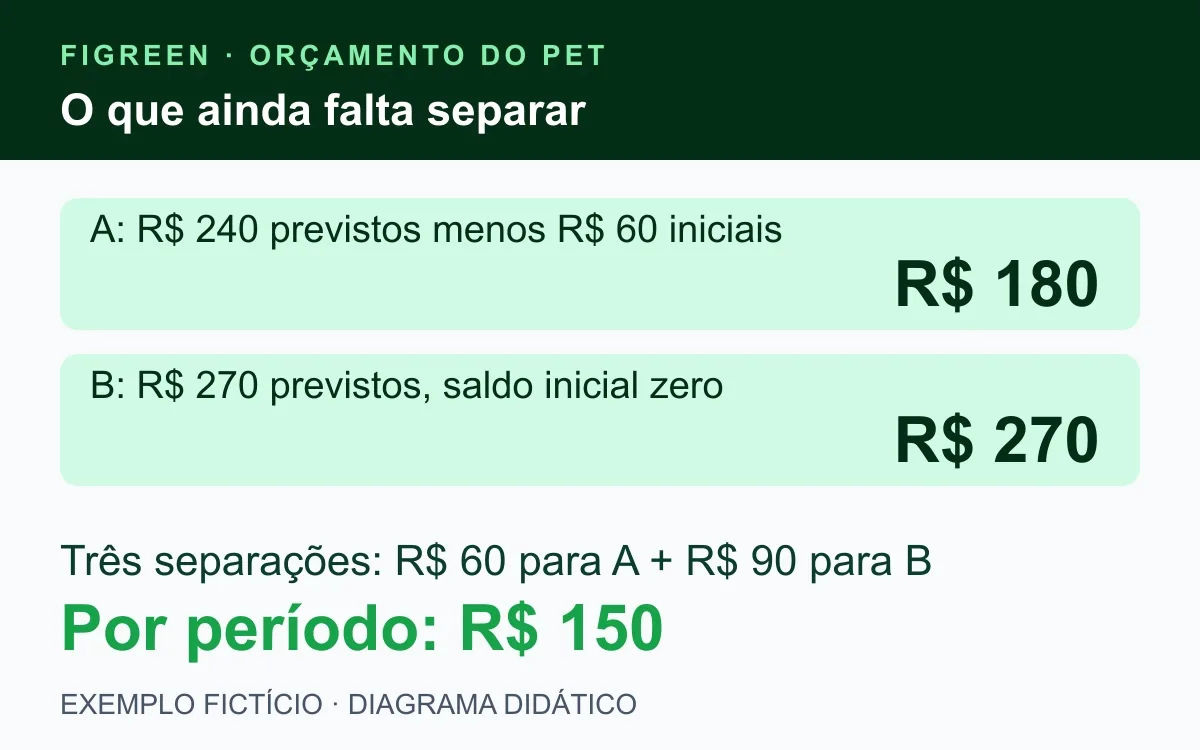
Para A, o valor que ainda falta é R$ 240 menos os R$ 60 iniciais: R$ 180. Dividindo pelas três separações possíveis antes da data, são R$ 60 por vez. Ao final, R$ 60 iniciais mais três vezes R$ 60 completam os R$ 240 necessários no cenário.
Para B, os R$ 270 previstos são divididos por três: R$ 90 por vez. Juntas, as separações de A e B exigem R$ 150 por período. A conta deve considerar oportunidades reais de separar dinheiro antes do pagamento, não simplesmente o número de nomes de meses que aparecem no calendário.
Se a primeira entrada disponível acontecer depois do vencimento, ela não conta como uma oportunidade anterior. Anote as datas em ordem e confirme se o dinheiro estará acessível quando necessário. Para estruturar a visão da casa, use o guia de controle financeiro pessoal.
Como conferir o efeito no orçamento da família?
O total de R$ 400 só é viável se couber nas entradas e nos demais compromissos. Compare alimentação da casa, moradia, transporte e outras obrigações com os recursos disponíveis. Não considere renda ainda incerta como confirmada apenas para fazer o planejamento fechar.
Ao longo dos três períodos fictícios, a rotina soma R$ 750 e as novas separações somam R$ 450. São R$ 1.200 destinados nesse intervalo. Com os R$ 60 que já estavam separados no início, existem R$ 1.260 para os R$ 750 da rotina e os R$ 510 dos cuidados A e B.
A conferência é R$ 750 + R$ 240 + R$ 270 = R$ 1.260. O saldo inicial não é renda nova: ele apenas completa o recurso do projeto. O guia sobre saldo inicial no orçamento pessoal explica como identificar esse ponto de partida sem duplicar entradas.
Separar dinheiro já significa pagar uma despesa?
Não necessariamente. Transferir R$ 60 entre duas contas próprias para reservar o valor de A muda a localização do dinheiro, mas ainda não paga o cuidado. O planejamento pode mostrar a destinação para proteger a finalidade, mantendo separado o registro do pagamento efetivamente realizado.
Quando o pagamento acontecer, associe-o à finalidade e ao comprovante. Se o controle misturar a transferência interna com uma despesa e depois somar o pagamento como outra saída para fornecedor, o total ficará duplicado. Preserve a relação entre o saldo separado e seu uso.
Essa distinção vale também quando o dinheiro fica na mesma conta: uma anotação de valor reservado não cria renda nem aumenta a disponibilidade total. O artigo de transferências entre contas próprias ajuda a revisar o critério usado nos registros.
O que muda se o valor previsto aumentar?
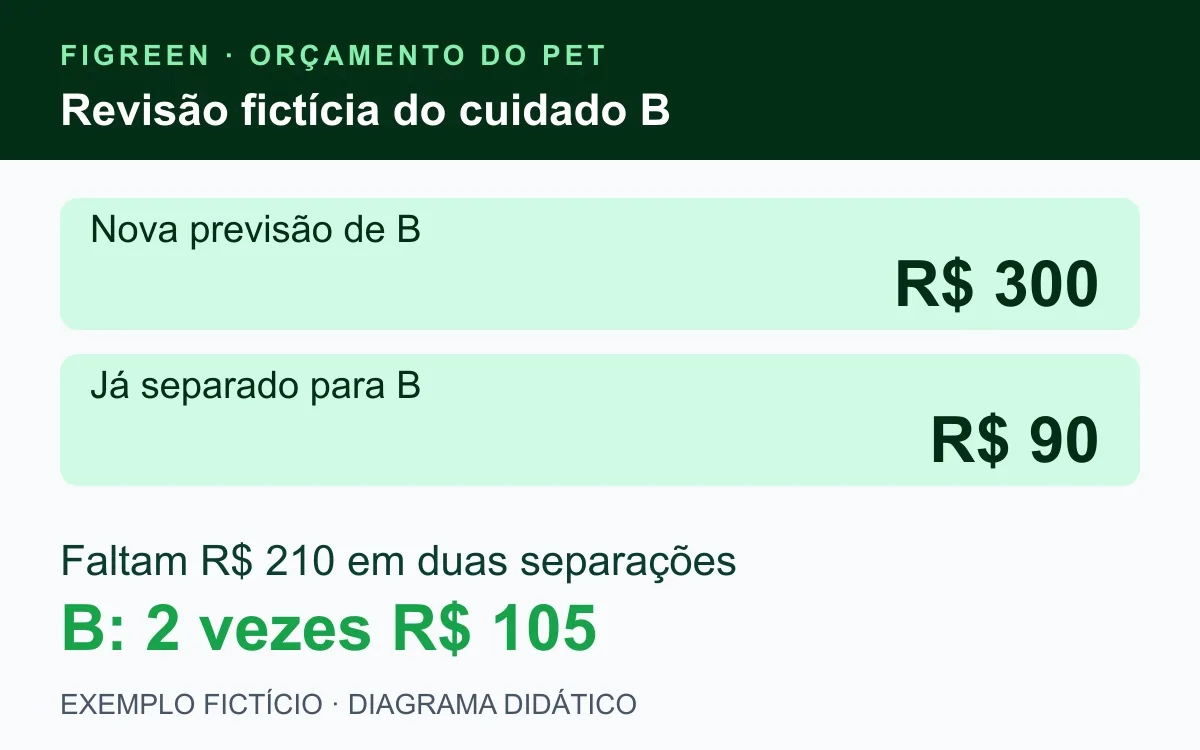
Considere um cenário alternativo após a primeira separação. B passa de R$ 270 para R$ 300, conforme uma nova informação fictícia, e já tem R$ 90 guardados. O que falta é R$ 210. Restam duas oportunidades antes da data, portanto a nova destinação é R$ 105 por período.
Para A, nada mudou: seguem R$ 60 por período. Nos dois períodos restantes, as separações somam R$ 165; com a rotina de R$ 250, o planejamento passa a R$ 415 por período. A diferença é R$ 15 em cada um dos dois períodos, totalizando os R$ 30 de aumento de B.
A conferência final desse cenário é R$ 400 do primeiro período mais duas vezes R$ 415: R$ 1.230 de novas destinações. Com os R$ 60 iniciais, são R$ 1.290, iguais a R$ 750 de rotina, R$ 240 de A e R$ 300 de B. A nova previsão substitui a anterior e não deve ser somada como outro cuidado.
Como acompanhar compras e pagamentos reais?
Registre data, valor, finalidade e referência do comprovante. Quando o gasto real diferir do previsto, atualize a estimativa restante e explique a diferença. Preserve a versão anterior quando ela ajudar a compreender a revisão, sem continuar somando um pagamento que já foi substituído.
O material de orçamento pessoal do Banco Central recomenda registrar e agrupar gastos para avaliar a realidade e planejar o próximo período. Uma revisão do grupo pet pode mostrar reposições em datas diferentes das imaginadas, ajudando a corrigir o calendário a partir de informação real, sem estimativa universal.
Se houver uma necessidade inesperada, atualize o panorama da casa e busque as informações adequadas ao atendimento. A reserva de emergência pessoal tem planejamento próprio. Não trate os R$ 60 ou os R$ 150 deste exercício como um valor recomendado para situações de saúde.
Qual conferência fazer no próximo período?
- Rotina: os valores refletem as compras e necessidades reais?
- Finalidades: cada cuidado conhecido tem referência de valor e data?
- Saldo: o que já foi separado está identificado uma única vez?
- Prazo: quantas entradas ainda permitem reservar antes do pagamento?
- Registro: transferência própria e pagamento a fornecedor estão separados?
- Revisão: o total atualizado continua cabendo nas demais contas?
Não substitua a confirmação de uma necessidade por uma conta financeira aparentemente precisa. Primeiro entenda o que foi orientado para o animal; depois organize os pagamentos com valores e datas verificados. O orçamento fica útil quando acompanha essa realidade com clareza e sem esconder pendências.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais para organização financeira pessoal. O roteiro usa critérios de planejamento doméstico, sem pressupor funções empresariais no uso PF.
Fontes e referências
Conteúdo revisado em 24 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Banco Central: orçamento pessoal e familiar, planejamento e acompanhamento
- Banco Central: registro, agrupamento de gastos e revisão do próximo período
Perguntas frequentes
O artigo é para quem administra um pet shop?
Não. O público é pessoa física e famílias organizando gastos do pet no orçamento doméstico. Ele não trata da gestão de uma empresa do setor.
Os valores são preços reais de cuidados?
Não. São inteiramente fictícios e não indicam produtos, procedimentos, frequência clínica ou preços de mercado.
Como se chega aos R$ 400 por período?
São R$ 250 de rotina e R$ 150 de separações para A e B. A exige R$ 60 por período e B exige R$ 90 no cenário inicial.
Quanto falta para os dois cuidados no início?
Faltam R$ 180 para A, pois já há R$ 60 dos R$ 240 previstos, e R$ 270 para B. São R$ 450 em três separações de R$ 150.
Como fica B depois da revisão fictícia?
O valor passa para R$ 300. Com R$ 90 já separados, faltam R$ 210 em duas separações de R$ 105. O planejamento dos dois períodos restantes passa a R$ 415 cada.
Uma transferência para reservar dinheiro já paga o cuidado?
Não. A transferência entre contas próprias mantém o dinheiro sob sua titularidade. Registre separadamente o pagamento efetivo para não duplicar o gasto.
Conclusão
O orçamento do pet reúne a rotina da casa e as finalidades previstas com datas claras. No exemplo, R$ 250 de rotina e R$ 150 de separações formam R$ 400 por período. Confira saldos, oportunidades antes do pagamento e revisões, mantendo decisões clínicas com o profissional responsável e os registros financeiros sem duplicidade.
Organize a rotina financeira da casa
Conheça a Figreen e confira os recursos atuais para manter suas finanças pessoais organizadas.
🌿 Criar conta gratuitaLeia também
Finanças Pessoais
Saldo Inicial no Orçamento Pessoal: Como Começar Sem Duplicar Receita
Finanças Pessoais