📋 O que você vai aprender neste artigo
- Como definir um limite sem partir de uma porcentagem pronta?
- Como fica o ponto de partida em um exemplo fictício?
- O que incluir no custo completo de cada passeio?
- Por que R$ 300 de limite não significam R$ 300 livres hoje?
- Como evitar duplicidade entre lazer, transporte e alimentação?
- Como revisar o mês depois do primeiro passeio?
- O que muda se o próximo transporte aumentar R$ 30?
- Como decidir o ajuste sem fingir que o gasto sumiu?
- O que conferir antes do próximo convite?
- Fontes e referências
- Perguntas frequentes
Um orçamento de lazer reúne o limite do mês, o custo completo dos passeios e as datas em que o dinheiro será usado. Ele ajuda a escolher planos compatíveis com as contas da casa, sem depender apenas da memória durante o passeio. Este roteiro é para pessoa física e famílias, com valores inteiramente fictícios e sem indicar atrações, estabelecimentos ou preços reais.
⚡ Resumo rápido
- Defina o limite de lazer junto das demais contas e objetivos da casa.
- Inclua os custos necessários de cada passeio, além da atividade principal.
- Distribua os pagamentos por data e não confunda limite mensal com saldo livre.
- Na revisão, some o que já foi gasto somente ao que ainda está previsto.
Como definir um limite sem partir de uma porcentagem pronta?
Comece pelas entradas e pelos compromissos já conhecidos do período. Considere moradia, alimentação, transporte, parcelas e outras necessidades reais, além das destinações para objetivos e reservas. O espaço para lazer deve ser analisado nesse conjunto, não escolhido apenas porque um passeio parece barato isoladamente.
A CVM orienta usar o orçamento doméstico para projetar renda, despesas e reservas, permitindo ajustar o planejamento antes dos pagamentos. Aplicado ao lazer, isso significa olhar os próximos compromissos e decidir quais planos cabem, em vez de descobrir o total somente depois das saídas.
Não há um valor universal para toda pessoa ou família. As despesas, as prioridades e a estabilidade das entradas mudam. O limite deste artigo foi inventado para explicar o método e não deve ser adotado como recomendação pessoal de gasto ou de reserva suficiente.
Como fica o ponto de partida em um exemplo fictício?
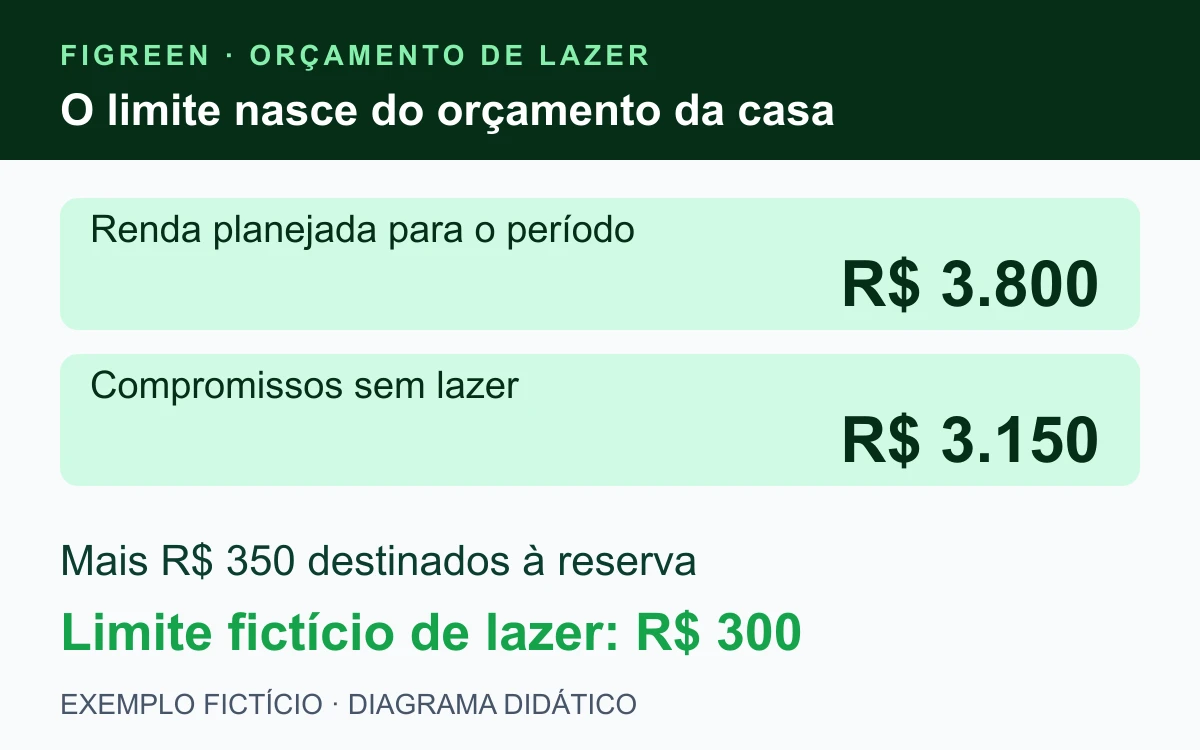
Exemplo inteiramente fictício: uma família planeja R$ 3.800 de renda para o mês. Os compromissos sem lazer somam R$ 3.150. Há ainda uma destinação planejada de R$ 350 para uma reserva. Não existem outras destinações omitidas no exercício.
A conta é R$ 3.800 − R$ 3.150 − R$ 350 = R$ 300. A família decide usar esse valor como limite de lazer do período. O planejamento soma, portanto, R$ 3.150 de compromissos, R$ 350 para reserva e até R$ 300 para lazer, totalizando R$ 3.800.
Separar dinheiro para uma reserva não significa comprar um produto ou pagar um serviço. A destinação aparece aqui para proteger essa finalidade no planejamento. Se houver transferência entre contas próprias, não a conte novamente como despesa de consumo e depois como outra despesa quando o dinheiro for utilizado.
O que incluir no custo completo de cada passeio?
Liste atividade principal e custos necessários que se apliquem ao plano, como deslocamento, estacionamento ou alimentação prevista. Confira o que já está incluído na proposta real antes de acrescentar outra linha. Um transporte incluído em um pacote, por exemplo, não deve ser somado novamente sem motivo.
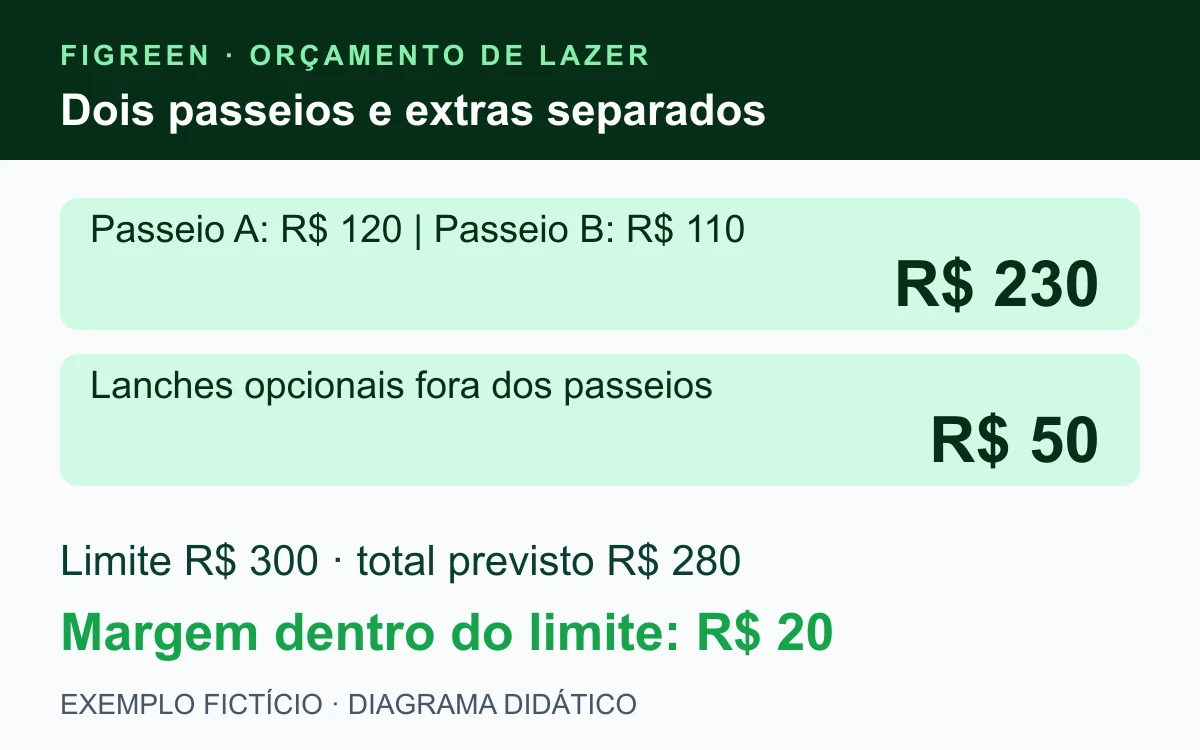
No exercício, o passeio A tem R$ 80 de atividade e R$ 40 de transporte: R$ 120. O passeio B tem R$ 60 de atividade e R$ 50 de transporte: R$ 110. Os dois valores representam o conjunto do grupo familiar fictício, não um preço por pessoa a multiplicar novamente.
A família também prevê R$ 50 para lanches opcionais fora dos valores de A e B. Essa linha não está incluída nas atividades e nos transportes anteriores. O total inicial é R$ 120 + R$ 110 + R$ 50 = R$ 280, deixando R$ 20 dentro do limite de R$ 300.
| Plano fictício | Composição e total |
|---|---|
| Passeio A | Atividade R$ 80 + transporte R$ 40 R$ 120 |
| Passeio B | Atividade R$ 60 + transporte R$ 50 R$ 110 |
| Extras opcionais | Lanches ainda não incluídos em A ou B R$ 50 |
| Conjunto do mês | R$ 120 + R$ 110 + R$ 50 R$ 280 |
Todos os valores e planos são inventados. Para uma decisão real, confirme o escopo e as condições atuais. Uma estimativa antiga não garante preço, disponibilidade ou inclusão de serviço. Se faltar um valor necessário, identifique a pendência antes de afirmar que o passeio cabe.
Por que R$ 300 de limite não significam R$ 300 livres hoje?
O limite foi calculado para o período inteiro. A disponibilidade em uma data depende do saldo existente, das entradas já confirmadas e dos pagamentos que ainda precisam acontecer. Se parte da renda chegar depois do passeio, ela não resolve automaticamente o desembolso anterior.
Coloque cada pagamento no calendário: reserva da atividade, transporte e demais itens. Confira também se algum valor foi pago antecipadamente. Nesse caso, ele já pertence ao realizado e não deve permanecer inteiro como pagamento futuro. O controle precisa usar o mesmo corte de data.
O guia sobre contas quando a renda entra em duas datas ajuda a organizar essa sequência. Não use uma entrada incerta como confirmada apenas para manter um plano. Primeiro confira a disponibilidade e as demais obrigações daquele intervalo.
Como evitar duplicidade entre lazer, transporte e alimentação?
Escolha um critério que permita analisar o passeio e conferir o orçamento total. Você pode detalhar os componentes por finalidade ou acompanhar os gastos nas categorias habituais, mantendo uma referência que identifique o evento. O importante é que o mesmo pagamento entre uma única vez no total de despesas.
Se os R$ 40 de transporte de A aparecem no custo do passeio, isso não autoriza somá-los novamente ao total mensal por fora. Eles podem ser exibidos em mais de uma análise, mas essas visões não devem ser simplesmente adicionadas como se fossem despesas distintas.
O Banco Central recomenda registrar e agrupar os gastos para avaliar o orçamento. Use as categorias de gastos pessoais como apoio, com critérios claros e consistentes. Mais detalhamento só ajuda quando você consegue explicar a relação entre as partes e o total.
Como revisar o mês depois do primeiro passeio?
No exemplo fictício, A já aconteceu pelo valor previsto de R$ 120. Também foram gastos R$ 20 dos R$ 50 de lanches opcionais. O realizado é R$ 140. B ainda está previsto por R$ 110, e os extras restantes somam R$ 30.
A previsão futura é R$ 110 + R$ 30 = R$ 140. O total esperado do mês continua R$ 140 realizados + R$ 140 futuros = R$ 280. Dentro do limite de R$ 300, restam R$ 160 após o realizado; desse espaço, R$ 140 já estão destinados aos planos restantes e R$ 20 formam a margem.
Não some os R$ 140 realizados à previsão inicial completa de R$ 280. Isso repetiria A e parte dos lanches. A revisão do orçamento no meio do mês deve separar o que aconteceu do que ainda vai acontecer, preservando os comprovantes e as datas.
O que muda se o próximo transporte aumentar R$ 30?
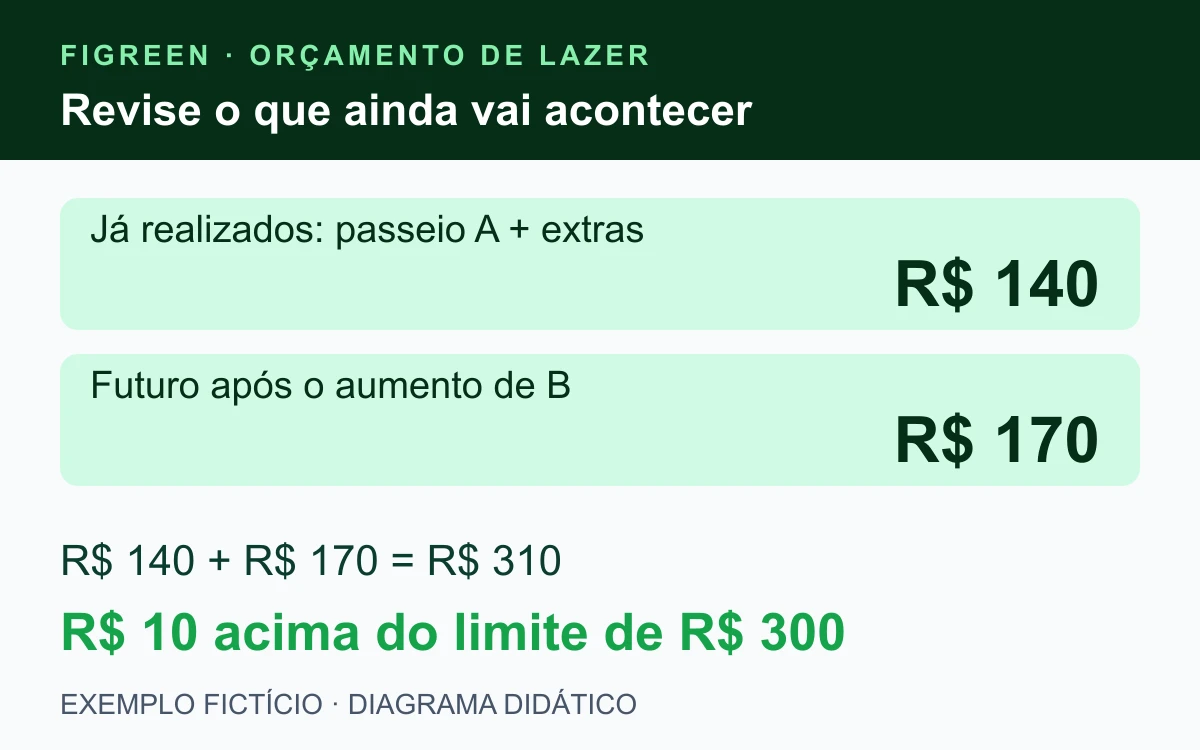
Considere um cenário alternativo no mesmo corte: o transporte de B passa de R$ 50 para R$ 80. A atividade permanece em R$ 60, então o novo custo de B é R$ 140. O que já foi gasto em A e nos lanches não muda.
O futuro passa a R$ 140 de B mais R$ 30 de extras restantes: R$ 170. Com R$ 140 já realizados, a previsão total sobe para R$ 310, ou R$ 10 acima do limite. A margem anterior de R$ 20 absorve parte do aumento de R$ 30, mas não todo ele.
Para manter o limite fictício de R$ 300, a família precisa rever R$ 10 dos planos ainda não realizados. Uma possibilidade exclusivamente didática seria reduzir os extras opcionais futuros de R$ 30 para R$ 20. O futuro cairia para R$ 160 e o total ficaria R$ 140 + R$ 160 = R$ 300.
Como decidir o ajuste sem fingir que o gasto sumiu?
Compare apenas mudanças possíveis e ainda não comprometidas. Rever um plano pode significar escolher outra atividade, diminuir um gasto opcional ou adiar algo. Confira antes as condições de qualquer pagamento já contratado. Não apague uma obrigação real para fazer a previsão parecer equilibrada.
O exemplo não recomenda reduzir alimentação necessária nem abandonar uma reserva para preservar um passeio. Ele mostra um ajuste em uma linha opcional fictícia. No caso real, a decisão deve respeitar as necessidades, as preferências e os compromissos da casa.
Se você decidir alterar o próprio limite, refaça o orçamento completo e identifique de onde virá a diferença. Mudar R$ 300 para R$ 310 em uma categoria não cria R$ 10 de renda. A revisão precisa continuar compatível com todas as destinações planejadas.
O que conferir antes do próximo convite?
- Limite: foi definido junto das contas e objetivos do período?
- Escopo: o valor inclui os custos necessários para todo o grupo?
- Datas: o dinheiro estará disponível quando cada pagamento ocorrer?
- Registro: transporte e alimentação não foram contados duas vezes?
- Corte: realizado e previsão restante estão separados?
- Ajuste: a nova versão substitui a anterior e continua cabendo no conjunto?
Uma revisão curta antes de aceitar novos gastos costuma ser mais útil que um total sem atualização. Registre o que mudou e compare com os planos restantes. O orçamento serve para apoiar escolhas possíveis e tornar o lazer visível nas finanças da casa.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais para organizar as finanças pessoais. O roteiro do artigo é um método de planejamento, sem pressupor cálculo automático de passeios ou recursos empresariais no uso PF.
Fontes e referências
Conteúdo revisado em 26 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- CVM: planejamento dos gastos futuros, reservas e ajustes no orçamento doméstico; consultado em 26/10/2026
- Banco Central: planejamento, registro, agrupamento e avaliação do orçamento; consultado em 26/10/2026
Perguntas frequentes
Este artigo é para planejar despesas de uma empresa?
Não. O público é pessoa física e famílias organizando lazer no orçamento doméstico.
R$ 300 é um limite recomendado para toda família?
Não. É um valor fictício do exemplo, calculado com R$ 3.800 de renda, R$ 3.150 de compromissos e R$ 350 destinados a reserva.
Como se chega aos R$ 280 iniciais?
São R$ 120 do passeio A, R$ 110 de B e R$ 50 de lanches opcionais não incluídos nos dois passeios. A margem dentro do limite é R$ 20.
Quanto resta depois de A e R$ 20 de extras?
Foram realizados R$ 140. Restam R$ 160 dentro do limite de R$ 300, com R$ 140 ainda previstos e R$ 20 de margem no cenário inicial.
Como fica o aumento fictício de R$ 30 no transporte de B?
B passa a R$ 140, o futuro a R$ 170 e o total esperado a R$ 310. São R$ 10 acima do limite, exigindo revisão dos planos restantes para mantê-lo.
Posso somar o transporte no passeio e novamente nas despesas totais?
O mesmo pagamento pode ser detalhado em análises diferentes, mas deve entrar uma única vez no total. Somar visões sobrepostas pode duplicar a despesa.
Conclusão
Planeje o lazer com limite, escopo e datas. No exemplo, os planos de R$ 280 cabem no limite de R$ 300, mas um aumento de R$ 30 leva a previsão a R$ 310. Separe realizado e futuro, confira os componentes sem duplicá-los e revise o que ainda pode ser ajustado junto das demais contas da casa.
Mantenha os planos da casa organizados
Conheça a Figreen e confira os recursos atuais para acompanhar suas finanças pessoais.
🌿 Criar conta gratuitaLeia também
Finanças Pessoais
Categorias de Gastos Pessoais: Lista Pronta para Organizar o Orçamento
Finanças Pessoais