📋 O que você vai aprender neste artigo
- Por que olhar além da mensalidade?
- Quais gastos entram na lista inicial?
- Como calcular o custo total em um exemplo fictício?
- Como distribuir os valores pelos meses?
- O que comparar com o dinheiro disponível?
- Como revisar quando o deslocamento fica diferente?
- Como comparar duas opções sem esconder diferenças?
- Como acompanhar os pagamentos sem duplicar despesas?
- O que conferir antes de assumir o compromisso?
- Fontes e referências
- Perguntas frequentes
Para fazer um orçamento de curso, some matrícula, mensalidades, materiais e os gastos adicionais de acompanhar as aulas. Depois, distribua os pagamentos pelas datas e compare com o orçamento da casa. Este guia é para pessoa física e famílias que planejam estudar, com um exemplo inteiramente fictício e sem recomendação de escola ou promessa de renda.
⚡ Resumo rápido
- Liste gastos de inscrição, estudo e deslocamento antes de decidir.
- Confira o custo total e também o desembolso em cada mês.
- Separe dinheiro já reservado de renda futura ainda não recebida.
- Revise as estimativas sem duplicar gastos nem presumir retorno profissional.
Por que olhar além da mensalidade?
A mensalidade costuma ser o número mais visível, mas pode não explicar tudo o que será necessário pagar para acompanhar um curso. Há gastos no início, outros ao longo das aulas e despesas que dependem da rotina de cada pessoa. A pergunta útil é quanto o projeto exige no conjunto e quando cada valor sai.
O Banco Central apresenta o orçamento pessoal como instrumento para organizar receitas, despesas e prioridades. Aplicar essa ideia a um curso significa encaixar os estudos na realidade da casa, sem olhar a mensalidade isoladamente. O roteiro abaixo é uma organização de planejamento, não uma avaliação da qualidade de uma instituição.
Não presuma que estudar produzirá aumento de salário, contratação ou clientes em determinada data. Esses resultados dependem de fatores que o orçamento não consegue garantir. Para conferir se o plano cabe, use recursos e receitas sustentados pelas informações disponíveis, mantendo expectativas de ganho separadas.
Quais gastos entram na lista inicial?
Comece pelas condições informadas pela instituição: inscrição ou matrícula, número de mensalidades, material exigido e eventuais atividades com custo adicional. Confirme se algum item já está incluído no valor principal. O que estiver incluído não deve aparecer novamente como uma segunda despesa no mesmo cálculo.
Depois, examine a sua rotina. Um curso presencial pode exigir deslocamento. Um curso remoto pode demandar acesso à internet ou equipamento adequado. Não acrescente automaticamente o preço de um computador novo se o que você já possui atende às necessidades. Liste somente o gasto adicional necessário ao seu caso e confira as exigências reais.
Alimentação, impressão e cuidados com dependentes podem entrar quando forem despesas adicionais ligadas às aulas. Se uma refeição já está prevista no orçamento doméstico e não muda por causa do curso, não some o mesmo valor de novo. Quando houver dúvida, anote a informação pendente e confirme antes de decidir.
Como calcular o custo total em um exemplo fictício?
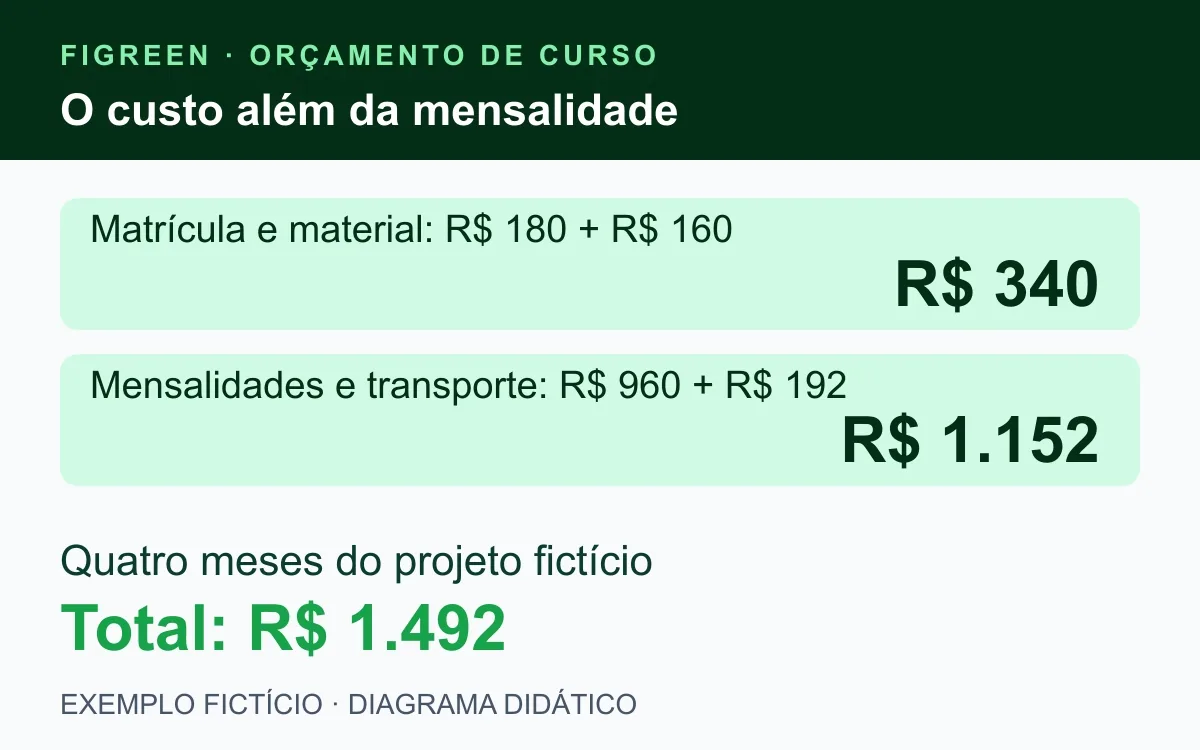
Exemplo inteiramente fictício: uma pessoa considera um curso de quatro meses. A matrícula inventada é R$ 180; são quatro mensalidades de R$ 240; o material adicional custa R$ 160; e o deslocamento previsto é R$ 48 por mês. Não há outras taxas, juros ou gastos neste exercício simplificado.
Esses números não são uma cotação, preço médio ou divulgação de fornecedor. Servem apenas para mostrar a conta. Em uma decisão real, preencha a lista com os valores e as condições confirmados para a instituição, o trajeto e a rotina de quem vai estudar.
| Item fictício | Cálculo e valor |
|---|---|
| Matrícula | Uma vez R$ 180 |
| Mensalidades | 4 × R$ 240 R$ 960 |
| Material adicional | Uma vez R$ 160 |
| Transporte | 4 × R$ 48 R$ 192 |
| Total planejado | R$ 180 + R$ 960 + R$ 160 + R$ 192 R$ 1.492 |
As mensalidades somam R$ 960, mas o custo planejado completo é R$ 1.492. A diferença de R$ 532 corresponde à matrícula, ao material e ao transporte. Comparar somente os R$ 240 mensais com a sobra da casa deixaria esses outros compromissos fora da decisão.
Como distribuir os valores pelos meses?
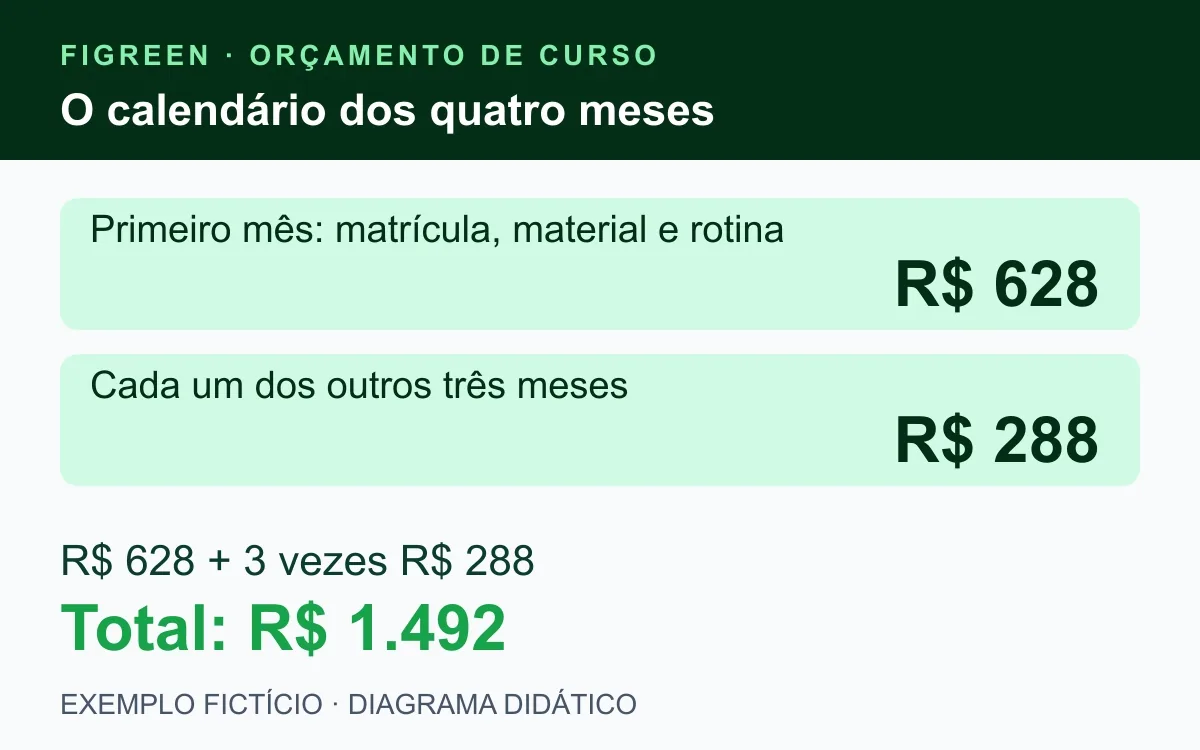
No exemplo, matrícula e material são pagos no primeiro mês. Com a primeira mensalidade e o transporte daquele período, o desembolso inicial fica em R$ 180 + R$ 160 + R$ 240 + R$ 48 = R$ 628. Nos três meses seguintes, cada período tem R$ 240 + R$ 48 = R$ 288.
A conferência é R$ 628 + R$ 288 + R$ 288 + R$ 288 = R$ 1.492. A média dos quatro meses é R$ 373, mas essa média não substitui o calendário. Reservar R$ 373 apenas no primeiro mês não cobriria os R$ 628 previstos para o início.
Anote também as datas dentro do mês. Ter renda prevista para o final do período não resolve um vencimento que acontece antes sem dinheiro disponível. Para começar pela organização geral da casa, consulte o guia de controle financeiro pessoal.
O que comparar com o dinheiro disponível?
Suponha, ainda de forma fictícia, que a pessoa tenha R$ 400 já separados para iniciar o curso e consiga destinar R$ 300 do orçamento do primeiro mês. São R$ 700 para os R$ 628 previstos, deixando R$ 72. Essa sobra do projeto não representa uma reserva de emergência suficiente nem uma conclusão sobre todas as contas da família.
Nos três meses seguintes, a destinação planejada de R$ 300 por mês supera os R$ 288 de gastos em R$ 12 por período. Se tudo ocorrer exatamente como previsto, os R$ 400 iniciais mais quatro destinações de R$ 300 somam R$ 1.600; depois dos R$ 1.492, restam R$ 108. Trata-se de conferência matemática, não de garantia de sobra real.
Os R$ 300 mensais só podem entrar nesse plano se forem compatíveis com as demais despesas. Não some o saldo reservado duas vezes nem trate renda futura como já recebida. O artigo sobre saldo inicial no orçamento pessoal ajuda a distinguir o ponto de partida das novas entradas.
Como revisar quando o deslocamento fica diferente?
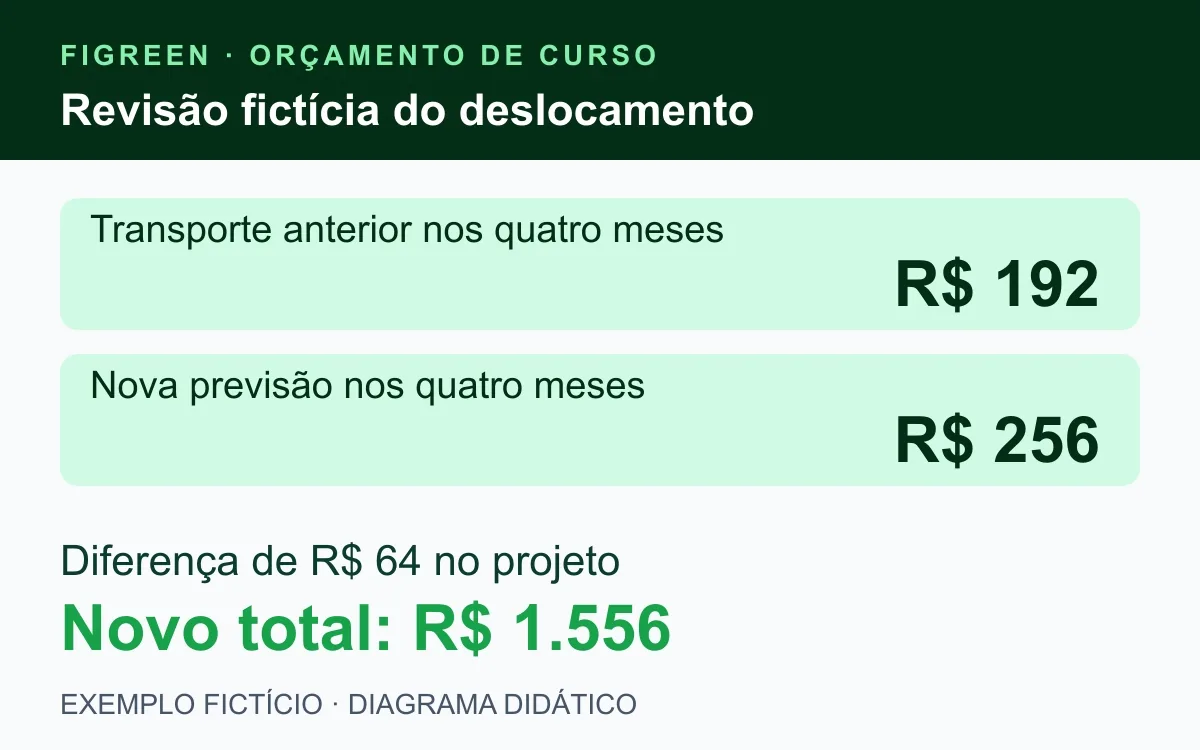
Em um cenário alternativo, antes de começar as aulas a pessoa refaz o trajeto e estima R$ 64 de transporte por mês, em vez de R$ 48. O total de quatro meses passa de R$ 192 para R$ 256. A diferença é R$ 64 no projeto completo, porque o aumento mensal de R$ 16 se repete quatro vezes.
Substituindo a estimativa antiga, o custo total passa de R$ 1.492 para R$ 1.556. O primeiro mês fica em R$ 644 e cada um dos outros três fica em R$ 304. A soma é R$ 644 + três vezes R$ 304 = R$ 1.556. Não some os R$ 256 novos aos R$ 192 antigos.
Com os mesmos R$ 1.600 do cenário de recursos, restariam R$ 44 no fim do projeto. O calendário também merece atenção: nos meses seguintes, R$ 304 de gasto excedem os R$ 300 destinados em R$ 4 por mês. O saldo que restou do início precisaria permanecer reservado para cobrir essa diferença.
Como comparar duas opções sem esconder diferenças?
Use o mesmo período e confira o que cada proposta inclui. Um preço pode abranger material e outro exigir compra separada. Horários e locais diferentes também podem alterar deslocamento e gastos adicionais. Preencha uma lista para cada alternativa, com a referência da informação e a data da consulta.
Compare o total e os vencimentos, além do conteúdo, da carga de estudos e da adequação ao objetivo. O orçamento organiza a parte financeira, mas não comprova reconhecimento, qualidade ou resultado profissional. Verifique essas informações nas fontes responsáveis pela oferta, sem deduzi-las do preço.
Se houver parcelamento, confira o total das parcelas e todos os custos informados antes de colocar os valores no calendário. Não pressuponha que parcelar reduz o custo nem que pagar antes é sempre viável. Uma condição só pode ser analisada com seus valores e termos reais, sem promessa genérica de vantagem.
Como acompanhar os pagamentos sem duplicar despesas?
Guarde os comprovantes e associe cada pagamento ao item planejado. Um material previsto por R$ 160 que foi comprado por R$ 150 deve ter o valor realizado registrado e a diferença de R$ 10 identificada. Não mantenha R$ 160 e acrescente R$ 150 como se fossem duas compras independentes.
Para gastos variáveis, como deslocamento, atualize a previsão com base na rotina observada. Se uma aula mudar de local ou calendário, confira o impacto antes de reaproveitar a estimativa anterior. O Banco Central recomenda registrar, agrupar e avaliar os gastos; a revisão do projeto aplica esse acompanhamento a uma finalidade específica.
Uma redução de gasto só libera dinheiro depois de conferir os demais compromissos do plano. Preserve a reserva de emergência pessoal como assunto separado e não atribua a ela o papel automático de pagar despesas previsíveis do curso.
O que conferir antes de assumir o compromisso?
- Escopo: os itens exigidos e os já incluídos foram confirmados?
- Total: quantidade de parcelas, materiais e deslocamento estão somados uma vez?
- Calendário: o primeiro mês e cada vencimento cabem nas datas de entrada?
- Recursos: saldo reservado e destinações futuras estão separados?
- Revisão: há registro do que foi estimado e do que já foi pago?
- Objetivo: a decisão não depende de um aumento de renda ainda incerto?
Se faltar uma informação importante, mantenha o valor como pendente e busque confirmação antes de fechar a decisão. Um total aparentemente exato com itens desconhecidos pode dar uma segurança que os dados não sustentam. O plano deve deixar dúvidas visíveis para que elas possam ser resolvidas.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais voltados à sua organização financeira pessoal. Este roteiro não pressupõe funções empresariais no uso PF.
Fontes e referências
Conteúdo revisado em 24 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Banco Central: orçamento pessoal e familiar, planejamento, registro e avaliação
- Banco Central: registro diário, agrupamento dos gastos e planejamento do próximo mês
Perguntas frequentes
Qual é o público deste roteiro?
Pessoa física e famílias que planejam gastos com estudos. O exemplo não representa uma instituição nem recomenda um curso específico.
Quanto custa o curso fictício no cenário inicial?
R$ 1.492: R$ 180 de matrícula, R$ 960 em quatro mensalidades, R$ 160 de material e R$ 192 de transporte.
Por que a média mensal não basta?
A média é R$ 373, mas o primeiro mês exige R$ 628 no exemplo. Os outros três têm R$ 288 cada. É preciso conferir o calendário.
Como ficam os recursos fictícios de R$ 1.600?
São R$ 400 já reservados e quatro destinações de R$ 300. No cenário inicial, depois de R$ 1.492 de gastos, restariam R$ 108 se tudo ocorresse como previsto.
O que muda no cenário alternativo de transporte?
O transporte passa a R$ 256 no total e o projeto a R$ 1.556. O primeiro mês fica em R$ 644, os demais em R$ 304 e a sobra projetada em R$ 44.
Posso contar com aumento de renda para pagar as aulas?
Não trate um resultado profissional incerto como entrada confirmada. O planejamento precisa identificar expectativas e usar informações sustentadas para analisar os pagamentos.
Conclusão
O orçamento de estudos fica mais claro quando reúne o custo total e o calendário dos pagamentos. No exemplo fictício, R$ 240 de mensalidade fazem parte de um projeto de R$ 1.492. Confira os itens adicionais, preserve as datas e revise o que mudar, sem transformar expectativa de retorno em dinheiro disponível.
Coloque os estudos no seu planejamento
Conheça a Figreen e confira os recursos atuais para organizar suas finanças pessoais.
🌿 Criar conta gratuitaLeia também
Finanças Pessoais
Saldo Inicial no Orçamento Pessoal: Como Começar Sem Duplicar Receita
Finanças Pessoais