📋 O que você vai aprender neste artigo
- Por que o mapa precisa de uma data de referência?
- Quais informações conferir antes de agrupar os valores?
- Como ficam cinco recebíveis em um exemplo fictício?
- Como separar vencidos, vencimentos do dia e valores a vencer?
- Como organizar as faixas de atraso sem sobreposição?
- O que muda quando há recebimento parcial?
- O mapa mostra dinheiro disponível para pagar contas?
- Como manter o histórico quando uma condição muda?
- Qual conferência fazer antes de usar o resumo?
- Fontes e referências
- Perguntas frequentes
Para montar um mapa de recebíveis por vencimento, escolha uma data de referência, confira o saldo em aberto de cada registro e separe valores vencidos, com vencimento na data e a vencer. Depois, agrupe os atrasos em faixas que façam sentido para acompanhar o negócio. Este roteiro é para PJ, MEI e pequenos negócios, com dados inteiramente fictícios.
⚡ Resumo rápido
- Defina uma data de referência antes de separar o que venceu do que ainda vencerá.
- Use o saldo em aberto depois dos recebimentos confirmados, não apenas o valor original.
- Agrupe os atrasos com faixas claras e sem sobreposição para conferir os totais.
- Mantenha o mapa ligado aos registros e à previsão de caixa, sem presumir recebimento.
Por que o mapa precisa de uma data de referência?
Um valor pode estar a vencer em uma consulta e vencido alguns dias depois. Sem identificar quando o mapa foi feito, fica difícil comparar relatórios e explicar mudanças. Registre a data de referência e mantenha as informações atualizadas até o corte escolhido.
O Sebrae destaca que acompanhar contas a receber ajuda a entender as entradas e a capacidade de pagamento da empresa. O mapa por vencimento organiza esse acompanhamento para mostrar não só quanto está aberto, mas em qual situação de data cada saldo se encontra.
O exercício deste artigo usa o dia 15 de um mês fictício de 30 dias. Não é a data de hoje nem o registro de uma empresa real. Os dias servem somente para conferir as contas e a classificação dos saldos, sem estabelecer regra contratual, fiscal ou jurídica.
Quais informações conferir antes de agrupar os valores?
Identifique o registro, a referência do cliente, o vencimento, o valor original, os recebimentos confirmados e o saldo em aberto. Guarde também o vínculo com os documentos da operação. Para o mapa resumido, não é necessário expor nomes, contatos ou outros dados pessoais além do que a finalidade exige.
Confira se cada parcela aparece com o vencimento correspondente. Uma venda em três parcelas não deve ser tratada como um único saldo com a data da primeira parcela se isso esconder quando as demais vencem. O resumo precisa permitir voltar aos registros que explicam o total.
Se houver cancelamento, ajuste ou valor em revisão, identifique a situação e confirme o tratamento correto antes de somar. Não elimine uma pendência apenas para deixar o mapa mais curto. A organização dos registros vem antes da classificação por faixa.
Como ficam cinco recebíveis em um exemplo fictício?
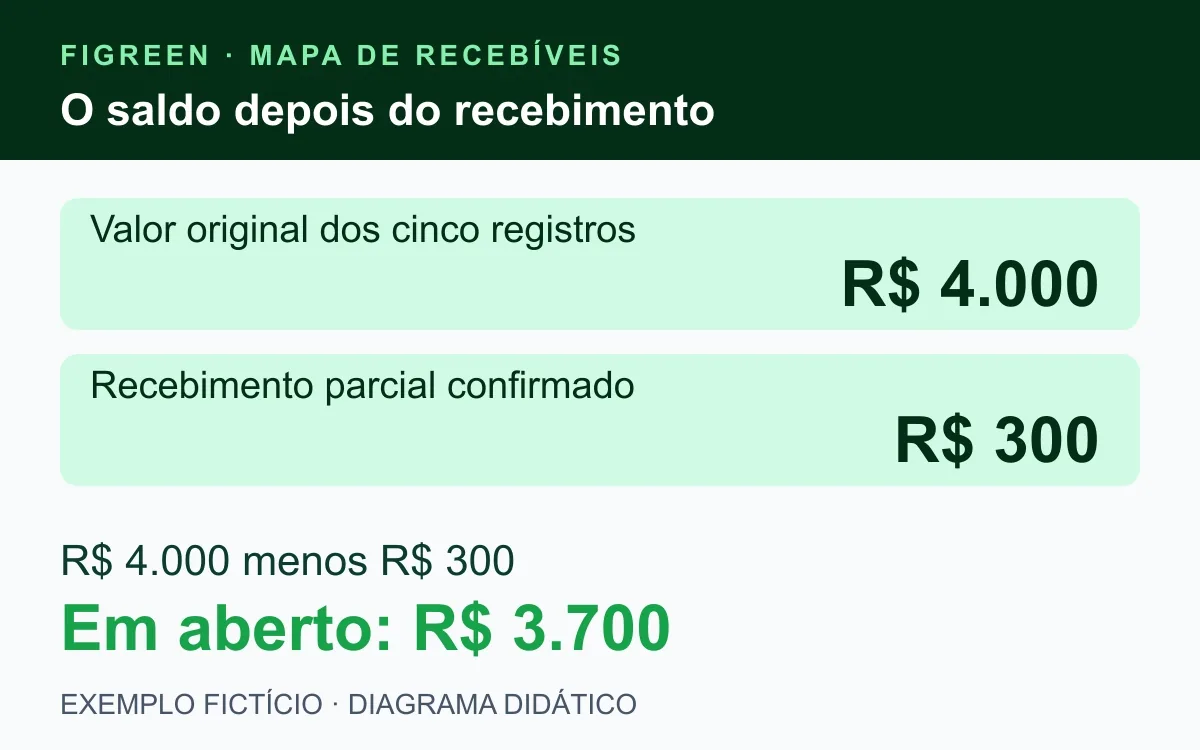
Exemplo inteiramente fictício: um pequeno negócio tem cinco registros. A vence no dia 1 e tem R$ 500 em aberto. B vence no dia 10 e tem R$ 600 em aberto. C vence no dia 14, tinha valor original de R$ 900 e já recebeu R$ 300 confirmados, ficando com R$ 600 em aberto.
D vence no dia 20 e tem R$ 1.200 em aberto. E vence no dia 25 e tem R$ 800 em aberto. Não há outros recebimentos, ajustes, juros ou multas neste exercício. Os registros e valores são inventados para explicar o controle, sem representar clientes reais ou expectativa de resultado.
| Registro fictício | Vencimento e saldo aberto |
|---|---|
| A | Dia 1 R$ 500 |
| B | Dia 10 R$ 600 |
| C | Dia 14 R$ 600 |
| D | Dia 20 R$ 1.200 |
| E | Dia 25 R$ 800 |
Os valores originais somam R$ 500 + R$ 600 + R$ 900 + R$ 1.200 + R$ 800 = R$ 4.000. Como já houve recebimento de R$ 300 em C, o saldo total em aberto é R$ 3.700. Somar novamente os R$ 900 de C ignoraria a parte que já foi recebida.
Como separar vencidos, vencimentos do dia e valores a vencer?
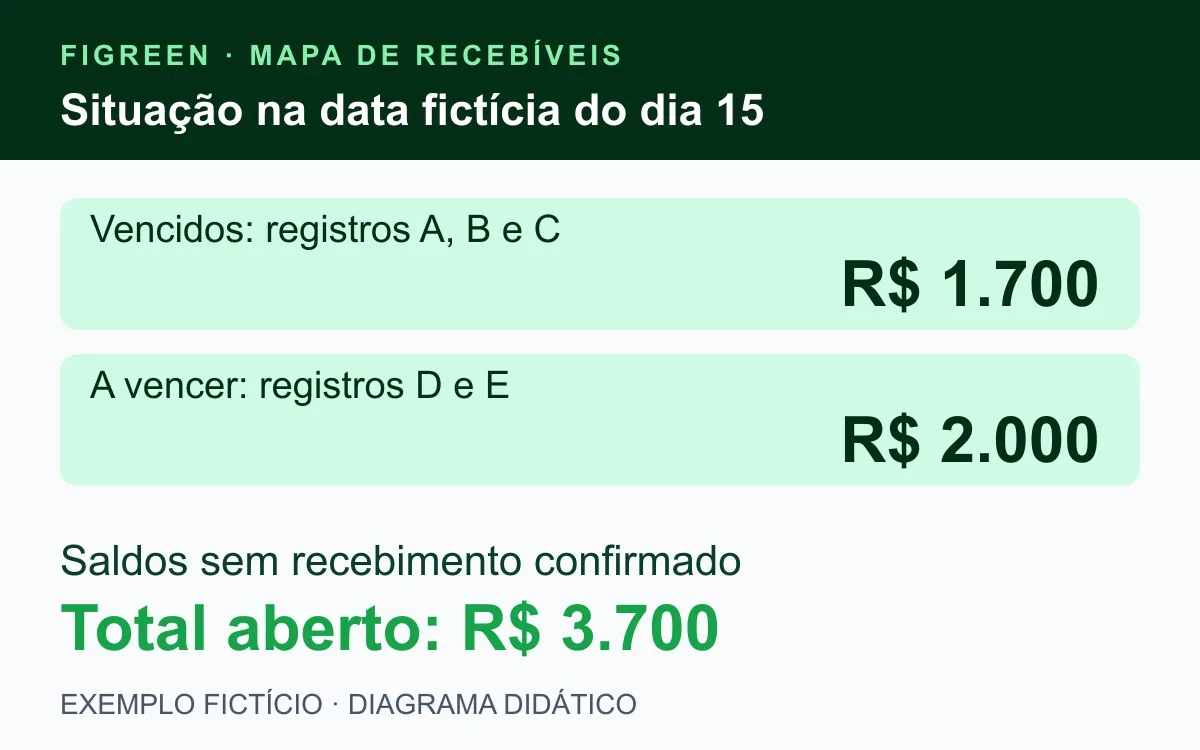
Para a organização deste exercício, considere vencidos os saldos com vencimento anterior ao dia 15. A, B e C estão nessa situação e somam R$ 500 + R$ 600 + R$ 600 = R$ 1.700. D e E ainda vencerão e somam R$ 1.200 + R$ 800 = R$ 2.000.
Se houvesse um registro com vencimento no próprio dia 15, ele ficaria em um grupo separado de vencimentos da data. Neste exemplo, esse grupo tem valor zero. Defina o critério do mapa e confira as condições aplicáveis aos registros reais antes de interpretar uma situação específica.
A conferência é R$ 1.700 vencidos mais R$ 2.000 a vencer, totalizando R$ 3.700 em aberto. Os grupos precisam cobrir o conjunto sem repetir o mesmo saldo. Para organizar o acompanhamento completo, consulte o guia de contas a receber de clientes.
Como organizar as faixas de atraso sem sobreposição?
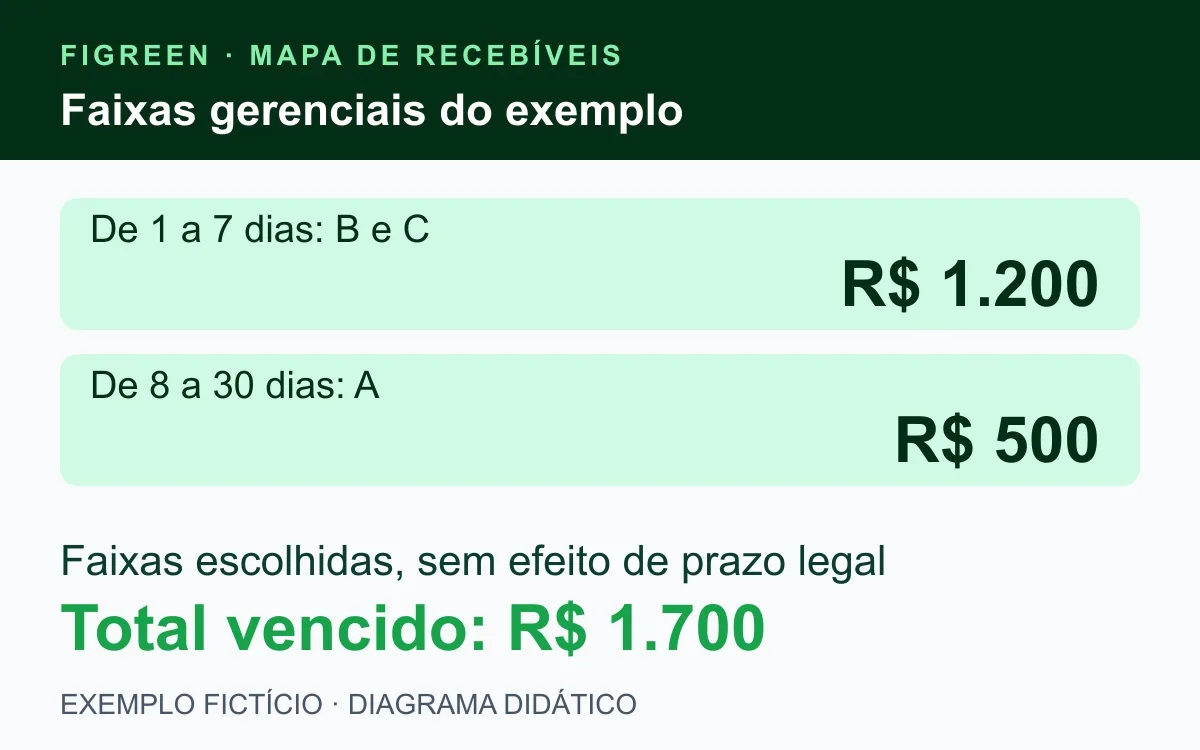
Depois de separar os vencidos, escolha intervalos claros. Para este roteiro gerencial, usaremos de 1 a 7 dias e de 8 a 30 dias. Se existirem atrasos maiores na operação, crie outros intervalos que continuem a classificação. Esses limites foram escolhidos para o exemplo e não são prazos legais ou orientação para uma medida de cobrança.
Na data fictícia do dia 15, o vencimento do dia 14 está um dia antes e o do dia 10 está cinco dias antes. Os saldos de C e B ficam na faixa de 1 a 7 dias: R$ 600 + R$ 600 = R$ 1.200. O vencimento do dia 1 está 14 dias antes e o saldo A de R$ 500 fica na faixa de 8 a 30 dias.
A soma das faixas vencidas é R$ 1.200 + R$ 500 = R$ 1.700, igual ao total vencido do mapa. Não use intervalos como “até 7” e “de 7 a 30” sem esclarecer onde entra o sétimo dia, pois isso pode repetir ou excluir registros na classificação.
O que muda quando há recebimento parcial?
O saldo em aberto de C é R$ 600 porque o valor original de R$ 900 teve R$ 300 recebidos e confirmados. A referência do recebimento precisa permanecer ligada ao mesmo registro. Não crie uma segunda cobrança com o saldo residual sem conferir se a original também continuou somada.
Em um desdobramento separado, suponha que mais R$ 100 sejam recebidos e confirmados em C na mesma data de referência. O total recebido em C passa a R$ 400 e seu saldo cai para R$ 500. O mapa completo passa de R$ 3.700 para R$ 3.600 em aberto.
Os vencidos passam de R$ 1.700 para R$ 1.600, enquanto os R$ 2.000 a vencer não mudam. A faixa de 1 a 7 dias passa a R$ 1.100 e a de 8 a 30 permanece em R$ 500. O artigo sobre pagamento parcial de cliente aprofunda essa conferência do saldo residual.
O mapa mostra dinheiro disponível para pagar contas?
Não. Ele mostra saldos a receber e sua situação em relação às datas. Os R$ 3.700 abertos do cenário inicial ainda não estão todos na conta do negócio. Os R$ 1.700 vencidos também não devem ser somados automaticamente como entrada confirmada na data seguinte.
O Sebrae orienta acompanhar quanto e quando os recebimentos e pagamentos devem ocorrer no fluxo de caixa. Leve o mapa para essa previsão, mantendo identificadas as expectativas e as movimentações confirmadas. O guia de fluxo de caixa para pequenas empresas ajuda a montar essa visão geral.
Se a expectativa de recebimento mudar, atualize o planejamento com a informação disponível. Não distribua todo o vencido como entrada certa apenas para fazer a previsão fechar. A incerteza precisa continuar visível para que os próximos compromissos sejam analisados com cuidado.
Como manter o histórico quando uma condição muda?
Registre a referência do que foi alterado, a data da revisão e o documento ou acordo que sustenta a mudança. Uma nova expectativa de recebimento não é, por si só, alteração do vencimento original. Diferencie os campos para não esconder o tempo em que o valor permaneceu aberto.
Se houver renegociação formalizada, cancelamento ou outra situação específica, preserve o vínculo entre os registros e confira seu tratamento com os responsáveis. O mapa não decide efeitos jurídicos, contábeis ou tributários e não autoriza aplicar encargos automaticamente.
O objetivo é permitir que outra pessoa responsável entenda por que o saldo ou a data mudou. Um total sem referências pode parecer correto e ainda conter uma exclusão indevida, um pagamento não vinculado ou uma duplicidade.
Qual conferência fazer antes de usar o resumo?
- Data: o corte está identificado e os registros foram atualizados até ele?
- Saldos: recebimentos parciais confirmados foram descontados uma única vez?
- Grupos: vencidos, vencimentos da data e a vencer somam o total aberto?
- Faixas: os intervalos não deixam lacunas nem sobreposições?
- Referências: é possível localizar os documentos e os movimentos de cada saldo?
- Previsão: expectativas de recebimento continuam separadas do dinheiro confirmado?
Guarde a versão usada na análise e refaça o mapa quando os dados mudarem. Para a revisão do mês, mantenha os saldos e suas referências junto dos demais registros do fechamento mensal. O resumo por vencimento deve continuar coerente com os documentos e com o acompanhamento do caixa.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais para organizar os registros financeiros do negócio. O critério das faixas e a conferência dos saldos dependem das informações reais da sua operação.
Fontes e referências
Conteúdo revisado em 24 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Sebrae Play: acompanhamento das contas a receber e das entradas do negócio
- Sebrae Play: diferença entre venda e recebimento e organização por valores e datas
Perguntas frequentes
Qual data o exemplo usa para classificar os saldos?
O dia 15 de um mês fictício de 30 dias. Não é uma consulta sobre a data atual nem um mapa de clientes reais.
Por que o saldo aberto é R$ 3.700 e não R$ 4.000?
Os valores originais fictícios somam R$ 4.000, mas R$ 300 de C já foram recebidos e confirmados. O saldo em aberto é R$ 3.700.
Quanto está vencido no cenário inicial?
R$ 1.700: R$ 500 de A, R$ 600 de B e R$ 600 de C. Os outros R$ 2.000 correspondem a D e E, ainda a vencer na data de referência.
Como ficam as faixas escolhidas no exercício?
De 1 a 7 dias, R$ 1.200 de B e C. De 8 a 30 dias, R$ 500 de A. As faixas são gerenciais e não representam prazos legais.
O que muda com mais R$ 100 recebidos em C?
O saldo de C cai para R$ 500, o total aberto para R$ 3.600 e o vencido para R$ 1.600. Os R$ 2.000 a vencer permanecem iguais.
Posso usar todo o valor aberto como saldo de caixa?
Não. O mapa mostra valores a receber. A disponibilidade depende dos recebimentos efetivamente confirmados e precisa ser acompanhada separadamente na previsão de caixa.
Conclusão
Um mapa útil relaciona saldos e datas sem perder a história dos recebimentos. No exemplo inicial, R$ 3.700 abertos se dividem em R$ 1.700 vencidos e R$ 2.000 a vencer. Defina o corte, confira as parcelas recebidas e mantenha as faixas coerentes com o total, sem transformar expectativa em dinheiro disponível.
Organize os registros e acompanhe os saldos
Conheça a Figreen e confira os recursos atuais para manter seus registros financeiros organizados.
🌿 Criar conta gratuitaLeia também
Contas a Receber
Como Cobrar Clientes e Organizar as Contas a Receber
Gestão Financeira
Cliente Pagou Só Uma Parte: Como Controlar o Saldo a Receber
Fluxo de Caixa