📋 O que você vai aprender neste artigo
- Por que o frete cobrado não é o mesmo que o custo da entrega?
- O que registrar para conseguir conferir cada pedido?
- Como ficam três pedidos em um exemplo fictício?
- Por que conferir a diferença de cada pedido?
- O que muda quando o transporte é pago antes do recebimento?
- Esses R$ 75 representam o saldo total da empresa?
- Como evitar registrar o frete duas vezes?
- E se o custo de C mudar antes da contratação?
- Qual rotina ajuda a manter os dados úteis?
- Fontes e referências
- Perguntas frequentes
Para controlar o frete nas vendas, separe o valor cobrado do cliente, o custo do transporte e as datas em que cada entrada ou saída acontece. A diferença entre esses valores ajuda a conferir a entrega, mas não informa sozinha o lucro da venda. Este roteiro é para PJ, MEI e pequenos negócios que contratam entregas, com um exemplo inteiramente fictício e sem depender de uma transportadora ou plataforma específica.
⚡ Resumo rápido
- Mantenha valor cobrado, recebimento e custo contratado em campos distintos.
- Confira cada pedido antes de somar a diferença do conjunto.
- Compare as datas: transporte pode ser pago antes de o cliente quitar a venda.
- Evite registrar o frete novamente quando ele já estiver incluído no valor total do pedido.
Por que o frete cobrado não é o mesmo que o custo da entrega?
O valor apresentado ao cliente para o frete pode ser diferente do preço do transporte contratado pelo negócio. A diferença pode existir por uma condição comercial escolhida ou por uma estimativa de envio que depois mudou. Para entender o efeito financeiro, mantenha os dois valores visíveis em vez de registrar apenas um número chamado frete.
O guia de logística do Sebrae destaca que a operação de envio envolve etapas além da contratação do transporte, incluindo preparação e embalagem. Por isso, este artigo usa um recorte definido: compara o valor cobrado pelo frete com o custo do transporte de cada pedido. Outros custos precisam ser considerados na análise completa da venda.
Uma diferença favorável nesse recorte não demonstra lucro, assim como uma diferença desfavorável não prova, sozinha, prejuízo na venda inteira. O produto, a embalagem, os tributos e as demais despesas não desaparecem porque o transporte foi conferido. Evite dar ao resumo um nome que prometa mais do que os dados mostram.
O que registrar para conseguir conferir cada pedido?
Use uma referência interna do pedido, o valor cobrado pelo frete, a situação do recebimento, o custo contratado do transporte e a situação do pagamento. Acrescente as datas e o vínculo com os documentos. O controle deve permitir explicar os valores sem precisar expor nomes, endereços ou outros dados pessoais em um resumo compartilhado.
Separe estimativa de custo confirmado. Se o preço do transporte ainda depende da conferência de medidas ou de outra informação, identifique a pendência. Depois, atualize a previsão com a contratação efetiva e preserve a referência da mudança. Um campo sem informação não deve ser interpretado automaticamente como custo zero.
O exemplo pressupõe que o próprio negócio recebe o valor cobrado pelo frete e paga o prestador de transporte. Operações em que outro participante cobra ou desconta valores exigem conferir os respectivos documentos e repasses. Não aplique o fluxo do exercício a uma situação diferente sem ajustar as premissas.
Como ficam três pedidos em um exemplo fictício?
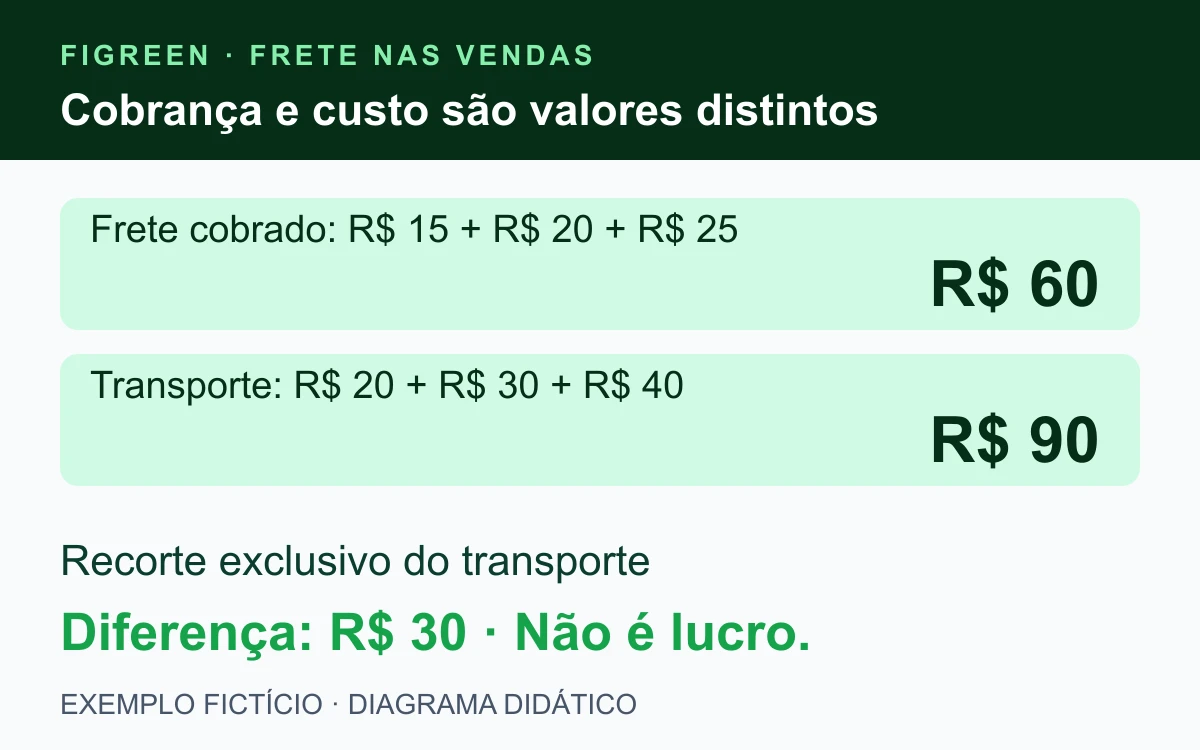
Exemplo inteiramente fictício: o pedido A tem R$ 15 cobrados pelo frete e R$ 20 de transporte contratado. Em B, são R$ 20 cobrados e R$ 30 contratados. Em C, são R$ 25 cobrados e R$ 40 contratados. Esses números foram inventados e não representam tarifas reais.
O frete cobrado soma R$ 15 + R$ 20 + R$ 25 = R$ 60. O transporte contratado soma R$ 20 + R$ 30 + R$ 40 = R$ 90. A diferença é R$ 90 − R$ 60 = R$ 30 de custo de transporte que não é coberto pela cobrança de frete neste recorte.
| Pedido fictício | Cobrado e contratado |
|---|---|
| A | Frete cobrado R$ 15 Transporte R$ 20 Diferença R$ 5 |
| B | Frete cobrado R$ 20 Transporte R$ 30 Diferença R$ 10 |
| C | Frete cobrado R$ 25 Transporte R$ 40 Diferença R$ 15 |
Não há taxas, descontos posteriores, cancelamentos ou outros ajustes nos três pedidos iniciais. O exercício também não calcula o preço dos produtos vendidos. Antes de usar a mesma conta no negócio, identifique quais componentes existem na sua operação e como aparecem nos registros.
Por que conferir a diferença de cada pedido?
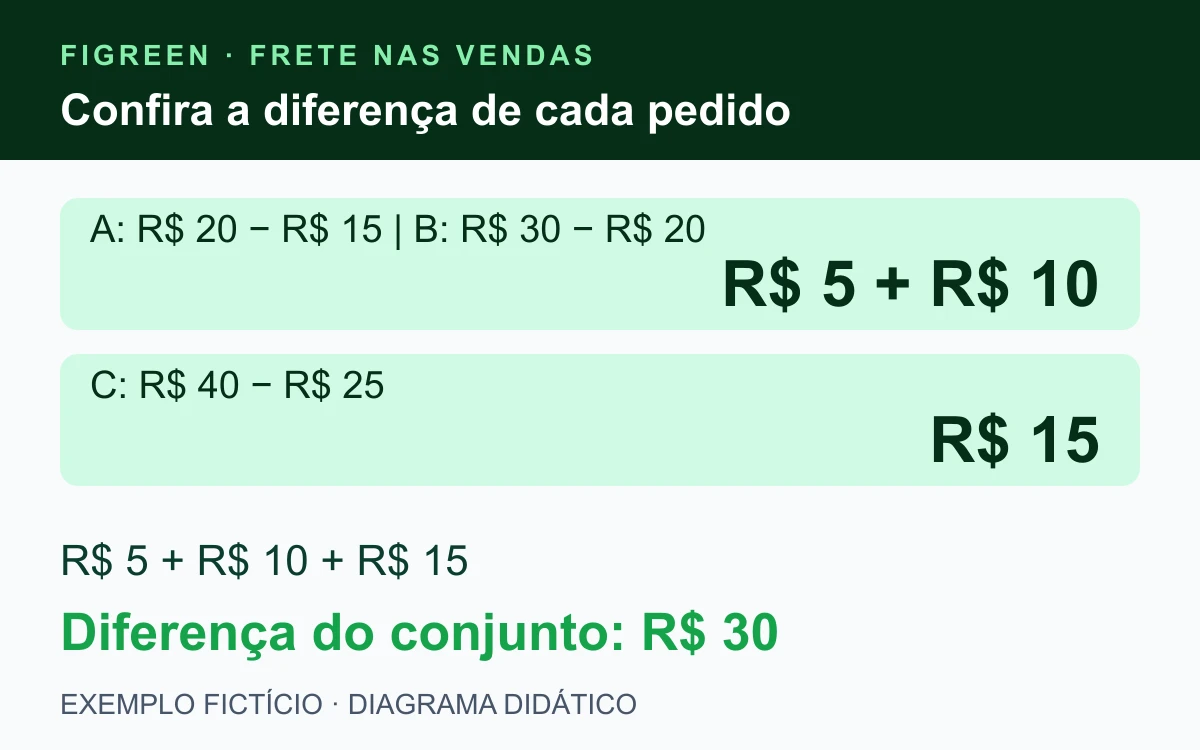
Em A, a diferença é R$ 20 − R$ 15 = R$ 5. Em B, R$ 30 − R$ 20 = R$ 10. Em C, R$ 40 − R$ 25 = R$ 15. A soma das três diferenças é R$ 5 + R$ 10 + R$ 15 = R$ 30, igual à diferença entre os totais.
Essa conferência permite localizar de onde vem o resultado, em vez de olhar apenas um total agregado. Se o conjunto não fechar, procure valor repetido, pedido ausente, custo ainda estimado ou mudança não registrada. Confira os documentos antes de criar uma despesa para forçar o fechamento.
Não transforme os R$ 30 em uma cobrança automática adicional ao cliente. A tabela serve para analisar o planejamento e os registros. Qualquer decisão comercial precisa considerar as condições da operação e o conjunto dos custos, sem pressupor que uma diferença interna altera o que foi combinado.
O que muda quando o transporte é pago antes do recebimento?
O Sebrae orienta montar o fluxo de caixa com valores e datas, distinguindo venda e recebimento. No frete, isso significa que ter cobrado R$ 60 não demonstra que os R$ 60 já entraram na conta. O pagamento do transporte também precisa aparecer na data em que deve ocorrer.
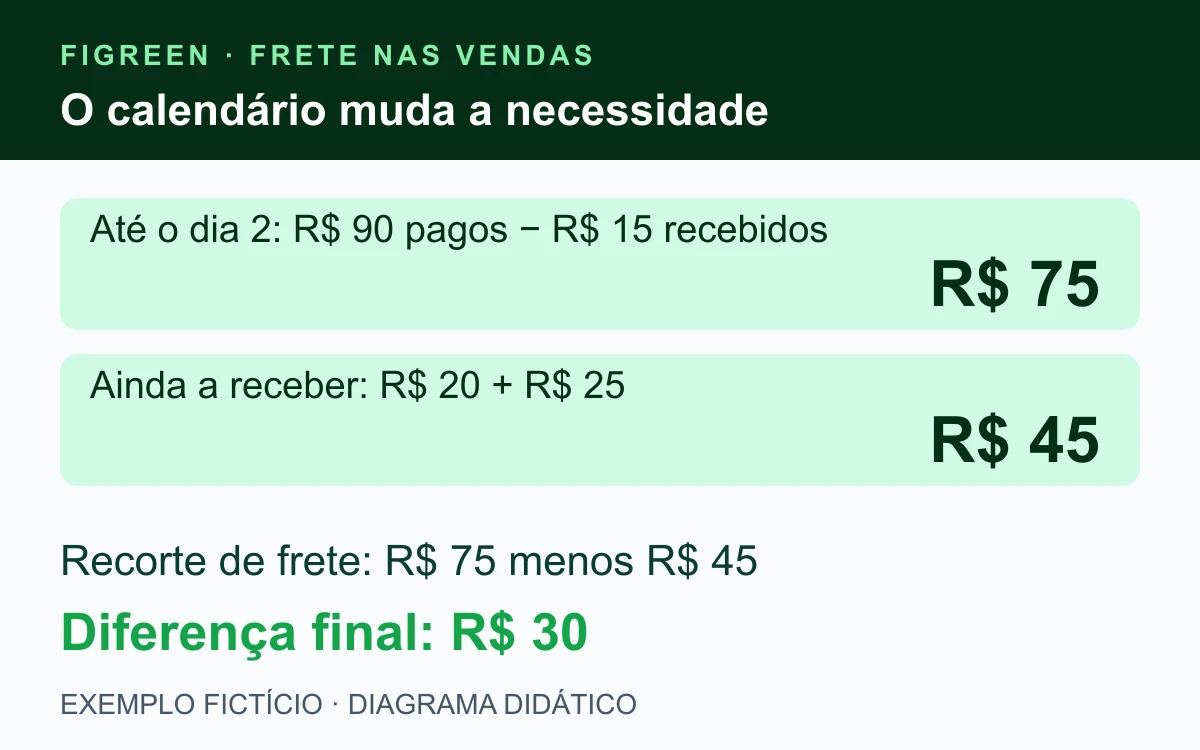
No calendário fictício, A tem os R$ 15 do componente de frete recebidos no dia 1. O negócio paga os R$ 90 dos três transportes no dia 2. Os R$ 20 de B entram no dia 4, e os R$ 25 de C no dia 7. Não há outros movimentos neste recorte demonstrativo.
Até o dia 2, saíram R$ 90 e entraram R$ 15. A diferença acumulada é R$ 75. Ainda existem R$ 45 a receber nesse componente: R$ 20 + R$ 25. Depois desses recebimentos, a diferença cai de R$ 75 para R$ 30. O descasamento de datas é maior que a diferença final entre o cobrado e o custo.
Esses R$ 75 representam o saldo total da empresa?
Não. Os R$ 75 mostram apenas quanto os pagamentos superam os recebimentos do componente de frete até o dia 2 do exercício. O caixa real também tem saldo inicial, entradas dos produtos vendidos e outros pagamentos. Leve todas essas movimentações para o fluxo de caixa do negócio.
O recorte evidencia que a entrada posterior de R$ 45 não estará disponível antes do dia 2. Confira o caixa completo para entender a capacidade de cumprir o pagamento na data. Uma soma mensal aparentemente compatível pode esconder compromissos concentrados antes dos recebimentos.
Se a data esperada mudar, atualize a previsão sem marcar o recebimento como confirmado. O mapa de recebíveis por vencimento ajuda a manter visíveis os saldos que ainda dependem de pagamento, sem convertê-los em dinheiro já disponível.
Como evitar registrar o frete duas vezes?
Primeiro, entenda como o pedido foi registrado. Se o valor total a receber já inclui produto e frete, o detalhamento do frete deve continuar ligado ao mesmo pedido. Criar outra entrada pelo mesmo valor, sem ajustar a composição original, pode inflar o total a receber e o caixa projetado.
Do lado do transporte, mantenha a obrigação e o pagamento vinculados. Quando houver confirmação da saída, atualize a situação do compromisso em vez de deixar o custo previsto inteiro pendente e acrescentar outra despesa igual. A análise por pedido deve ser compatível com as movimentações reais.
A classificação contábil e tributária deve refletir a operação e seus documentos; este roteiro não determina esse tratamento. O objetivo do detalhamento gerencial é permitir conferir valores, referências e datas, sem criar receitas ou custos adicionais apenas porque o mesmo item aparece em um resumo.
E se o custo de C mudar antes da contratação?
Considere um cenário alternativo anterior aos pagamentos: o custo previsto de C passa de R$ 40 para R$ 48, com a revisão identificada. O transporte total passa de R$ 90 para R$ 98. O frete cobrado nos três pedidos continua somando R$ 60.
A diferença de C passa de R$ 15 para R$ 23. Com R$ 5 de A e R$ 10 de B, o conjunto soma R$ 38. A conferência é R$ 98 − R$ 60 = R$ 38. A previsão de R$ 48 substitui a de R$ 40; ela não representa um segundo envio.
Mantidas as datas do exemplo, o pagamento de R$ 98 no dia 2, após R$ 15 recebidos, gera uma diferença temporária de R$ 83. Depois dos R$ 45 restantes, ela fica em R$ 38. A revisão do custo também precisa atualizar a previsão de caixa, não apenas a tabela por pedido.
Qual rotina ajuda a manter os dados úteis?
- Referência: cada cobrança e custo pode ser localizado pelo pedido?
- Situação: valores estimados e confirmados estão identificados?
- Composição: o frete já faz parte do total a receber?
- Datas: recebimentos e pagamentos foram colocados no calendário?
- Conferência: diferenças por pedido somam a diferença do conjunto?
- Revisão: uma nova estimativa substituiu a anterior sem duplicidade?
Use essa conferência para entender o peso da entrega e revisar decisões com dados da operação. Para avaliar a venda inteira, reúna também os demais componentes e consulte o guia de margem de contribuição. Conferir o frete é uma etapa da análise, não o cálculo completo do resultado do negócio.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais para organizar os registros financeiros do negócio. Este roteiro usa conferência por pedido e não pressupõe cálculo automático de frete ou integração com transportadoras.
Fontes e referências
Conteúdo revisado em 26 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Sebrae Play: etapas de logística, embalagem e custos do envio; consultado em 26/10/2026
- Sebrae Play: valores, datas e diferença entre venda e recebimento; consultado em 26/10/2026
Perguntas frequentes
O artigo é para organizar as finanças pessoais?
Não. O foco é PJ, MEI e pequenos negócios que recebem o frete cobrado do cliente e contratam o transporte. Outros modelos de operação exigem adaptar o controle.
Os valores são tarifas reais de entrega?
Não. São inteiramente fictícios e não representam transportadoras, regiões ou tabelas de preço.
Qual é a diferença no cenário inicial?
R$ 30: os transportes somam R$ 90 e o frete cobrado soma R$ 60. As diferenças por pedido são R$ 5, R$ 10 e R$ 15.
Por que aparecem R$ 75 no dia 2?
Nesse recorte fictício, R$ 90 foram pagos e apenas R$ 15 recebidos. Ainda faltam R$ 45 de recebimentos, levando a diferença final desse componente a R$ 30.
A diferença do frete mostra o lucro da venda?
Não. O recorte não inclui produto, embalagem, tributos, taxas ou outras despesas e não representa o resultado completo.
Como fica o cenário com C revisto para R$ 48?
O transporte total sobe para R$ 98 e a diferença para R$ 38. Com R$ 15 recebidos até o dia 2, a diferença temporária é R$ 83, reduzida para R$ 38 após os R$ 45 restantes.
Conclusão
Mantenha separados o valor cobrado pelo frete, o custo do transporte e as datas das movimentações. No exemplo inicial, R$ 60 cobrados e R$ 90 contratados deixam diferença de R$ 30; o calendário produz uma diferença temporária de R$ 75 antes dos recebimentos restantes. Confira cada pedido e o caixa completo sem duplicar lançamentos ou chamar esse recorte de lucro.
Organize os registros e as datas do negócio
Conheça a Figreen e confira os recursos atuais para acompanhar a organização financeira da sua empresa.
🌿 Criar conta gratuitaLeia também
Fluxo de Caixa
Fluxo de Caixa para Pequenas Empresas: Guia Completo 2026
Gestão Financeira