📋 O que você vai aprender neste artigo
- O que a caução muda no planejamento do ponto?
- Quais informações levantar antes do desembolso?
- Como somar os pagamentos do recorte?
- Como colocar a caução na previsão de caixa?
- O valor em garantia pode ser somado ao caixa livre?
- O que manter no controle da garantia?
- A caução substitui o pagamento do aluguel?
- Como acompanhar uma eventual liberação do valor?
- Qual checklist usar antes de assinar?
- Fontes e referências
- Perguntas frequentes
Para planejar a caução do ponto comercial, coloque o desembolso na previsão de caixa e mantenha um controle separado do dinheiro em garantia. O pagamento exige recursos, mesmo quando não representa aluguel de um mês. Este roteiro atende pequenos negócios, MEIs e autônomos que alugam um imóvel comercial. Os números são fictícios e servem para organizar a visão financeira, sem determinar condições jurídicas ou classificação contábil de um contrato específico.
⚡ Resumo rápido
- Confira a garantia e suas condições antes de assumir o contrato.
- Inclua o desembolso da caução nas datas da previsão de caixa.
- Mantenha o valor em garantia separado dos pagamentos de aluguel.
- Acompanhe documentos e saldo sem presumir devolução disponível.
O que a caução muda no planejamento do ponto?
A caução é uma modalidade de garantia da locação. Para o negócio que presta a garantia em dinheiro, a pergunta financeira imediata é quanto precisará separar e quando esse valor deixará de estar livre para as demais contas. Olhar apenas a mensalidade do aluguel pode esconder essa necessidade inicial.
A Lei nº 8.245/1991 trata das garantias locatícias nos artigos 37 e 38. Nos contratos sujeitos à lei, o artigo 38, § 2º, limita a caução em dinheiro ao equivalente a três meses de aluguel e prevê depósito em caderneta de poupança, com as vantagens correspondentes em benefício do locatário no levantamento. Confira o texto atualizado e a aplicação ao seu contrato com orientação jurídica.
Esse limite não significa que toda locação deva cobrar três meses nem que o valor fique disponível para retirada a qualquer momento. O exemplo deste artigo usa dois aluguéis apenas como hipótese numérica. Antes de pagar, confirme modalidade, valor, forma de constituição da garantia e documentação. Não substitua essa conferência por uma conta de caixa.
Quais informações levantar antes do desembolso?
Reúna contrato, identificação das partes, endereço do imóvel, valor do aluguel, garantia escolhida e datas dos compromissos. Confira como a garantia será constituída e comprovada. Registre a referência dos documentos para que o acompanhamento não dependa apenas de uma transferência encontrada no extrato.
Separe também os demais pagamentos da instalação do negócio no local. Transporte de materiais, adaptações e outros serviços, se necessários e devidamente autorizados, têm valores e datas próprios. Não presuma que qualquer gasto seja permitido, obrigatório ou responsabilidade do locatário sem conferir o contrato e a situação real.
Para avaliar o compromisso recorrente do imóvel, veja o guia de aluguel do ponto comercial. A caução exige uma análise adicional: dinheiro entregue como garantia precisa permanecer identificável e não se confunde com a mensalidade paga pelo uso do imóvel.
Como somar os pagamentos do recorte?
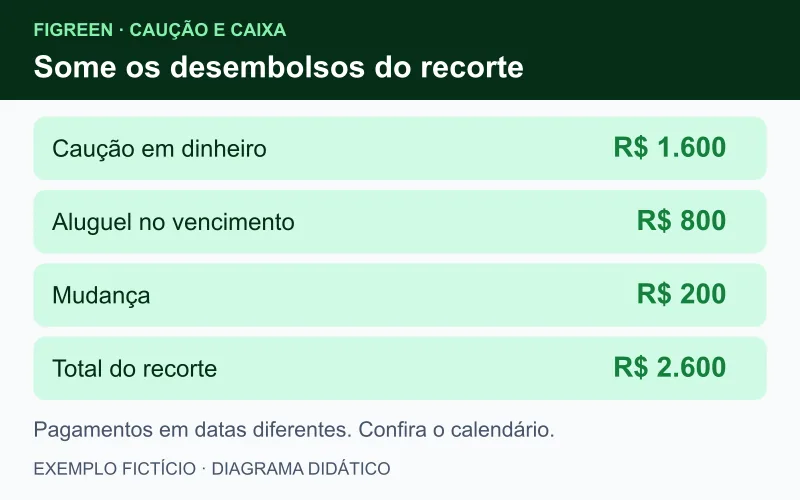
No exemplo fictício, o aluguel é de R$ 800 e a caução em dinheiro foi definida em R$ 1.600, equivalente a dois aluguéis. O recorte inclui a constituição da garantia, uma mudança de R$ 200 e o pagamento de um aluguel de R$ 800 no seu vencimento, após o período de uso correspondente. Não há aluguel antecipado presumido.
As saídas consideradas são R$ 1.600 + R$ 200 + R$ 800 = R$ 2.600. Elas acontecem em datas diferentes dentro do recorte. O exercício não inclui reforma, equipamentos, condomínio, tributos ou outras cobranças. Na operação real, confirme tudo que se aplica e acrescente os valores efetivos antes de decidir.
| Item fictício | Desembolso |
|---|---|
| Caução em dinheiro | R$ 1.600 |
| Mudança | R$ 200 |
| Aluguel no vencimento | R$ 800 |
| Total do recorte | R$ 2.600 |
Somar os desembolsos responde à pergunta sobre dinheiro necessário no período. Não transforma os R$ 2.600 em aluguel nem determina que todos os itens tenham a mesma natureza contábil. Para relatórios de resultado, confirme o tratamento adequado com o contador e os documentos da operação.
Como colocar a caução na previsão de caixa?
Registre a data do desembolso e distribua os demais pagamentos por vencimento. O Sebrae Santa Catarina orienta acompanhar entradas, saídas e cenários no fluxo de caixa. Para uma caução, essa organização ajuda a enxergar a redução dos recursos disponíveis antes de assumir outros compromissos.
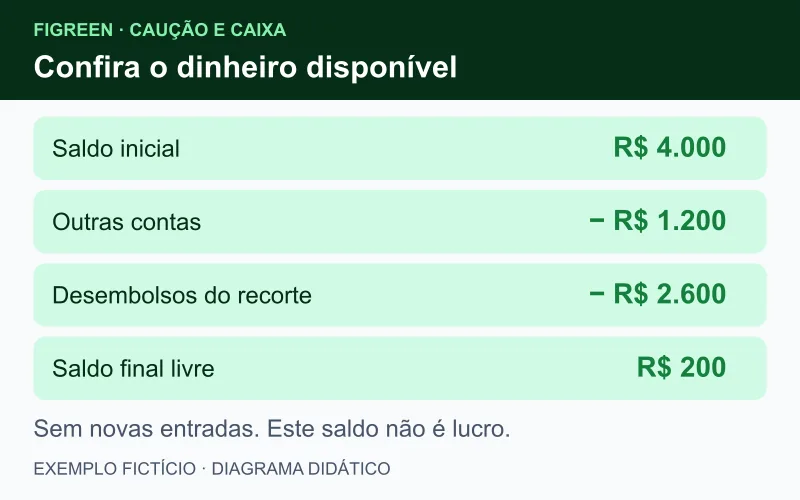
Na simulação, o negócio começa com R$ 4.000 disponíveis para o recorte. Além dos R$ 2.600 listados, há R$ 1.200 de outras contas. Sem novas entradas, o saldo final projetado é R$ 4.000 - R$ 2.600 - R$ 1.200 = R$ 200.
Uma sequência possível do exercício é: constituir a caução de R$ 1.600, pagar R$ 200 de mudança, quitar R$ 1.200 das demais contas e, no vencimento, pagar R$ 800 do aluguel. Os saldos disponíveis passam por R$ 2.400, R$ 2.200, R$ 1.000 e R$ 200. Confira a sequência real, pois um total ao final não substitui o calendário.
Os R$ 200 não são lucro. Também não comprovam que a mudança de ponto é viável ou que os meses seguintes estão cobertos. Examine as obrigações após o recorte e a necessidade de manter a operação funcionando. O guia de fluxo de caixa de 13 semanas ajuda a ampliar o horizonte.
O valor em garantia pode ser somado ao caixa livre?
Não como dinheiro disponível para pagar fornecedores. No exercício, os R$ 1.600 continuam identificados no acompanhamento da garantia, mas não fazem parte dos R$ 200 livres ao final do recorte. Somar os dois como se tudo pudesse ser gasto esconderia a restrição sobre o valor caucionado.
Uma visão financeira mais ampla pode mostrar valores disponíveis e valores vinculados separadamente. O ponto é deixar claro o que cada saldo representa. O controle não deve fazer parecer que a mesma quantia está livre na conta operacional e, ao mesmo tempo, constituindo a garantia.
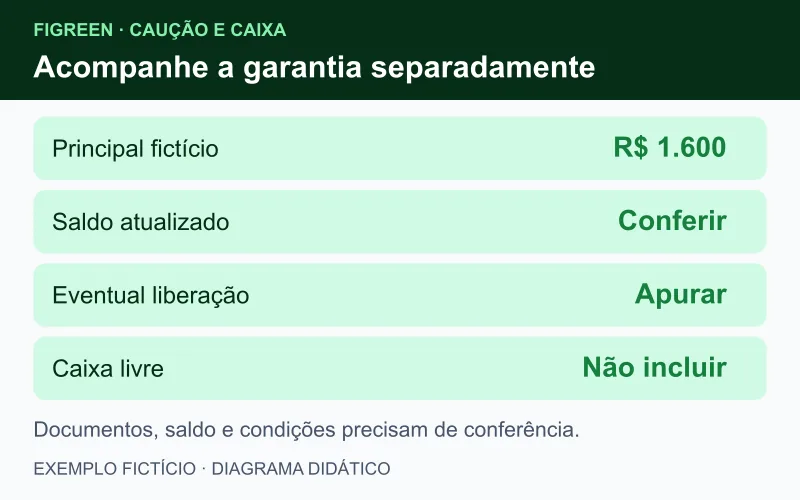
O artigo não calcula rendimentos da poupança nem projeta o saldo atualizado da caução. Os R$ 1.600 são apenas o principal fictício de partida. A ausência de rendimento na conta didática não dispensa acompanhar as vantagens e os documentos previstos na legislação aplicável.
O que manter no controle da garantia?
Mantenha um registro com imóvel, contrato, data, principal constituído, comprovantes e referência de onde o saldo pode ser conferido. Se houver atualização do saldo, registre a data da informação e sua origem. Evite substituir o principal histórico sem preservar a explicação do valor atualizado.
Separe situações como garantia constituída, documentação em conferência e eventual liberação em apuração. Um registro com nome claro ajuda a encontrar a pendência. Não conclua que a garantia foi liberada apenas porque a locação terminou ou as chaves foram entregues.
Esse controle é gerencial e documental. Não representa autorização para movimentar valores ou decisão sobre quem tem direito a determinada quantia. Se houver divergência, busque a documentação e orientação adequada antes de alterar o acompanhamento como se o assunto estivesse resolvido.
A caução substitui o pagamento do aluguel?
Não presuma essa substituição no seu calendário financeiro. O exemplo mantém o aluguel de R$ 800 no vencimento e a garantia de R$ 1.600 separada. Se existir uma proposta de acerto, ela precisa ser analisada e formalizada nas condições aplicáveis; não é uma decisão que a planilha ou o sistema possa tomar sozinho.
Enquanto a situação não estiver confirmada, mantenha os compromissos corretamente identificados. Retirar o aluguel da previsão apenas porque há dinheiro caucionado pode deixar o negócio despreparado para uma obrigação ainda existente.
Ao confirmar um pagamento de aluguel, atualize o registro correspondente. Não some o aluguel previsto e o realizado como se fossem dois meses diferentes. O guia de pagamento agendado e confirmado ajuda nessa conferência.
Como acompanhar uma eventual liberação do valor?
Antes de incluir uma entrada na projeção, confirme se há valor e data suficientemente definidos para aquele cenário. Mantenha identificado o que ainda depende de apuração. Não conte com uma devolução integral do principal em um dia inventado para cobrir contas já próximas do vencimento.
Confira os documentos de encerramento, a apuração aplicável, o saldo e os rendimentos correspondentes. Se houver valores discutidos ou abatimentos propostos, não trate a proposta como conclusão. O resultado pode exigir avaliação jurídica e contábil; este roteiro não define retenções, prazos ou multas de uma locação.
Quando houver liberação efetiva, confira o crédito e atualize o controle da garantia junto do movimento financeiro correspondente. A liberação do principal não é uma nova venda do negócio. Eventuais rendimentos e outros componentes exigem identificação própria e classificação adequada pelo contador.
Qual checklist usar antes de assinar?
- Garantia, valor e forma de constituição conferidos com os documentos.
- Desembolso da caução incluído na data prevista.
- Aluguel e demais pagamentos separados por natureza e vencimento.
- Contas da operação contempladas no cenário de caixa.
- Valor em garantia separado do dinheiro livre.
- Comprovantes e atualização do saldo acompanhados.
- Liberação futura sem valor ou data presumidos.
Reveja as condições antes de assumir o compromisso. O custo mensal do imóvel é uma parte da decisão; o dinheiro que ficará em garantia também afeta a capacidade de pagar as demais contas. Para acompanhar essas obrigações, consulte o guia de organização das contas a pagar.
🚀 Experimente grátis agora
Conheça a Figreen para organizar contas a pagar, contas a receber e acompanhar o caixa do negócio. A documentação da caução, seu saldo e as condições jurídicas exigem acompanhamento próprio; este guia não pressupõe gestão automática de garantias locatícias no sistema.
Fontes e referências
Conteúdo revisado em 2 de novembro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Câmara dos Deputados: Lei nº 8.245/1991, texto atualizado, especialmente artigos 37 e 38 sobre garantias locatícias; conteúdo principal consultado em 02/11/2026
- Sebrae Santa Catarina: Como fazer o fluxo de caixa, entradas, saídas e projeção de cenários; conteúdo principal consultado em 02/11/2026
Perguntas frequentes
Por que a caução entra na previsão de caixa?
Porque sua constituição em dinheiro exige recursos que deixam de estar livres para os demais pagamentos. A garantia precisa ser acompanhada separadamente do aluguel.
Os R$ 1.600 do exemplo são um valor obrigatório?
Não. São uma hipótese fictícia equivalente a dois aluguéis de R$ 800. Confirme as condições do seu contrato e a legislação aplicável com orientação jurídica.
Como se chega ao total de R$ 2.600?
O recorte fictício inclui R$ 1.600 de caução, R$ 200 de mudança e R$ 800 de aluguel no vencimento. Não há outras cobranças nesse total didático.
O saldo de R$ 200 inclui o valor caucionado?
Não. É a projeção de recursos livres após R$ 4.000 iniciais menos R$ 2.600 do recorte e R$ 1.200 de outras contas, sem novas entradas.
Posso contar com a devolução para pagar outra obrigação?
Não presuma valor ou data ainda não confirmados. Acompanhe a apuração e as condições aplicáveis; quando houver liberação efetiva, confira o crédito e os documentos.
Conclusão
Planeje a caução como necessidade de dinheiro e acompanhe o valor em garantia separado do aluguel. No exemplo fictício, R$ 1.600 de caução, R$ 200 de mudança e R$ 800 de aluguel somam R$ 2.600. Com R$ 1.200 de outras saídas, os R$ 4.000 iniciais deixam R$ 200 livres. Esse saldo não inclui o valor caucionado nem comprova lucro ou viabilidade do ponto.
Confira o caixa antes de assumir a garantia
Conheça a Figreen e acompanhe os compromissos financeiros do seu negócio.
🌿 Criar conta gratuitaLeia também
Gestão Financeira
Aluguel do Ponto Comercial: Quanto Pagar Sem Comprometer o Lucro da Loja
Contas a Pagar