📋 O que você vai aprender neste artigo
- O que muda entre previsto, agendado e confirmado?
- Quais informações guardar junto ao compromisso?
- Como fica um exemplo fictício com três pagamentos?
- O que atualizar quando A for confirmado?
- E se B não tiver resultado claro na consulta?
- Como tratar uma ordem cancelada ou não executada?
- Como evitar que uma nova data esconda o vencimento?
- Qual rotina usar para fechar a conferência?
- Fontes e referências
- Perguntas frequentes
Um pagamento agendado precisa continuar no acompanhamento até que sua execução seja conferida. Para organizar o caixa, separe o compromisso previsto, a ordem agendada e a saída efetivamente confirmada. Este roteiro é para PJ, MEI e autônomos na gestão do negócio, com valores inteiramente fictícios e sem pressupor que todos os meios de pagamento tenham as mesmas regras.
⚡ Resumo rápido
- Mantenha previsto, agendado e confirmado como situações distintas.
- Confira valor, favorecido, referência e data antes de considerar uma saída realizada.
- Atualize o saldo e o compromisso em conjunto para evitar dupla contagem.
- Se o resultado estiver incerto, consulte antes de repetir o pagamento.
O que muda entre previsto, agendado e confirmado?
Previsto é o compromisso incluído no planejamento: há um valor e uma data esperados para pagar. Agendado indica que uma ordem foi registrada para execução futura, conforme as condições do canal utilizado. Confirmado, neste roteiro de controle, é o pagamento cuja execução foi conferida nos registros adequados e vinculada ao compromisso correspondente.
Essas situações ajudam a responder perguntas diferentes. A previsão mostra o que precisa caber no caixa. O agendamento permite acompanhar a ordem preparada. A confirmação identifica o que efetivamente aconteceu. Uma anotação de intenção, sozinha, não substitui a conferência da movimentação.
O Sebrae orienta que o fluxo de caixa relacione valores e datas de recebimentos e pagamentos. A separação proposta aqui aplica esse princípio à rotina de agendamentos. Ela é um critério de organização do negócio, não uma definição dos estados exibidos por cada instituição.
Quais informações guardar junto ao compromisso?
Use uma referência que permita localizar a obrigação sem expor dados pessoais desnecessários: documento, parcela ou identificador interno. Acrescente valor, vencimento, conta de origem e situação atual. Registre separadamente a data pretendida para a execução quando ela for diferente do vencimento.
Ao agendar, confira o favorecido e os dados da operação no canal oficial. Guarde a referência disponibilizada pela instituição e a data da consulta. Um arquivo de agendamento deve ser identificado como tal no controle, para não ser confundido com evidência de uma operação já executada.
As regras, os horários e a possibilidade de alterar uma ordem dependem do meio e da instituição. Consulte essas condições no canal responsável. Não aplique automaticamente o comportamento de um serviço a todos os demais nem presuma que qualquer data escolhida terá o mesmo processamento.
Como fica um exemplo fictício com três pagamentos?
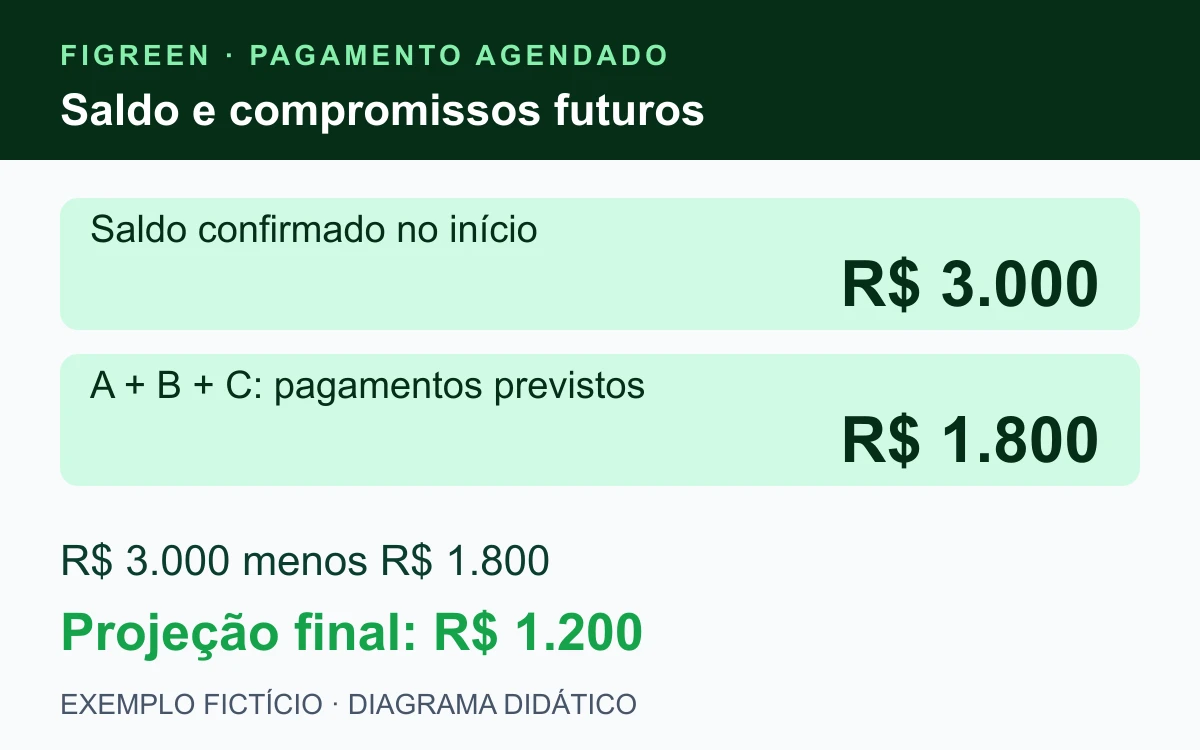
Exemplo inteiramente fictício: um pequeno negócio começa o dia 8 de um mês imaginário com R$ 3.000 de saldo confirmado. Não há outras entradas, saídas, tarifas ou encargos no exercício. A tem valor de R$ 800 e vencimento no dia 10; B, R$ 650 no dia 12; C, R$ 350 no dia 15.
A e B foram agendados para as respectivas datas, mas ainda não foram executados no início do cenário. C permanece apenas previsto. Os três compromissos continuam no planejamento de saídas: R$ 800 + R$ 650 + R$ 350 = R$ 1.800.
| Referência fictícia | Vencimento e situação inicial |
|---|---|
| A — R$ 800 | Dia 10 Agendado, sem execução confirmada |
| B — R$ 650 | Dia 12 Agendado, sem execução confirmada |
| C — R$ 350 | Dia 15 Previsto, sem ordem agendada |
O saldo confirmado continua em R$ 3.000 nesse corte inicial. Depois de todos os pagamentos previstos, a projeção é R$ 3.000 menos R$ 1.800 = R$ 1.200. Esse resultado considera apenas os itens do exercício; não é recomendação de reserva mínima nem dinheiro livre para qualquer nova compra.
O que atualizar quando A for confirmado?
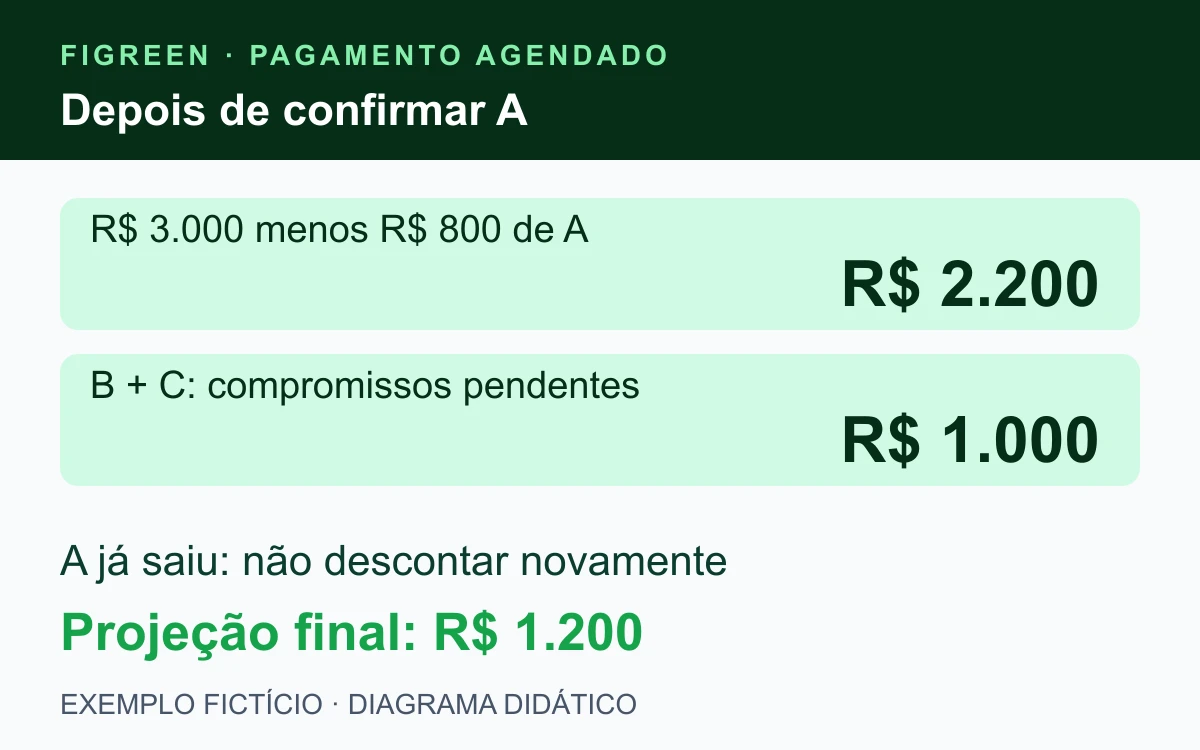
No dia 10 fictício, a pessoa responsável consulta o canal utilizado, confere a saída de R$ 800 e sua correspondência com A. No controle gerencial, A passa a confirmado e recebe a referência da movimentação. O saldo após essa única saída é R$ 3.000 menos R$ 800 = R$ 2.200.
Os compromissos ainda pendentes são B e C: R$ 650 + R$ 350 = R$ 1.000. A projeção a partir desse novo ponto é R$ 2.200 menos R$ 1.000 = R$ 1.200. O resultado final não mudou porque a saída de A apenas passou do futuro para o realizado.
Se alguém descontar novamente os R$ 1.800 inteiros do saldo já atualizado de R$ 2.200, chegará a R$ 400. Nesse cálculo, A foi contado duas vezes. Atualize a situação do compromisso e o saldo de referência em conjunto. O guia de organização das contas a pagar ajuda a estruturar a lista.
E se B não tiver resultado claro na consulta?
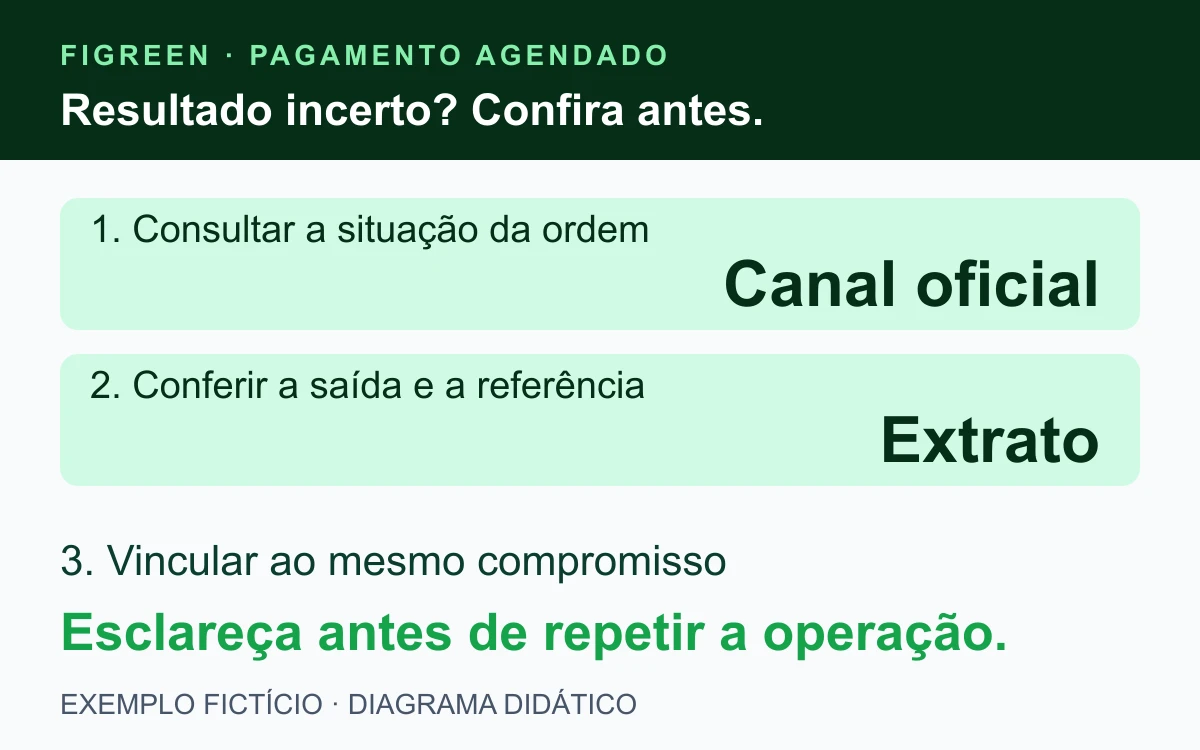
Imagine que, ao consultar B, a pessoa não consiga confirmar se a ordem foi executada. Isso não autoriza marcar o compromisso como pago nem criar automaticamente uma segunda operação. Mantenha a pendência visível e registre que a execução está em conferência.
Consulte a situação da ordem e a movimentação da conta no canal oficial, conferindo valor, favorecido, referência e data. Se as informações forem insuficientes ou divergentes, busque esclarecimento com a instituição responsável. O objetivo é esclarecer o resultado antes de decidir sobre nova ordem.
Uma tela temporariamente sem atualização não prova, por si só, execução ou falha. No exercício, B continua representando R$ 650 a acompanhar até o resultado ser esclarecido. Evite alterar o saldo confirmado por uma saída que ainda não foi verificada ou considerar esse dinheiro livre para outra finalidade.
Como tratar uma ordem cancelada ou não executada?
Se o canal confirmar que a ordem não foi executada, atualize a situação do agendamento com essa referência. Depois, confira o compromisso original: cancelar uma ordem não significa necessariamente cancelar a compra ou a obrigação que motivou o pagamento.
Em um desdobramento fictício, B tem o cancelamento da ordem confirmado, sem saída de dinheiro, mas a obrigação de R$ 650 continua válida. O saldo permanece R$ 2.200 após A; B e C ainda somam R$ 1.000 de compromissos. A projeção de R$ 1.200 permanece enquanto os valores e demais premissas forem os mesmos.
Se for necessário preparar outra ordem, mantenha o vínculo com B e preserve o histórico anterior. Não some uma segunda obrigação de R$ 650 ao planejamento só porque foi criado outro agendamento para quitar o mesmo item. Confirme as novas condições aplicáveis antes de executá-lo.
Como evitar que uma nova data esconda o vencimento?
Guarde o vencimento da obrigação e a data prevista de pagamento em campos ou anotações distintos. Uma nova expectativa de execução não demonstra, sozinha, que o prazo original foi alterado. Se houver acordo para mudar uma condição, mantenha a documentação que explica a revisão.
Se o novo pagamento ocorrer depois do prazo aplicável, confira as condições reais e o valor atualizado com o responsável. Este exemplo não calcula multas, juros ou efeitos de atraso. Não invente encargos nem mantenha um valor antigo como definitivo quando ele precisa de confirmação.
Leve a data revisada para a previsão do caixa e examine os outros compromissos que se acumulam naquele período. O artigo de fluxo de caixa para pequenas empresas aprofunda o planejamento de entradas e saídas ao longo do tempo.
Qual rotina usar para fechar a conferência?
- Antes: conferir obrigação, vencimento, valor, favorecido e conta de origem.
- Ao agendar: identificar a ordem como futura e guardar sua referência.
- Na data de acompanhamento: consultar a situação e a movimentação no canal oficial.
- Ao confirmar: vincular a saída ao compromisso e retirar esse valor da previsão restante.
- Na incerteza: esclarecer o resultado antes de repetir a operação.
- Na revisão: conferir se saldo atualizado e compromissos pendentes usam o mesmo corte.
O material do Sebrae Paraná destaca a organização das contas por prazo e o acompanhamento das movimentações. Uma lista curta, atualizada e ligada aos documentos pode apoiar essa rotina sem depender da memória de quem agendou.
Se a conferência identificar duas saídas para a mesma obrigação, preserve as referências e investigue a duplicidade. O guia sobre pagamento duplicado a fornecedor trata dessa etapa. Até esclarecer, não apague uma movimentação real apenas para ajustar o total.
🚀 Experimente grátis agora
A Figreen é voltada à organização financeira de pequenas empresas, MEIs e autônomos. Conheça os recursos atuais e mantenha a conferência das operações nos canais responsáveis pelo pagamento.
Fontes e referências
Conteúdo revisado em 25 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Sebrae Play: valores, datas e projeção de entradas e saídas; consultado em 25/10/2026
- Sebrae Paraná: organização de contas, prazos e movimentações; consultado em 25/10/2026
Perguntas frequentes
Pagamento agendado já deve aparecer como confirmado?
Neste roteiro, não. A ordem futura fica identificada como agendada até que sua execução seja conferida e vinculada ao compromisso.
Quanto sobra no exemplo após todos os pagamentos?
A projeção é R$ 1.200: R$ 3.000 iniciais menos R$ 800 de A, R$ 650 de B e R$ 350 de C. Todos os valores são fictícios.
Como fica o saldo depois da confirmação de A?
R$ 2.200. B e C ainda somam R$ 1.000 pendentes, mantendo R$ 1.200 de projeção final sob as mesmas premissas.
Posso repetir um pagamento cujo resultado não ficou claro?
Primeiro consulte a situação da ordem e a movimentação no canal oficial. Se persistir dúvida, esclareça com a instituição antes de criar uma nova ordem.
Cancelar o agendamento elimina a obrigação?
Não necessariamente. Confira separadamente se a obrigação continua válida. O cancelamento da ordem, sem saída, não representa pagamento.
A Figreen executa os agendamentos descritos?
O artigo apresenta um roteiro de controle gerencial e não afirma que a Figreen executa ordens bancárias. Consulte os recursos atuais do produto e o canal responsável pela operação.
Conclusão
Acompanhe cada pagamento desde o compromisso até a saída confirmada. No exemplo, R$ 3.000 de saldo e R$ 1.800 de compromissos projetam R$ 1.200 ao final. Confirmar A muda o saldo para R$ 2.200 e a previsão restante para R$ 1.000. Preserve referências, confira as datas e esclareça resultados incertos antes de repetir uma operação.
Mantenha os registros financeiros em ordem
Conheça a Figreen e confira os recursos atuais para a organização financeira do seu negócio.
🌿 Criar conta gratuitaLeia também
Contas a Pagar
Como Organizar as Contas a Pagar da Sua Empresa em 5 Passos
Fluxo de Caixa
Fluxo de Caixa para Pequenas Empresas: Guia Completo 2026
Gestão Financeira