📋 O que você vai aprender neste artigo
- O que é o balanço patrimonial de uma empresa?
- Qual é a estrutura do balanço patrimonial?
- Como montar o balanço patrimonial passo a passo?
- Qual a diferença entre balanço patrimonial e DRE?
- Minha empresa é obrigada a ter balanço patrimonial?
- Como interpretar o balanço para saber se a empresa está saudável?
- Como o Figreen ajuda a organizar os números
- Perguntas frequentes
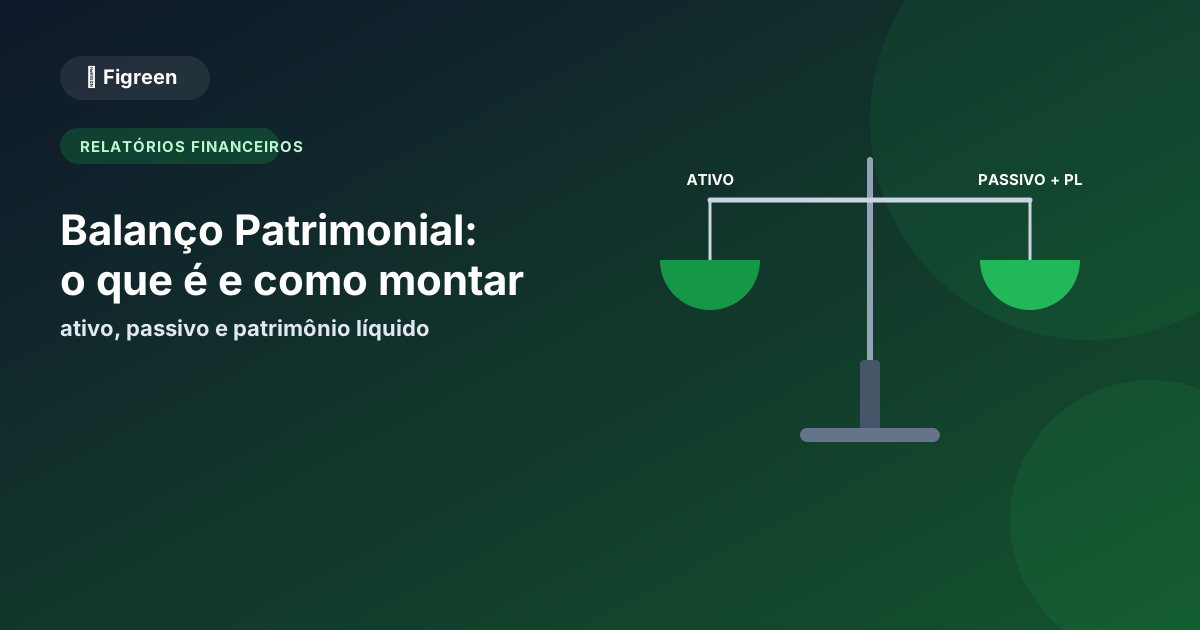
O balanço patrimonial é o retrato financeiro da empresa em uma data específica: mostra tudo o que ela tem (ativo), tudo o que ela deve a terceiros (passivo) e o que sobra para o dono (patrimônio líquido). Diferente da DRE, que mostra o resultado de um período, o balanço é uma foto tirada em um instante, geralmente no último dia do mês ou do ano.
O Que é o Balanço Patrimonial de uma Empresa?
O balanço patrimonial é a demonstração contábil que organiza a posição financeira de uma empresa em uma data específica, separando o que ela possui (ativo), o que ela deve (passivo) e o que pertence aos sócios (patrimônio líquido). A regra é sempre a mesma, para empresa de qualquer porte: Ativo = Passivo + Patrimônio Líquido.
Essa igualdade não é coincidência, é a lógica por trás de toda a contabilidade: tudo o que a empresa tem foi financiado de duas formas possíveis, com dinheiro de terceiros (fornecedor, banco, empréstimo) ou com dinheiro próprio (capital investido pelos sócios mais o lucro acumulado ao longo do tempo). No Brasil, a estrutura oficial do balanço para sociedades por ações está definida no artigo 178 da Lei 6.404/76 (Lei das Sociedades por Ações), e o Comitê de Pronunciamentos Contábeis (CPC) padroniza a apresentação também para empresas de menor porte através do CPC para Pequenas e Médias Empresas.
Qual é a Estrutura do Balanço Patrimonial?
O balanço patrimonial tem dois lados que sempre se equilibram: de um lado o ativo, do outro o passivo somado ao patrimônio líquido. Cada lado é dividido em grupos, organizados por ordem decrescente de liquidez no ativo, conforme o artigo 178 da Lei 6.404/76.
| Grupo | O que inclui | Exemplo |
|---|---|---|
| Ativo circulante | Bens e direitos que viram dinheiro em até 12 meses | Caixa, conta bancária, contas a receber, estoque |
| Ativo não circulante | Realizável a longo prazo, investimentos, imobilizado e intangível | Máquinas, veículos, imóveis, participações societárias |
| Passivo circulante | Obrigações que vencem em até 12 meses | Fornecedores, salários a pagar, parcela do empréstimo do ano |
| Passivo não circulante | Obrigações com vencimento acima de 12 meses | Saldo de empréstimo de longo prazo, financiamento |
| Patrimônio líquido | Capital dos sócios mais lucros acumulados | Capital social, reservas de lucro |
Como Montar o Balanço Patrimonial da Sua Empresa Passo a Passo?
Montar o balanço patrimonial começa por listar tudo o que a empresa tem e tudo o que ela deve na data escolhida, geralmente o último dia do mês ou do ano. Siga esta ordem:
- Liste o ativo circulante: some o saldo em caixa, o saldo das contas bancárias, o valor a receber de clientes e o estoque avaliado pelo custo.
- Liste o ativo não circulante: máquinas, veículos, móveis e imóveis, pelo valor de aquisição menos a depreciação acumulada.
- Liste o passivo circulante: fornecedores a pagar, salários e encargos do mês, impostos a recolher e a parcela do ano de qualquer empréstimo.
- Liste o passivo não circulante: o saldo de empréstimos e financiamentos que vence depois de 12 meses.
- Calcule o patrimônio líquido por diferença: ativo total menos passivo total. Esse número precisa bater com o capital social mais os lucros acumulados registrados na contabilidade.
💡 Exemplo prático
Uma pequena confecção fecha o mês com R$ 8.000 em caixa e banco, R$ 12.000 a receber de clientes e R$ 15.000 em estoque: ativo circulante de R$ 35.000. Ela tem R$ 25.000 em máquinas de costura (ativo não circulante). O ativo total soma R$ 60.000. Do lado do passivo, ela deve R$ 9.000 a fornecedores e R$ 6.000 de parcelas de empréstimo do ano (passivo circulante de R$ 15.000), mais R$ 20.000 de saldo de empréstimo de longo prazo (passivo não circulante). O passivo total é R$ 35.000. O patrimônio líquido fecha em R$ 25.000 (R$ 60.000 menos R$ 35.000): é o que sobraria para a sócia se ela vendesse tudo e pagasse todas as dívidas hoje.
Qual a Diferença Entre Balanço Patrimonial e DRE?
O balanço patrimonial mostra a posição financeira da empresa em uma data específica, como uma foto. A DRE (Demonstração do Resultado do Exercício) mostra o resultado, receitas menos custos e despesas, ao longo de um período, como um filme de um mês inteiro. Os dois relatórios se conectam: o lucro apurado na DRE do período entra no patrimônio líquido do balanço, aumentando (ou reduzindo, em caso de prejuízo) o que pertence aos sócios.
| Balanço patrimonial | DRE | |
|---|---|---|
| O que mostra | Posição financeira (o que tem e o que deve) | Resultado (lucro ou prejuízo) |
| Referência de tempo | Uma data específica | Um período (mês, trimestre, ano) |
| Pergunta que responde | Quanto a empresa vale hoje? | A empresa lucrou ou perdeu no período? |
Minha Empresa é Obrigada a Ter Balanço Patrimonial?
Depende do porte e do regime tributário. O MEI é dispensado de escrituração contábil, incluindo o balanço, conforme a Resolução CGSN nº 140/2018. Já as microempresas e empresas de pequeno porte (ME e EPP) optantes pelo Simples Nacional podem adotar contabilidade simplificada, com base no artigo 27 da Lei Complementar 123/2006, ou manter apenas o livro caixa (artigo 63 da Resolução CGSN 140/2018), desde que não façam a escrituração contábil completa.
Na prática, isso significa que a lei não obriga a maioria das pequenas empresas a apresentar balanço patrimonial todo ano. Mas ter um balanço organizado é o que um banco pede para liberar crédito, o que um investidor pede antes de aportar dinheiro e o que qualquer comprador pede antes de adquirir a empresa. Quem só tem planilha de caixa, sem ativo e passivo organizados, chega nessas conversas sem argumento.
Como Interpretar o Balanço para Saber se a Empresa Está Saudável?
O primeiro sinal de saúde financeira no balanço é o índice de liquidez corrente: ativo circulante dividido pelo passivo circulante. Se o resultado for maior que 1, a empresa tem, em teoria, mais bens e direitos de curto prazo do que dívidas de curto prazo. Se for menor que 1, ela pode ter dificuldade para pagar o que vence nos próximos 12 meses só com o que converte em dinheiro no mesmo período.
No exemplo da confecção acima, o índice de liquidez corrente é R$ 35.000 (ativo circulante) dividido por R$ 15.000 (passivo circulante), resultando em 2,33. Ou seja, para cada R$ 1 de dívida de curto prazo, a empresa tem R$ 2,33 em bens e direitos que viram dinheiro no mesmo prazo. Esse número isolado não conta a história toda (uma empresa pode ter liquidez alta e ainda assim ter estoque parado que não vende), mas é o primeiro filtro para saber se vale a pena olhar mais fundo.
Como o Figreen Ajuda a Organizar os Números do Balanço
O Figreen não substitui o contador na formalização do balanço, mas organiza justamente os números que alimentam o ativo e o passivo: saldo das contas bancárias (via conciliação bancária), contas a pagar e a receber em aberto, e o saldo de empréstimos com cronograma de amortização, separando quanto vence em até 12 meses (passivo circulante) e quanto vence depois (passivo não circulante). O DRE automático do Figreen também fornece o lucro do período, número que entra direto no patrimônio líquido do balanço.
- ✅ Conciliação bancária para saber o saldo real de caixa e banco
- ✅ Contas a pagar e a receber organizadas por vencimento
- ✅ Empréstimos com cronograma de amortização separando curto e longo prazo
- ✅ DRE automático para apurar o lucro que entra no patrimônio líquido
🚀 Experimente grátis agora
Organize as contas a pagar, a receber e o saldo bancário da sua empresa no Figreen antes de montar o próximo balanço.
Perguntas Frequentes
O que é balanço patrimonial?
É a demonstração contábil que mostra a posição financeira da empresa em uma data específica: o que ela tem, o que ela deve e o que sobra para os sócios.
Qual a fórmula do balanço patrimonial?
Ativo = Passivo + Patrimônio Líquido. Essa igualdade sempre precisa fechar.
MEI precisa fazer balanço patrimonial?
Não, o MEI é dispensado de escrituração contábil pela Resolução CGSN nº 140/2018. ME e EPP podem usar contabilidade simplificada.
Qual a diferença entre balanço patrimonial e DRE?
O balanço mostra a posição financeira em uma data. A DRE mostra o resultado (lucro ou prejuízo) ao longo de um período.
Com que frequência devo montar o balanço patrimonial?
Ao menos uma vez por ano. Empresas que buscam crédito ou investidor costumam montar mensalmente.
O que é patrimônio líquido no balanço?
É o valor que sobraria para os sócios se a empresa vendesse tudo o que tem e pagasse todas as dívidas hoje: ativo total menos passivo total.
Um sistema financeiro ajuda a montar o balanço patrimonial?
Sim, um sistema como o Figreen organiza contas a pagar, a receber, saldo bancário e empréstimos, os números usados para montar o ativo e o passivo.
Conclusão
O balanço patrimonial não é papelada de contador: é o retrato mais direto de quanto a empresa vale de verdade, descontadas as dívidas. Uma empresa pode faturar bem todo mês e ainda assim ter um balanço fraco, se o ativo estiver concentrado em estoque parado ou se o passivo de curto prazo for maior do que o que ela consegue converter em dinheiro rápido. Montar o balanço ao menos uma vez por ano, mesmo sem obrigação legal, é o que separa quem sabe quanto o próprio negócio vale de quem só sabe quanto entrou no caixa este mês.
Organize os números que formam o balanço da sua empresa.
Use o Figreen para acompanhar contas a pagar, a receber, saldo bancário e empréstimos em um só lugar.
🌿 Criar conta gratuita