📋 O que você vai aprender neste artigo
- Por que começar pelo dinheiro que já estava na carteira?
- O que muda quando há um saque de R$ 200?
- Como registrar as compras pagas em espécie?
- Como evitar confundir a cédula entregue com o gasto?
- E se a contagem encontrar R$ 180 em vez de R$ 190?
- O que fazer se a diferença continuar sem explicação?
- Como corrigir o controle que já contou saque e compras como gastos?
- O dinheiro contado na carteira está todo livre para gastar?
- Fontes e referências
- Perguntas frequentes
Para acompanhar o dinheiro na carteira, defina um saldo inicial, registre os saques e anote os pagamentos em espécie. Depois, compare o valor esperado com a contagem de cédulas e moedas. Este roteiro é para pessoa física e famílias, com um exemplo inteiramente fictício. Ele não trata do fechamento de caixa de uma empresa.
⚡ Resumo rápido
- Inclua o dinheiro que já estava na carteira na data de início.
- Identifique o saque como movimentação entre recursos próprios, separado das compras.
- Registre pagamentos em espécie por finalidade e confira o troco.
- Compare saldo esperado e contagem física sem inventar uma despesa para fechar a conta.
Por que começar pelo dinheiro que já estava na carteira?
Se o controle começa apenas pelo próximo saque, o dinheiro que já existia fica sem explicação. Escolha uma data de referência e conte o valor em espécie nesse momento. Registre-o como ponto de partida, junto do saldo das contas próprias incluídas no acompanhamento.
O Banco Central orienta registrar receitas e despesas para entender o orçamento pessoal. A conferência proposta neste artigo acrescenta a localização do dinheiro a essa rotina: parte pode estar em uma conta e parte na carteira. O valor inicial não se transforma em renda nova só porque você começou a anotá-lo.
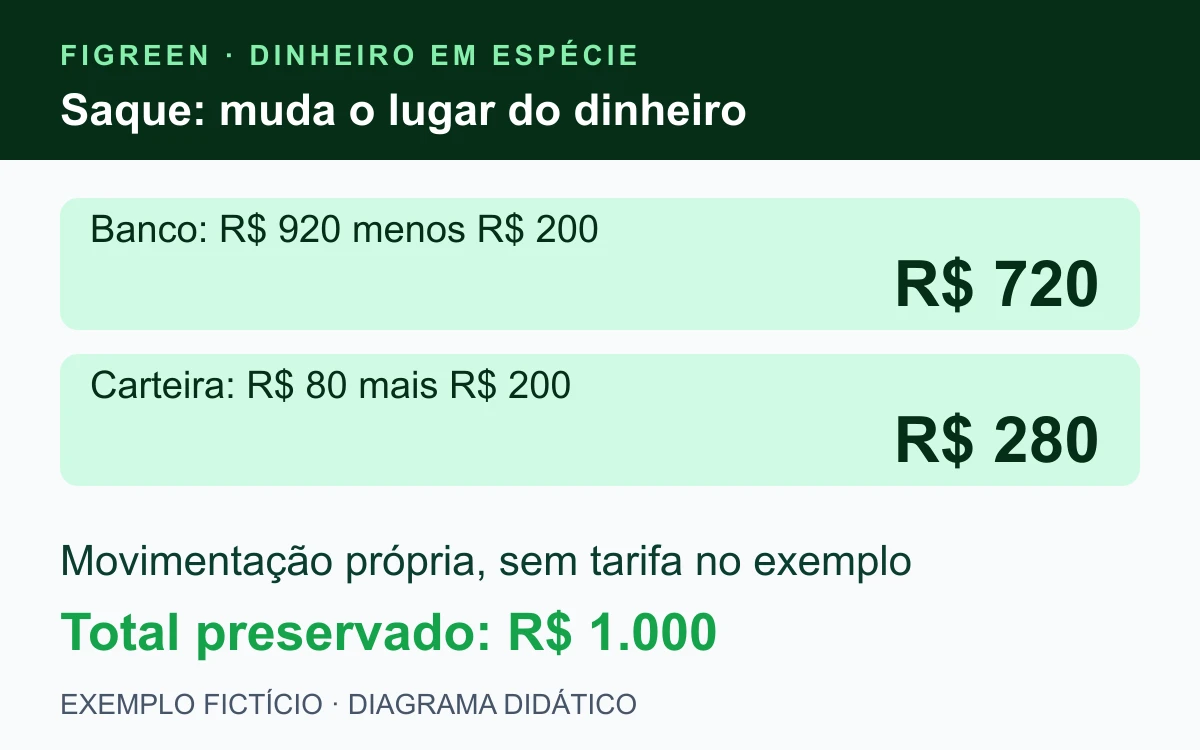
Exemplo inteiramente fictício: uma pessoa começa com R$ 920 no banco e R$ 80 na carteira. O total desses recursos é R$ 1.000. Não há outras contas, entradas, tarifas ou movimentos omitidos no exercício. A data inicial serve apenas como corte para conferir os números.
O que muda quando há um saque de R$ 200?
No exemplo, são sacados R$ 200 da conta própria, sem tarifa. O banco passa de R$ 920 para R$ 720. A carteira passa de R$ 80 para R$ 280. A soma é R$ 720 + R$ 280 = R$ 1.000, igual ao total anterior.
Não houve compra nem recebimento de renda nessa movimentação. O dinheiro saiu de um lugar e foi para outro, permanecendo sob a mesma titularidade. Identifique a relação entre a saída no banco e a entrada em espécie para conseguir conferir os dois lados.
Se você chamar o saque inteiro de despesa e depois somar cada compra paga com esse dinheiro como outra despesa, o consumo poderá ser contado duas vezes. O guia sobre transferências entre recursos próprios aprofunda essa distinção de finalidade e movimentação.
Como registrar as compras pagas em espécie?
Anote data, finalidade, valor efetivamente pago e meio de pagamento. Guarde ou confira o comprovante quando houver. O folheto de orçamento pessoal do Banco Central recomenda registrar os gastos diários e agrupá-los para avaliar o uso do dinheiro ao longo do mês.
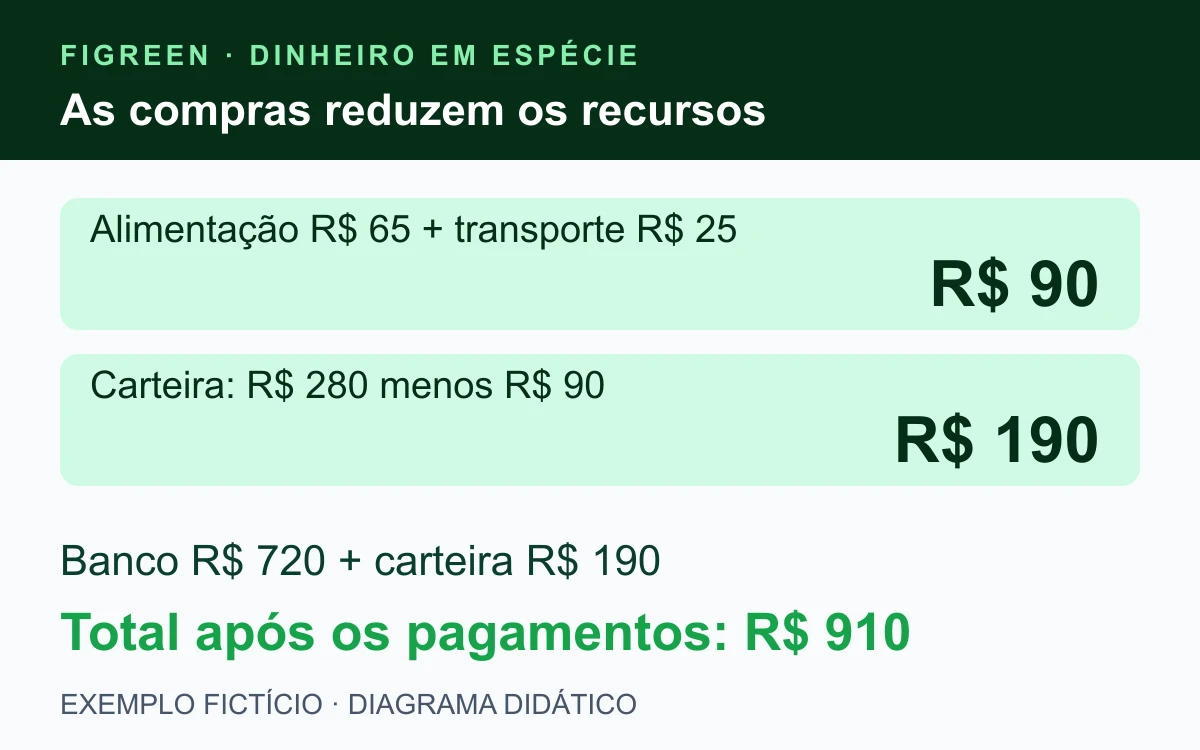
No exercício, a pessoa paga R$ 65 em uma compra de alimentação e R$ 25 em transporte. Os gastos somam R$ 90. Como havia R$ 280 na carteira após o saque, o valor esperado passa a R$ 280 − R$ 90 = R$ 190.
| Movimento fictício | Efeito na carteira |
|---|---|
| Saldo inicial | R$ 80 já existentes |
| Saque próprio | Entrada em espécie de R$ 200 Carteira passa a R$ 280 |
| Alimentação | Pagamento de R$ 65 |
| Transporte | Pagamento de R$ 25 |
| Saldo esperado | R$ 80 + R$ 200 − R$ 65 − R$ 25 R$ 190 |
O saldo bancário permanece R$ 720 nesse recorte. A soma dos recursos passa a R$ 720 + R$ 190 = R$ 910. A redução de R$ 90 corresponde aos dois pagamentos, não aos R$ 200 do saque. Todos os valores são inventados e não representam preços reais.
Como evitar confundir a cédula entregue com o gasto?
Registre o pagamento líquido depois do troco. No caso fictício da compra de R$ 65, entregar uma cédula de R$ 100 e receber R$ 35 de troco continua representando uma despesa de R$ 65. O troco recompõe parte do dinheiro entregue; ele não é renda nova.
A conferência é R$ 100 entregues menos R$ 35 recebidos de volta: R$ 65. Registrar R$ 100 como consumo e ignorar o troco reduziria o saldo esperado além do pagamento real. Registrar o troco como salário ou outra renda também esconderia a relação com a compra.
Confira a anotação logo após o pagamento sempre que possível. A finalidade pode ser simples, desde que permita identificar o gasto e não repeti-lo depois. Use as categorias de gastos pessoais para manter critérios consistentes.
E se a contagem encontrar R$ 180 em vez de R$ 190?
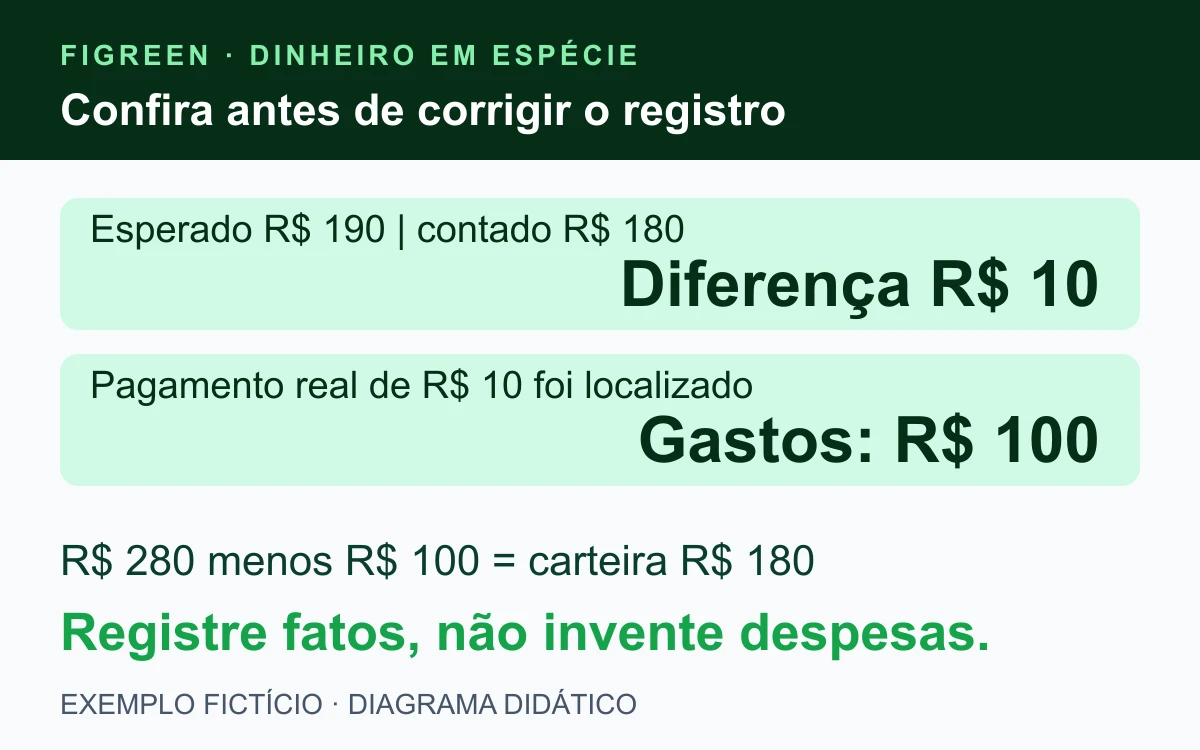
Depois dos dois pagamentos anotados, a pessoa conta cédulas e moedas e encontra R$ 180. O esperado era R$ 190. Há uma diferença de R$ 10 a esclarecer. Conte novamente, confira o saldo inicial, os registros do saque, os comprovantes e os pagamentos do período.
Em um desdobramento inteiramente fictício, a conferência identifica um pagamento real de R$ 10 que ainda não tinha sido anotado. Somente após confirmar esse movimento, o registro é acrescentado com sua finalidade e data. Os pagamentos passam de R$ 90 para R$ 100.
A carteira esperada passa a R$ 280 − R$ 100 = R$ 180, igual à contagem. Com R$ 720 no banco, o total fica R$ 900. A diferença não foi apagada: ela foi explicada por um pagamento efetivamente localizado no cenário.
O que fazer se a diferença continuar sem explicação?
Mantenha a diferença identificada na conferência, separando valor esperado, valor contado e pendência. Não invente uma compra de R$ 10 apenas porque esse número faz as contas coincidirem. Um registro sem fundamento pode deixar o total bonito e a análise das despesas errada.
Também não altere silenciosamente o saldo inicial para esconder o desvio. Se houver correção de uma contagem ou anotação anterior, registre a informação que explica a mudança. Isso permite entender por que o saldo esperado foi revisto e evita repetir a mesma investigação.
A falta de um registro pode ter mais de uma explicação, e este roteiro não determina a causa de uma diferença real. O procedimento útil é conferir os movimentos e preservar o que ainda não foi esclarecido, sem apresentar uma hipótese como fato.
Como corrigir o controle que já contou saque e compras como gastos?
Localize os registros envolvidos e confira a regra usada no seu controle. Diferencie o saque próprio dos pagamentos efetivos. Preserve a referência da movimentação bancária e o vínculo com a carteira, corrigindo a classificação sem apagar uma compra real.
No cenário dos dois pagamentos iniciais, o consumo demonstrado é R$ 90. Somar R$ 200 do saque e R$ 90 das compras produziria R$ 290, embora R$ 190 ainda permanecessem em espécie. O total incorreto trataria dinheiro guardado na carteira como se já tivesse sido consumido.
Se houver cobrança de tarifa em uma operação real, confira o valor e o movimento correspondente separadamente. O saque deste exemplo não tem tarifa. Não use os R$ 200 fictícios para presumir preço de serviço ou condição bancária.
O dinheiro contado na carteira está todo livre para gastar?
Não necessariamente. Ele pode estar destinado a contas ou necessidades que ainda vão acontecer. A contagem mostra quanto está em espécie no corte escolhido; o orçamento completo informa quais compromissos precisam ser atendidos com os recursos disponíveis.
Compare a carteira com o saldo das contas e com os pagamentos previstos, sem duplicar as movimentações próprias. A revisão do orçamento no meio do mês ajuda a atualizar essa visão depois de registrar os gastos reais.
- Início: o valor em espécie foi contado na data de referência?
- Saque: os dois lados da movimentação própria estão identificados?
- Pagamento: o valor considera o troco e entrou uma única vez?
- Contagem: cédulas e moedas conferem com o saldo esperado?
- Pendência: diferenças sem explicação continuam visíveis?
- Orçamento: as contas futuras foram consideradas antes de novos gastos?
Uma rotina curta de anotação e conferência evita depender apenas da lembrança do saque mais recente. Acompanhe o que entrou na carteira, o que foi pago e o que ainda permanece nela, mantendo os saldos ligados aos movimentos que os explicam.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais para organizar as finanças pessoais. A conferência da carteira é um roteiro gerencial doméstico, sem pressupor contagem automática de dinheiro ou recursos empresariais no uso PF.
Fontes e referências
Conteúdo preparado em 27 de outubro e revisado para publicação em 31 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Banco Central: Caderno de Educação Financeira, versão 2026, registro e avaliação do orçamento pessoal; consultado em 27/10/2026
- Banco Central: anotação de gastos diários, meios de pagamento e agrupamento; consultado em 27/10/2026
Perguntas frequentes
Este roteiro é para conferir o caixa de uma loja?
Não. O público é pessoa física e famílias acompanhando dinheiro próprio na carteira e no orçamento pessoal.
O saque de R$ 200 é uma despesa no exemplo?
Não há consumo ou tarifa nesse saque fictício. R$ 200 saem da conta própria e entram na carteira, mantendo R$ 1.000 no total do recorte.
Como se chega à carteira esperada de R$ 190?
São R$ 80 iniciais mais R$ 200 sacados, menos R$ 65 de alimentação e R$ 25 de transporte.
Entregar R$ 100 por uma compra de R$ 65 significa gastar R$ 100?
Se há R$ 35 de troco, a despesa continua em R$ 65. O troco não é renda nova no exemplo.
Por que o total passa a R$ 900 no desdobramento?
Foi confirmado um terceiro pagamento de R$ 10, antes não anotado. Os gastos passam a R$ 100, deixando R$ 180 em espécie e R$ 720 no banco.
Posso criar uma despesa para fazer o saldo bater?
Não invente um pagamento. Confira os registros e mantenha a diferença identificada enquanto não houver informação que explique o valor.
Conclusão
Acompanhe saldo inicial, saques e pagamentos em espécie separadamente. No exemplo, sacar R$ 200 mantém R$ 1.000 entre banco e carteira; os pagamentos de R$ 90 reduzem esse total para R$ 910. Conte o dinheiro, confira o troco e investigue diferenças sem inventar despesas, preservando os registros que explicam cada saldo.
Organize os gastos de todos os meios de pagamento
Conheça a Figreen e confira os recursos atuais para acompanhar suas finanças pessoais.
🌿 Criar conta gratuitaLeia também
Finanças Pessoais
Transferências Entre Suas Contas: Evite Duplicar a Renda
Finanças Pessoais
Categorias de Gastos Pessoais: Lista Pronta para Organizar o Orçamento
Finanças Pessoais