📋 O que você vai aprender neste artigo
- Por que separar solicitação, informação e recebimento?
- O que guardar para acompanhar a devolução?
- O que acontece no orçamento antes de o dinheiro voltar?
- Como tratar uma compra substituta antes da devolução?
- Como registrar uma devolução parcial confirmada?
- Como conferir o saldo quando a devolução terminar?
- Devo apagar a compra original depois da devolução?
- E se o retorno aparecer na fatura do cartão?
- Qual lista simples manter até a conclusão?
- Fontes e referências
- Perguntas frequentes
Para acompanhar uma devolução de compra no orçamento, separe o pedido de devolução, o valor informado pelo fornecedor e o recebimento efetivamente confirmado. Dinheiro esperado ainda não é saldo disponível. Este roteiro é para pessoa física e organização da casa, com exemplo inteiramente fictício de devolução para a mesma conta que fez o pagamento.
⚡ Resumo rápido
- Mantenha a compra original identificada e registre a solicitação separadamente do recebimento.
- Confira o valor e o meio de devolução informados, sem presumir prazo ou aprovação.
- Atualize o saldo apenas com os movimentos efetivamente confirmados no meio correspondente.
- Acompanhe diferenças e devoluções parciais sem criar uma segunda renda ou apagar a história.
Por que separar solicitação, informação e recebimento?
Solicitar uma devolução não comprova que ela foi aprovada ou que o valor já retornou. Uma mensagem do fornecedor informando o processamento também precisa ser distinguida do movimento confirmado no meio de pagamento. Esses estados ajudam a acompanhar a situação sem antecipar uma entrada de dinheiro.
Registre o que aconteceu, a data, o valor correspondente e a referência do atendimento. Se o fornecedor ainda estiver analisando a solicitação, mantenha essa informação. Se informar determinado valor para devolver, registre-o como referência do acompanhamento, sem transformá-lo automaticamente em entrada realizada.
A CVM recomenda registrar ganhos e despesas para conhecer o destino do dinheiro. Neste roteiro, a mesma disciplina é aplicada aos movimentos ligados a uma compra devolvida. Para organizar a base, consulte o guia de controle financeiro pessoal.
O que guardar para acompanhar a devolução?
Reúna o comprovante da compra, a referência do pedido, a evidência do pagamento e os registros do atendimento. Se houver envio do produto de volta, guarde também os documentos pertinentes àquela etapa. Não presuma que todos os casos seguem o mesmo procedimento.
O Procon-SP orienta guardar documentos que demonstrem a compra e a confirmação do pedido, incluindo comprovantes de pagamento e comunicações. Essa organização permite ligar a devolução à operação correta e explicar uma diferença de valor quando ela aparecer.
Confira o valor, o meio e o prazo informados no seu atendimento e acompanhe as atualizações pelos canais oficiais. Este artigo não fixa prazo universal de estorno, não decide se uma compra pode ser cancelada e não substitui orientação sobre direitos do consumidor. Seu foco é manter o registro financeiro coerente durante o acompanhamento.
O que acontece no orçamento antes de o dinheiro voltar?
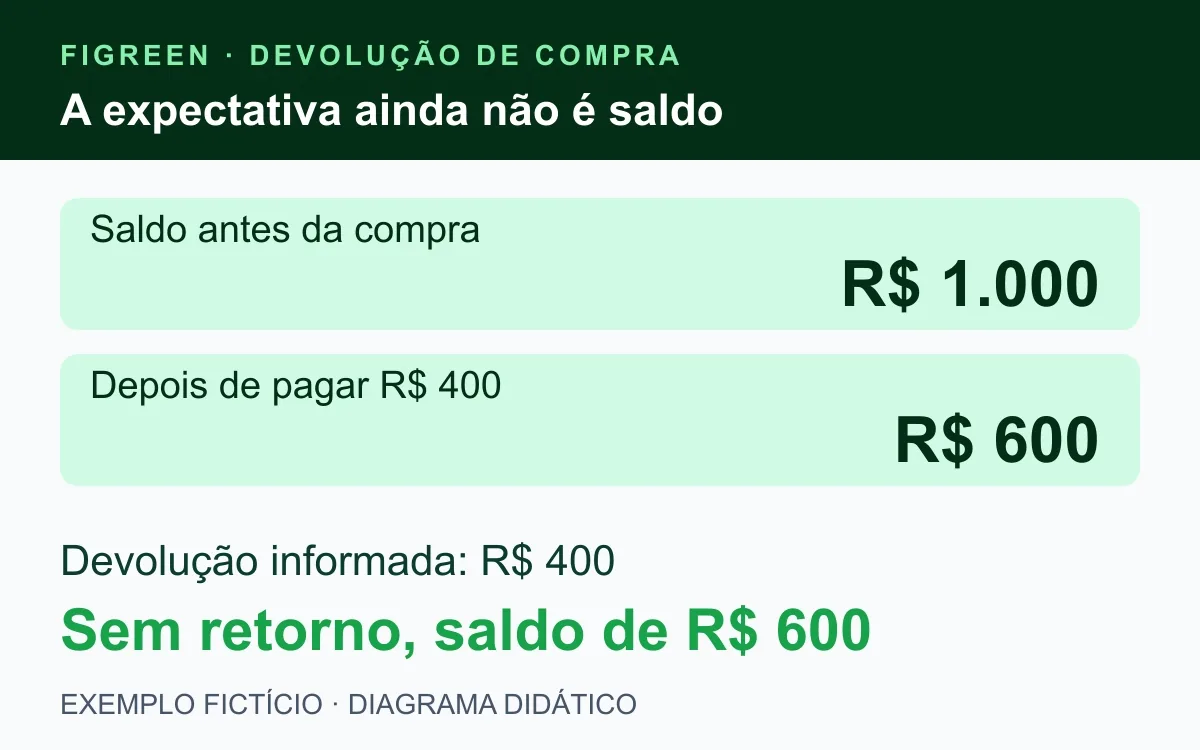
Exemplo inteiramente fictício: uma pessoa começa com R$ 1.000 em uma conta e paga uma compra de R$ 400 por transferência. O saldo passa a R$ 600. Depois, o fornecedor confirma no atendimento que devolverá R$ 400 para essa mesma conta, mas nenhum valor foi recebido ainda.
O saldo confirmado continua sendo R$ 600. O valor de R$ 400 aparece como devolução esperada, ligada à compra original. Somar os R$ 400 ao saldo antes de confirmar a entrada mostraria R$ 1.000 disponíveis, embora esse dinheiro ainda não esteja na conta.
| Estado fictício | Saldo confirmado |
|---|---|
| Antes da compra | R$ 1.000 |
| Depois do pagamento de R$ 400 | R$ 600 |
| Fornecedor informa que devolverá R$ 400 | R$ 600 |
Os valores foram inventados para demonstrar o controle. Não são preços de produtos, promessa de devolução integral ou exemplo de um prazo real. O exercício pressupõe que o valor informado é R$ 400 e que não há outros movimentos, tarifas ou rendimentos.
Como tratar uma compra substituta antes da devolução?
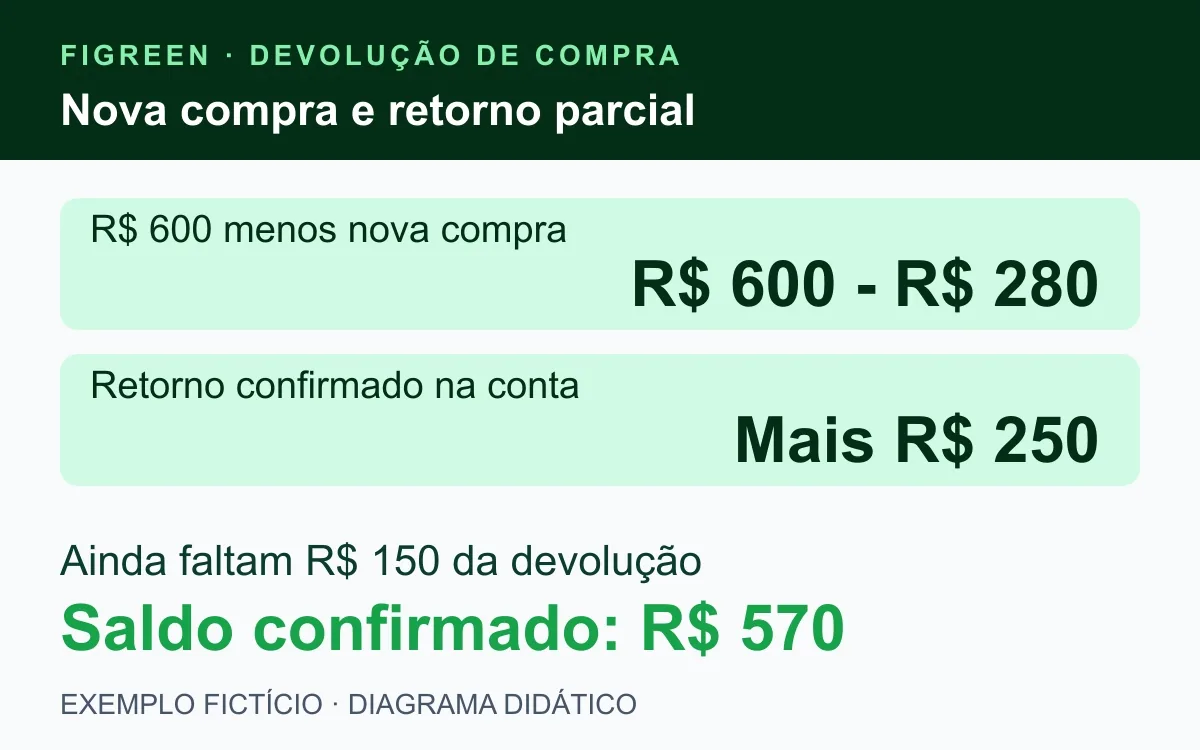
No mesmo cenário fictício, a pessoa decide fazer outra compra de R$ 280 antes de receber a devolução. O saldo de R$ 600 cai para R$ 320. A nova compra é um pagamento distinto, e seu custo precisa caber no orçamento sem depender do retorno ainda esperado.
Mesmo que a intenção seja substituir o produto anterior, a segunda compra não elimina o pagamento de R$ 400 que já saiu. Até a devolução ocorrer, as duas saídas continuam afetando o dinheiro disponível. Registre a compra substituta com sua própria referência e mantenha o vínculo da devolução com a compra original.
Antes de decidir outra compra, confira as contas já assumidas e as datas dos próximos pagamentos. O guia de contas fixas e parcelas por vencimento ajuda a verificar esse conjunto. Ter R$ 320 na conta, por exemplo, não significa que todo esse valor esteja livre para gastar.
Como registrar uma devolução parcial confirmada?
Suponha que sejam recebidos R$ 250 na conta e que o movimento seja conferido. O saldo passa de R$ 320 para R$ 570. Do valor de R$ 400 informado para devolução, ainda faltam R$ 150: R$ 400 menos R$ 250 = R$ 150.
Registre R$ 250 como retorno confirmado e mantenha R$ 150 em acompanhamento, sem lançar uma segunda entrada de R$ 400. A informação de que existe uma devolução total de referência não autoriza somá-la novamente à parcela que já entrou.
Se o valor recebido não corresponder ao esperado, confira a descrição do lançamento, a referência do pedido e as comunicações. A diferença precisa ser esclarecida; não conclua automaticamente que houve desconto, tarifa, erro ou encerramento da solicitação. Cada hipótese exige confirmação no seu caso.
Como conferir o saldo quando a devolução terminar?
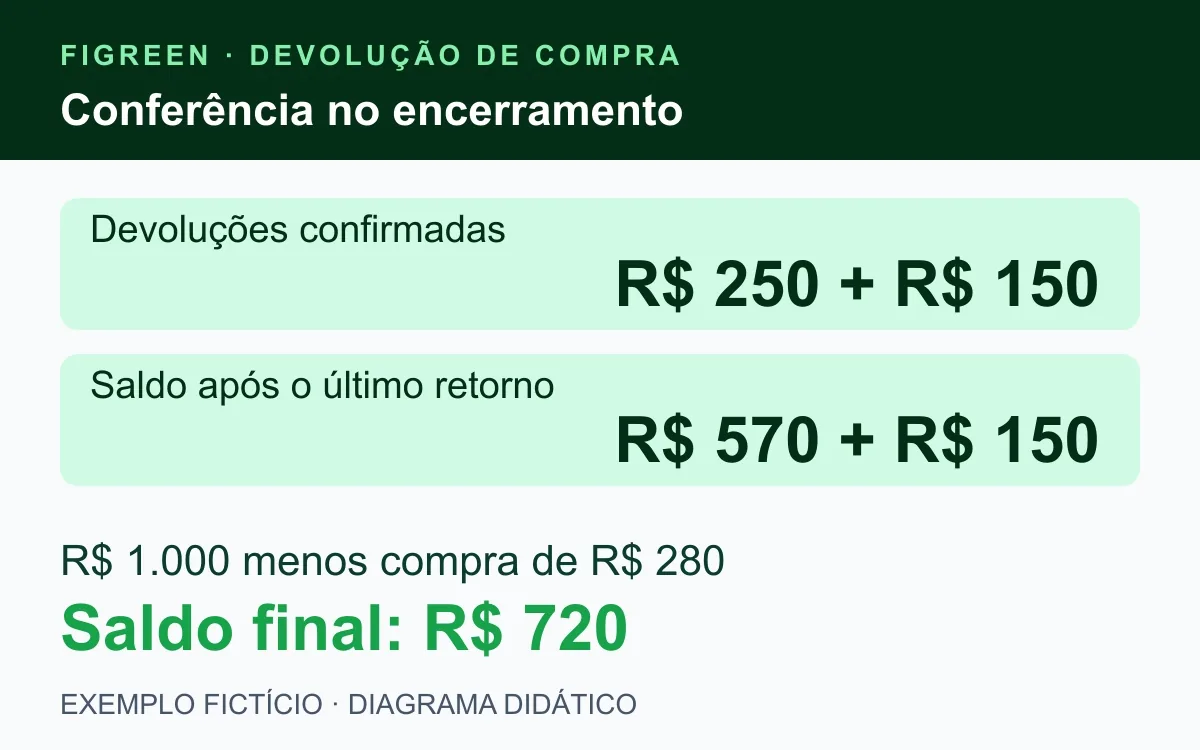
No encerramento fictício, outros R$ 150 são recebidos e confirmados. Os retornos somam R$ 250 + R$ 150 = R$ 400. O saldo de R$ 570 sobe para R$ 720, e a diferença em relação ao valor informado chega a zero.
A conta completa é: R$ 1.000 iniciais menos R$ 400 da primeira compra, menos R$ 280 da compra substituta, mais R$ 250 e mais R$ 150 devolvidos = R$ 720. Outra forma de conferir é R$ 1.000 menos R$ 280, já que a primeira compra teve seu valor integralmente devolvido neste exercício.
Esse retorno de R$ 400 recompõe um valor que já havia saído. No acompanhamento do consumo deste exemplo, não é uma nova remuneração que aumente o orçamento permanentemente. Preserve a ligação com a compra original e não trate a devolução como motivo para criar novas despesas recorrentes.
Devo apagar a compra original depois da devolução?
Apagar o pagamento original pode fazer o saldo do controle deixar de coincidir com a sequência dos movimentos. Mantenha a saída e os retornos identificados, com as respectivas datas. Assim, o período em que o dinheiro ficou fora da conta continua explicável.
Se o seu método apresenta o consumo líquido por categoria, ele precisa relacionar a devolução àquela compra sem duplicar o efeito no saldo. A forma de exibição pode variar, mas o resultado deve permitir reconstruir o que saiu, o que voltou e o que continua pendente.
Uma compra realizada em um mês e devolvida em outro exige ainda mais cuidado com essa separação. O extrato de cada período registra os movimentos que efetivamente ocorreram naquele intervalo. Não altere uma data antiga apenas para esconder o tempo de espera, nem replique a mesma entrada em dois meses.
E se o retorno aparecer na fatura do cartão?
O exemplo numérico foi feito com devolução para uma conta e não descreve todas as formas de estorno. Se a operação ocorrer no cartão, confira os lançamentos e as orientações do emissor para o caso. Um crédito na fatura e uma entrada em conta são registros diferentes e não devem ser presumidos como dois recebimentos do mesmo valor.
Não reduza por conta própria o pagamento de uma fatura apenas porque espera um estorno. Antes de decidir o pagamento, confirme com o emissor o tratamento aplicado e os valores efetivamente devidos. Compra parcelada, crédito provisório ou lançamento em outra fatura podem exigir conferência específica.
Para entender as referências de fechamento e vencimento, consulte o artigo sobre fechamento e vencimento do cartão. Acompanhe o caso real pelos canais oficiais e não use o saldo de uma conta para presumir o estado da fatura.
Qual lista simples manter até a conclusão?
- Identifique a compra: pedido, valor, data e meio do pagamento original.
- Registre o atendimento: solicitação, resposta, protocolo e condições informadas.
- Confira o retorno: valor, data, destino e lançamento correspondente.
- Calcule a diferença: compare o valor de referência com o total confirmado.
- Revise o orçamento: mantenha compras substitutas e outros compromissos dentro do dinheiro efetivamente disponível.
Quando houver pendência, deixe registrada a próxima ação de acompanhamento, sem marcar a devolução como concluída apenas pela expectativa. Se não conseguir esclarecer a situação, use os canais oficiais do fornecedor, da instituição responsável e, quando necessário, de defesa do consumidor.
Ao revisar o mês, confira se cada pagamento e cada retorno aparecem uma única vez. A revisão do orçamento no meio do mês ajuda a reorganizar o restante com os valores confirmados. E a lista de categorias pessoais ajuda a manter o significado dos registros.
🚀 Experimente grátis agora
Conheça a Figreen e confira os recursos atuais de organização financeira para sua rotina pessoal. A confirmação da devolução continua dependendo dos registros do fornecedor e do meio de pagamento.
Fontes e referências
Conteúdo revisado em 22 de outubro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- CVM, Portal do Investidor: registro periódico das receitas e despesas pessoais
- Procon-SP, Guia de Comércio Eletrônico: conservação dos documentos de compra e pagamento
Perguntas frequentes
Posso somar a devolução esperada ao saldo da conta?
Não como entrada confirmada. Mantenha a expectativa separada e atualize o saldo quando o retorno for efetivamente conferido no meio correspondente.
Qual o saldo após a compra de R$ 400 no exemplo?
Partindo de R$ 1.000 fictícios, o saldo é R$ 600. A informação de que haverá devolução não altera esse saldo enquanto nenhum valor tiver retornado.
Como o saldo chega a R$ 570?
Dos R$ 600, sai uma compra substituta de R$ 280, deixando R$ 320. Depois, uma devolução parcial confirmada de R$ 250 leva o saldo a R$ 570.
Quanto falta depois da devolução parcial?
No exemplo, o fornecedor informou R$ 400 e foram confirmados R$ 250. A diferença em acompanhamento é R$ 150.
Por que o saldo final é R$ 720?
As devoluções confirmadas de R$ 250 e R$ 150 completam R$ 400. A primeira compra fica integralmente recomposta no exercício, restando o efeito da compra substituta de R$ 280 sobre os R$ 1.000 iniciais.
Este artigo define o prazo de estorno de qualquer compra?
Não. O roteiro trata da organização dos registros e não estabelece prazo universal, direito de cancelamento ou procedimento único. Confira as informações aplicáveis com os canais oficiais do seu caso.
Conclusão
Uma devolução esperada precisa de acompanhamento, não de uma entrada antecipada no saldo. No exemplo, o retorno de R$ 400 acontece em duas partes e o saldo final chega a R$ 720 depois da compra substituta. Preserve a história, confirme os recebimentos e recalcule o orçamento sem contar o mesmo valor duas vezes.
Acompanhe os registros com valores conferidos
Conheça a Figreen e confira os recursos atuais para organizar seus registros financeiros.
🌿 Criar conta gratuita