📋 O que você vai aprender neste artigo
- Quais visitas precisam entrar no planejamento do serviço?
- Como estimar ida e volta sem duplicar o transporte?
- O que entra no gasto conhecido de uma visita?
- Como simular o efeito de um retorno adicional?
- Como prever as saídas antes de receber pelo serviço?
- Como separar o custo da visita do valor cobrado ao cliente?
- Como identificar cada gasto sem lançar o atendimento inteiro duas vezes?
- Como conferir várias visitas que usam o mesmo trajeto?
- Qual checklist usar antes e depois dos atendimentos?
- Fontes e referências
- Perguntas frequentes
Para planejar o deslocamento para atendimento, relacione as visitas necessárias, estime o gasto completo de cada ida e volta e confira quando ele será pago. Depois compare essas saídas com o calendário de recebimentos, sem tratar uma visita agendada como dinheiro já recebido. Este guia atende prestadores de serviços, pequenos negócios, MEIs e autônomos, público PJ. Todos os valores e condições dos exemplos são fictícios, sem representar tarifas, cotações ou preços de mercado.
⚡ Resumo rápido
- Identifique quais visitas o serviço exige e o que depende de confirmação.
- Some ida, volta e cobranças separadas sem repetir o mesmo gasto.
- Simule um retorno adicional e confira as datas dos pagamentos.
- Registre comprovantes e recebimentos em seus momentos próprios.
Quais visitas precisam entrar no planejamento do serviço?
Antes de estimar o transporte, entenda o atendimento. Pode existir uma visita para levantamento, outra para execução e uma terceira para uma etapa combinada. A quantidade depende do trabalho real. Não copie o número de deslocamentos de um serviço anterior sem conferir endereço, escopo e agenda.
Identifique quais visitas estão confirmadas e quais são apenas possibilidades. Uma conversa sobre nova etapa não significa que ela já esteja contratada. Ao mesmo tempo, uma possibilidade relevante de retorno merece aparecer em um cenário separado, para que o orçamento não dependa de tudo acontecer sem mudança.
Anote uma referência simples do trabalho, a data prevista e a finalidade da visita. Isso ajuda a explicar um gasto no extrato e a encontrar o documento correspondente. A organização financeira de um prestador de serviços ganha clareza quando o pagamento pode ser relacionado ao atendimento que o originou.
Como estimar ida e volta sem duplicar o transporte?
Confirme o que cada valor cobre. Uma cotação de transporte pode ser de um trecho ou do percurso completo. Se o valor já inclui a volta, multiplicá-lo por dois inflaria a previsão. Se ele cobre apenas a ida, ignorar o retorno deixaria a conta incompleta.
Para um trajeto contratado, confira a informação efetivamente recebida e os itens incluídos. Para uso de veículo próprio, defina um critério coerente de estimativa e reconheça seus limites. O desembolso imediato da viagem não mede sozinho todos os custos de manter o veículo. Não transforme uma conta parcial em custo total universal por quilômetro.
Também evite somar dois meios alternativos como se ambos fossem usados. Transporte contratado e combustível de carro próprio podem ser cenários diferentes. Compare as opções separadamente quando fizer sentido para o trabalho, preservando condições de horário, percurso e atendimento.
O controle de caixa deve mostrar o que efetivamente será pago, enquanto a análise do custo do serviço pode exigir outros componentes e critérios. Manutenção, tempo de trabalho e demais despesas não desaparecem porque não foram pagos durante a visita. Mantenha claro o recorte de cada cálculo.
O que entra no gasto conhecido de uma visita?
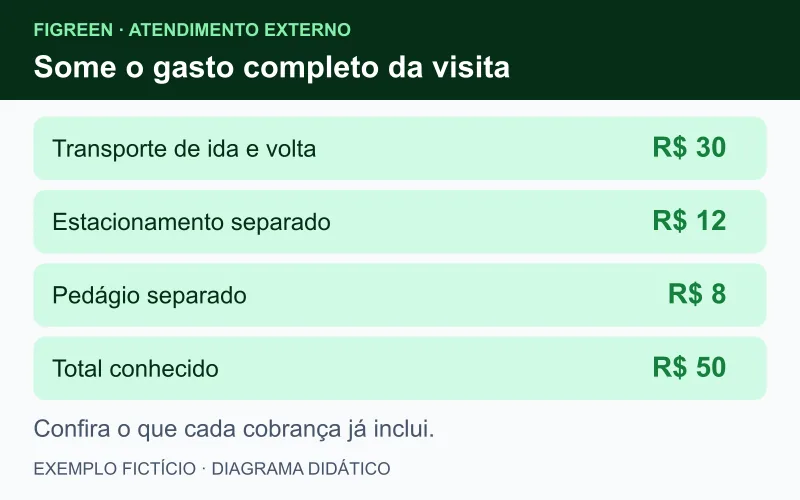
No exemplo fictício, uma visita custa R$ 30 de transporte para ida e volta, R$ 12 de estacionamento e R$ 8 de pedágio. As duas últimas cobranças estão fora do transporte neste cenário. O gasto conhecido é R$ 30 + R$ 12 + R$ 8 = R$ 50.
São valores escolhidos para explicar o controle, não uma estimativa para sua cidade. Na operação real, confira as condições e os preços aplicáveis. Se estacionamento ou pedágio já estiverem incluídos em uma cobrança, não os acrescente de novo como pagamentos separados.
| Item fictício | Valor da visita |
|---|---|
| Transporte, ida e volta | R$ 30 |
| Estacionamento | R$ 12 |
| Pedágio separado | R$ 8 |
| Total conhecido | R$ 50 |
Uma cobrança ainda não informada precisa ficar como pendência de levantamento. Não use zero apenas para completar a tabela. A proposta deve permitir reconhecer o que já foi confirmado, o que foi estimado e o que ainda não pôde ser calculado.
A página de finanças do Sebrae-SC destaca a importância de calcular custos e registrar entradas e saídas. Aplicado ao atendimento externo, isso significa conferir o conjunto da visita, em vez de olhar apenas o valor mais fácil de lembrar. O histórico com comprovantes melhora a comparação com trabalhos posteriores.
Como simular o efeito de um retorno adicional?
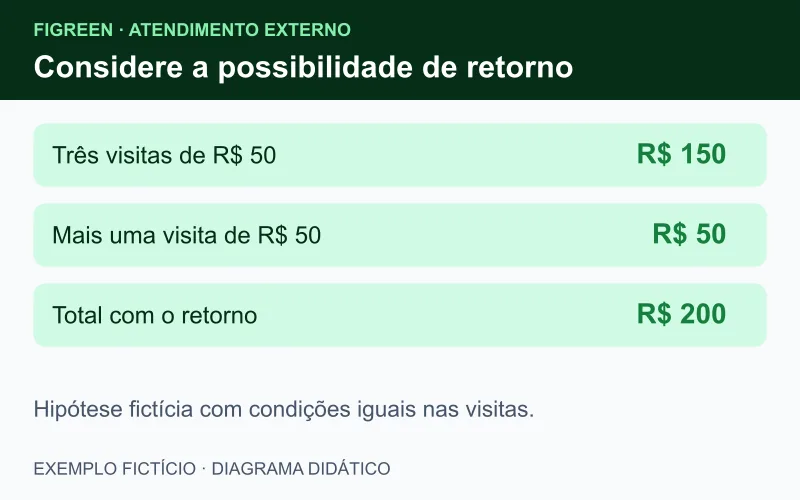
O cenário básico considera três visitas de R$ 50, total de R$ 150. Para simplificar a conta, todas têm as mesmas condições de transporte, estacionamento e pedágio. Essa igualdade é uma hipótese fictícia; visitas reais podem ter rotas e valores diferentes.
Agora suponha que uma etapa adicional exija mais uma visita nas mesmas condições. O retorno acrescenta R$ 50, levando o gasto de deslocamento de R$ 150 para R$ 200. O aumento é de uma visita, não uma nova cobrança de todo o conjunto anterior.
Esse cenário ajuda a enxergar uma necessidade possível de caixa. Ele não estabelece que o cliente deverá pagar pelo retorno. A eventual cobrança depende do escopo e das condições combinadas. Defina essas informações antes de contar com uma receita adicional no planejamento.
Se uma visita prevista for reagendada, confira se houve algum pagamento, cancelamento ou nova condição que altere o valor. Reagendar a agenda não prova, por si só, que um gasto desapareceu. Preserve o histórico e ajuste a previsão com base nas informações confirmadas.
Como prever as saídas antes de receber pelo serviço?
Coloque os gastos nas datas em que serão pagos. Uma despesa pequena repetida em atendimentos pode exigir dinheiro antes do recebimento do cliente. O total do mês não revela sozinho se haverá recursos no dia de cada visita.
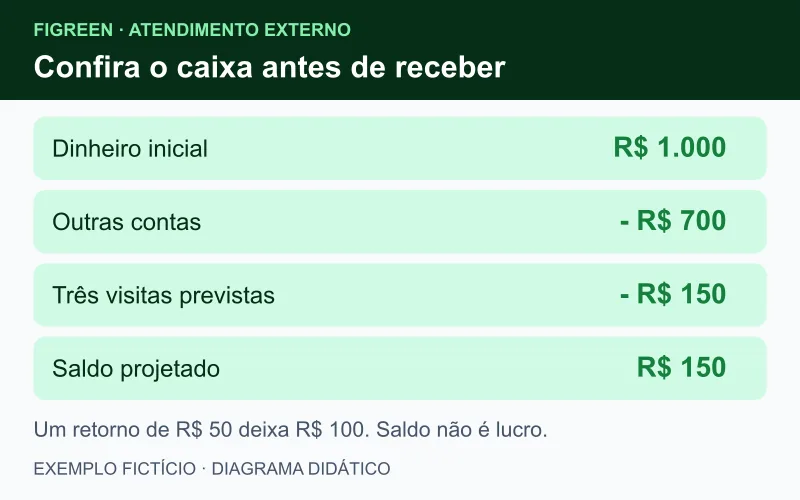
No exemplo fictício, o negócio tem R$ 1.000 no início do recorte e R$ 700 de outras contas a pagar. As três visitas somam R$ 150 no mesmo período. Sem novas entradas, o saldo projetado é R$ 1.000 - R$ 700 - R$ 150 = R$ 150.
Se ocorrer o retorno adicional de R$ 50, o saldo cai para R$ 100. Essa projeção não inclui todos os custos de um negócio real e não demonstra o lucro do atendimento. Ela apenas mostra o efeito dos desembolsos definidos no exercício sobre o caixa.
A página de finanças do Sebrae-SC explica o registro de entradas e saídas e recomenda acompanhar o caixa e os prazos de pagamento e recebimento. Para ampliar o horizonte do seu controle, veja a previsão de caixa de 13 semanas. Use recebimentos sustentados por informações reais, sem inventar uma entrada para a conta fechar.
Como separar o custo da visita do valor cobrado ao cliente?
O gasto de deslocamento e o preço do serviço respondem a perguntas diferentes. Um mostra pagamentos e custos relacionados ao trabalho. O outro depende da proposta comercial, do escopo e dos demais componentes considerados na formação do preço.
Não suponha que cobrar R$ 50 por uma visita faça o trabalho inteiro se pagar só porque o deslocamento do exemplo também custa R$ 50. Tempo, materiais, estrutura e outros custos aplicáveis podem existir. Para essa parte da análise, o guia de valor da hora de trabalho ajuda a organizar componentes que vão além da viagem.
Quando houver uma cobrança específica relacionada à visita, deixe claro o que foi combinado, o valor e a condição de recebimento. Mantenha a documentação comercial separada do comprovante de transporte, pois eles representam etapas e relações diferentes.
Uma cobrança prevista ainda não é recebimento confirmado. Registre a entrada quando ocorrer e acompanhe a pendência enquanto estiver a receber. Também não reduza o gasto realizado apenas porque espera um reembolso ou um pagamento futuro do cliente.
Como identificar cada gasto sem lançar o atendimento inteiro duas vezes?
Use uma descrição que conecte o pagamento à visita ou ao trabalho. Por exemplo, estacionamento da visita do serviço interno 025, uma referência fictícia. Guarde data, valor e comprovante. Uma descrição identificável ajuda a resolver diferenças sem depender de procurar um número parecido no extrato.
Se o controle tiver uma previsão de R$ 50 para a visita, relacione os pagamentos que a compõem a essa previsão. Não mantenha os R$ 50 como outra saída integral além de transporte, estacionamento e pedágio já realizados. O valor resumido e os detalhes precisam explicar o mesmo gasto.
Na Figreen, contas a pagar têm campos para descrição, valor, vencimento e situação. Esses recursos ajudam a identificar compromissos no planejamento financeiro. O artigo não atribui ao sistema cálculo de rotas, rastreamento de veículos ou geração automática de cobranças por visita.
Para montar uma rotina consistente, use a organização de contas a pagar e confira a confirmação antes de encerrar cada compromisso. Se o valor realizado for diferente do previsto, preserve a referência e registre a alteração em vez de criar um segundo gasto sem explicação.
Como conferir várias visitas que usam o mesmo trajeto?
Quando uma saída atende mais de um cliente, primeiro identifique o gasto total efetivamente ocorrido. Não multiplique a viagem inteira pelo número de atendimentos como se tivesse feito o percurso completo para cada um deles. Isso distorceria o desembolso do negócio.
Se for necessário distribuir o custo para análise interna, adote um critério claro, consistente e adequado ao caso. A divisão gerencial não cria novos pagamentos. O total das partes deve continuar correspondendo ao gasto que está sendo distribuído.
Da mesma forma, uma mudança de agenda que aproxima duas visitas não garante economia antes de conhecer a rota e as condições reais. Registre o que aconteceu e compare com a previsão. O objetivo é conseguir explicar a diferença, sem transformar uma expectativa em resultado financeiro confirmado.
Qual checklist usar antes e depois dos atendimentos?
- Confirmar as visitas e o escopo de cada etapa.
- Identificar se o transporte cobre ida, volta ou ambos.
- Conferir cobranças separadas e itens já incluídos.
- Simular retornos relevantes em cenário próprio.
- Colocar pagamentos e recebimentos nas datas previstas.
- Guardar comprovantes e confirmar os movimentos.
- Conferir o total sem repetir a previsão e seus detalhes.
- Atualizar o histórico para orçar os próximos serviços.
O planejamento melhora quando cada visita tem uma finalidade, uma estimativa explicável e uma conferência posterior. Assim, o atendimento deixa de parecer um gasto isolado de transporte e passa a ter um lugar claro no calendário financeiro do trabalho.
🚀 Experimente grátis agora
Conheça a Figreen e organize os compromissos do negócio com descrição, valor, vencimento e situação. Relacione cada gasto aos documentos do atendimento e confira o realizado antes de atualizar a previsão.
Fontes e referências
Conteúdo revisado em 5 de novembro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
Perguntas frequentes
Quanto custa a visita do exemplo?
No cenário fictício, transporte de ida e volta de R$ 30, estacionamento de R$ 12 e pedágio separado de R$ 8 somam R$ 50. Não são tarifas de mercado.
Quanto reservar no cenário de três visitas?
As três visitas fictícias de R$ 50 somam R$ 150. Confira as datas dos pagamentos e o caixa disponível; na prática, cada visita pode ter condições diferentes.
O retorno adicional será cobrado do cliente?
O artigo não presume essa cobrança. O retorno fictício acrescenta R$ 50 ao desembolso, mas qualquer condição comercial precisa ser conferida no escopo e no que foi combinado.
O saldo projetado de R$ 150 é lucro?
Não. É R$ 1.000 iniciais menos R$ 700 de outras contas e R$ 150 de visitas, sem novas entradas. O lucro exige análise das receitas e de todos os custos aplicáveis.
Como evitar duplicar o gasto de uma visita?
Relacione a previsão aos pagamentos que a realizam. Se os R$ 50 do exemplo já estão em transporte, estacionamento e pedágio, não os some novamente como outra saída integral.
Conclusão
Planeje o deslocamento pelo conjunto da visita e pelas datas dos pagamentos. No cenário fictício, cada ida e volta completa custa R$ 50, três visitas somam R$ 150 e um retorno leva o total a R$ 200. Separar previsão, gasto realizado e recebimento ajuda a enxergar o caixa sem confundir o custo da viagem com o preço ou o lucro do serviço.
Organize as visitas no caixa do negócio
Conheça a Figreen e acompanhe os compromissos financeiros dos seus atendimentos.
🌿 Criar conta gratuitaLeia também
Gestão Financeira
Controle Financeiro Para Prestadores de Serviço: Guia Prático
Contas a Pagar
Como Organizar as Contas a Pagar da Sua Empresa em 5 Passos