📋 O que você vai aprender neste artigo
- Qual é o objetivo do lote de amostras?
- O que incluir no orçamento do lote?
- E se os produtos ou materiais já estiverem disponíveis?
- Como conferir os pagamentos no caixa?
- O que fazer quando o orçamento do lote muda?
- Como conferir as amostras distribuídas?
- Como acompanhar vendas posteriores sem antecipar receita?
- O que revisar antes de preparar outro lote?
- Fontes e referências
- Perguntas frequentes
Para planejar os gastos com amostras de produtos, defina o lote, some os recursos necessários e coloque os pagamentos no calendário. Depois, acompanhe quantas unidades foram distribuídas e quais resultados realmente aconteceram. Este roteiro atende pequenos negócios, MEIs e autônomos que entregam amostras gratuitamente. O exemplo é fictício e separa orçamento, caixa e quantidade física, sem presumir que cada amostra se transformará em venda.
⚡ Resumo rápido
- Defina objetivo, quantidade e período da ação antes de preparar o lote.
- Liste os gastos adicionais e os recursos já disponíveis.
- Projete pagamentos sem depender de vendas que ainda não aconteceram.
- Confira kits preparados, distribuídos e restantes separadamente dos recebimentos.
Qual é o objetivo do lote de amostras?
Comece por uma pergunta que a ação pretende responder. Pode ser verificar se um formato é compreendido, colher opiniões sobre uma característica ou apresentar um produto a um público definido. Estabeleça o período e o limite de unidades antes de comprar materiais. Distribuir sem esse recorte dificulta saber o que foi aprendido e quanto a experiência exigiu.
Em orientação sobre validação de ideias, a Agência Sebrae de Notícias inclui amostras, protótipos e demonstrações entre formas de interação com potenciais clientes. A mesma entrevista ressalta que testes não dão respostas definitivas sobre o resultado no mercado. Use a amostra para observar uma hipótese, sem tratar interesse ou elogio como faturamento confirmado.
O roteiro financeiro pressupõe que o negócio já conferiu se o produto e o formato de distribuição são adequados à sua atividade. Requisitos de segurança, apresentação, documentação e tratamento fiscal dependem da operação. Confirme esses pontos com os responsáveis técnicos e o contador antes de executar a ação; este orçamento não determina enquadramento fiscal.
O que incluir no orçamento do lote?
Liste os gastos adicionais necessários para preparar e entregar as amostras. Considere materiais, embalagens, montagem contratada, identificação e transporte quando existirem. Confira também recursos já disponíveis e tempo da equipe. A ausência de um novo pagamento não significa que um recurso utilizado não tenha valor ou outra finalidade possível.
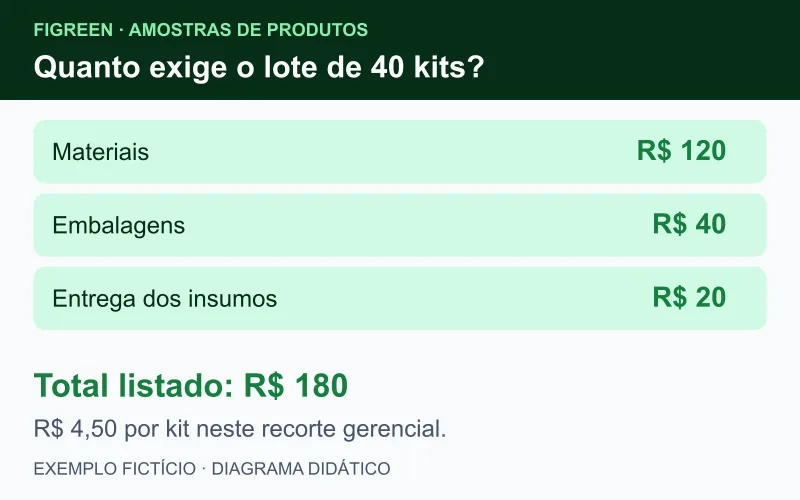
No exemplo fictício, um negócio prepara 40 kits de um mesmo modelo. Compra R$ 120 de materiais e R$ 40 de embalagens, além de pagar R$ 20 pela entrega dos insumos. Os valores cobrem integralmente os materiais usados nesse lote, sem sobra desses insumos. O total dos itens listados é R$ 180.
| Item fictício | Valor |
|---|---|
| Materiais para 40 kits | R$ 120 |
| Embalagens para 40 kits | R$ 40 |
| Entrega dos insumos | R$ 20 |
| Total dos itens listados | R$ 180 |
A divisão de R$ 180 por 40 kits resulta em R$ 4,50 por kit. Essa referência serve para comparar o mesmo recorte gerencial. Não representa custo completo, preço de venda nem classificação contábil. O exercício não atribui valor ao tempo próprio da equipe e não inclui tributos, despesas gerais ou outros serviços. Na decisão real, avalie o que se aplica e explicite o que ficou fora.
E se os produtos ou materiais já estiverem disponíveis?
Separe disponibilidade física de pagamento novo. Se o negócio já possui um material adequado, a ação pode não exigir uma nova compra desse item naquele momento. Mesmo assim, consumir esse material reduz o que restará para outras atividades e pode antecipar uma reposição.
Não registre uma segunda saída de dinheiro apenas porque um material comprado anteriormente foi destinado às amostras. Registre a quantidade utilizada no acompanhamento operacional e examine a necessidade futura de compra. O pagamento anterior mantém sua própria data e referência.
O exemplo dos R$ 180 foi construído com compras novas exclusivas para os 40 kits. Não aplique o mesmo cálculo de desembolso a um lote montado com materiais já pagos. Para decidir sobre quantidades futuras, consulte também o guia de estoque mínimo e ponto de reposição.
Como conferir os pagamentos no caixa?
Coloque cada valor na data em que será pago e confira os demais compromissos até essa data. O Sebrae Santa Catarina orienta acompanhar entradas e saídas e projetar cenários. Aplique essa lógica à ação inteira, incluindo a atividade normal do negócio, sem criar uma entrada de dinheiro com base na quantidade de amostras.
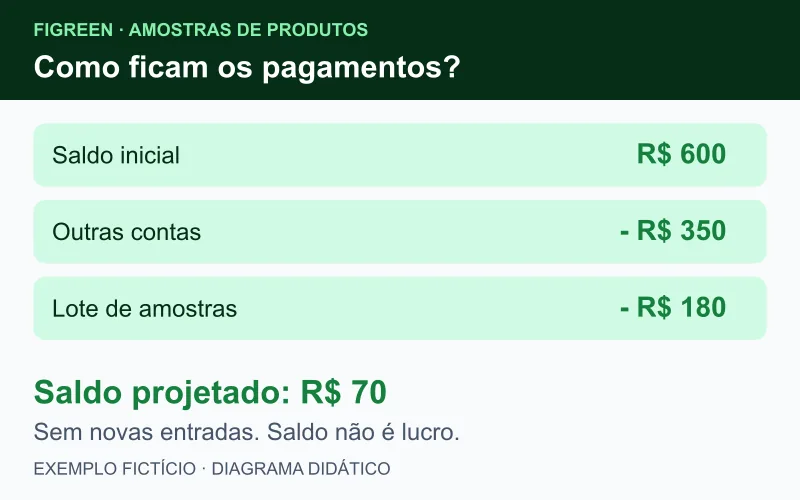
Na simulação, há R$ 600 iniciais, outras contas de R$ 350 e os R$ 180 do lote, todos pagos dentro do recorte. Não há novas entradas consideradas. Se as saídas ocorrerem como previstas, o saldo final projetado é R$ 600 - R$ 350 - R$ 180 = R$ 70.
Os R$ 70 são saldo financeiro desse cenário. Não são lucro, retorno da ação ou garantia de que as contas seguintes estarão cobertas. Verifique a sequência diária e o que vence depois do período. Um lote pequeno em unidades pode comprometer um pagamento importante se for preparado na data errada.
Se parte da compra for parcelada, o total do orçamento continua sendo o compromisso contratado, enquanto o caixa recebe as saídas por vencimento. Não some o total do contrato e suas parcelas como se fossem gastos diferentes. O guia de fluxo de caixa para pequenas empresas ajuda a organizar esse acompanhamento.
O que fazer quando o orçamento do lote muda?
Atualize o valor antes de aprovar a diferença. No desdobramento fictício, a entrega dos insumos passa de R$ 20 para R$ 40, sem mudança de quantidade ou dos demais itens. O lote passa de R$ 180 para R$ 200. A diferença é de R$ 20, e a referência dos itens listados passa a ser R$ 200 divididos por 40, ou R$ 5 por kit.
Com as mesmas outras condições, o caixa projetado fica em R$ 600 - R$ 350 - R$ 200 = R$ 50. Essa atualização mostra o efeito financeiro do transporte mais caro. Não significa que a empresa precise aceitar a proposta ou que possa compensar a diferença com uma venda ainda incerta.
Compare alternativas como rever a quantidade, o formato ou a data da ação. Peça nova cotação se a mudança alterar o pedido. Evite simplesmente multiplicar R$ 4,50 por uma quantidade menor: a entrega pode continuar com valor fixo, e os preços dos materiais podem depender do tamanho da compra.
Como conferir as amostras distribuídas?
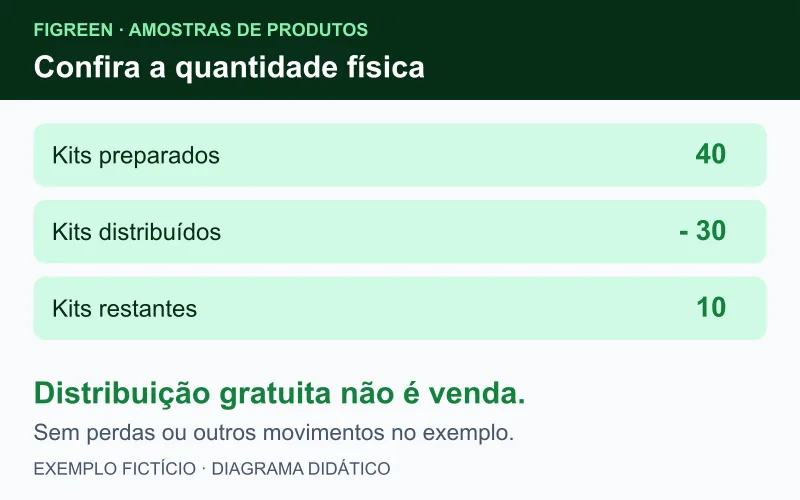
Use um registro operacional com data, lote, quantidade preparada, quantidade distribuída e saldo. No exercício, os 40 kits foram preparados e 30 foram entregues gratuitamente durante a ação. Sem perdas ou outros movimentos, restam 40 - 30 = 10 kits.
Conte fisicamente o saldo e esclareça diferenças. Um kit danificado, usado na demonstração ou ainda separado para entrega precisa ter situação identificada. Não ajuste a distribuição para fazer a conta fechar sem evidência. Preserve o histórico do que foi preparado e do que ocorreu.
Entregar 30 kits não comprova que houve 30 pessoas diferentes atendidas. A contagem de unidades também não informa quantas propostas, pedidos ou vendas surgiram. Defina as medidas comerciais em separado. Não é necessário registrar dados pessoais para conferir apenas as quantidades do lote.
Como acompanhar vendas posteriores sem antecipar receita?
Registre uma venda quando ela estiver efetivamente confirmada nas condições da operação, e acompanhe o recebimento na data e forma combinadas. A distribuição gratuita não cria, por si só, uma conta a receber. Uma manifestação de interesse também pode continuar apenas como oportunidade comercial.
Se o negócio quiser avaliar pedidos posteriores associados à ação, defina como essa origem será identificada e qual período será observado. Não atribua automaticamente toda venda do mês às amostras. Separe pedidos confirmados, cancelamentos, valores vendidos e dinheiro efetivamente recebido.
Mesmo que existam vendas, comparar faturamento apenas com os R$ 180 ou R$ 200 do lote não basta para determinar lucro. As vendas têm seus próprios custos e condições. O artigo sobre negociação e caixa aprofunda a diferença entre oportunidade e recebimento.
O que revisar antes de preparar outro lote?
Confira o gasto realizado, o saldo físico e a informação comercial obtida. No exemplo, ter dez kits restantes não obriga uma nova compra de 40 unidades. Verifique se os kits continuam adequados, qual foi o uso efetivo e qual pergunta a próxima ação pretende responder.
Compare previsto e realizado item por item. Se o transporte mudou, preserve a explicação. Se ainda houver um pagamento pendente, mantenha o compromisso no calendário. A entrega física dos kits não quita automaticamente uma compra a prazo, assim como o pagamento dos materiais não confirma que todas as amostras foram distribuídas.
- Objetivo e período da ação definidos.
- Quantidade e formato do kit conferidos.
- Gastos adicionais e recursos existentes separados.
- Pagamentos compatíveis com as demais contas.
- Lote preparado, distribuição e saldo conferidos.
- Resultados comerciais separados das quantidades.
- Próxima decisão baseada no realizado e em uma nova previsão.
Para organizar a comparação financeira, consulte o guia de orçamento empresarial previsto e realizado. O objetivo é manter a experiência comercial dentro de um limite conhecido, sem confundir distribuição com venda ou saldo de caixa com resultado.
🚀 Experimente grátis agora
Conheça a Figreen para organizar contas a pagar, contas a receber e acompanhar o caixa do negócio. A conferência dos kits e a avaliação da ação precisam de critérios próprios; este roteiro não pressupõe um módulo automático de distribuição de amostras.
Fontes e referências
Conteúdo revisado em 1 de novembro de 2026. Regras, alíquotas, prazos e taxas podem mudar, por isso confirme sempre nas fontes oficiais abaixo antes de decidir.
- Agência Sebrae de Notícias: entrevista sobre testes de ideias, amostras e interação com potenciais clientes, publicada em 06/02/2020; conteúdo principal consultado em 01/11/2026
- Sebrae Santa Catarina: Como fazer o fluxo de caixa; entradas, saídas, cenários e prazos; conteúdo principal consultado em 01/11/2026
Perguntas frequentes
Distribuir uma amostra gratuita cria uma venda?
Não por si só. Neste roteiro, a distribuição gratuita movimenta unidades. Uma venda posterior e seu recebimento precisam ser confirmados separadamente.
Como se chega aos R$ 180 do lote fictício?
São R$ 120 de materiais, R$ 40 de embalagens e R$ 20 de entrega dos insumos, para preparar 40 kits no exercício.
R$ 4,50 por kit é o custo completo?
Não. É a divisão dos R$ 180 listados por 40 kits. Não inclui tempo próprio, tributos, despesas gerais ou outros gastos não definidos no exemplo.
O saldo projetado de R$ 70 é lucro?
Não. É o saldo do recorte fictício com R$ 600 iniciais, R$ 350 de outras saídas e R$ 180 do lote, sem novas entradas consideradas.
Por que restam dez kits?
Foram preparados 40 e distribuídos 30. Sem perdas ou outros movimentos, restam dez. A contagem não determina quantas pessoas diferentes receberam as amostras.
Conclusão
Planeje as amostras em unidades, valores e datas. No exemplo fictício, o lote de 40 kits exige R$ 180 pelos itens listados e deixa R$ 70 no caixa do recorte. Com transporte R$ 20 mais caro, os valores passam a R$ 200 e R$ 50. Depois de distribuir 30 kits, a contagem esperada é de dez restantes. Nenhuma dessas contas, sozinha, confirma venda ou lucro.
Confira o pagamento antes de preparar o lote
Conheça a Figreen e acompanhe os compromissos financeiros do seu negócio.
🌿 Criar conta gratuitaLeia também
Fluxo de Caixa
Fluxo de Caixa para Pequenas Empresas: Guia Completo 2026
Gestão Financeira
Orçamento Empresarial: Como Fazer e Acompanhar o Orçado x Realizado
Gestão Financeira